


Arm Holdings PLC (ARM) หุ้น เคลื่อนไหว ขึ้น 13.03% เมื่อวันที่ 11 พ.ย.: การวิเคราะห์ฉบับสมบูรณ์


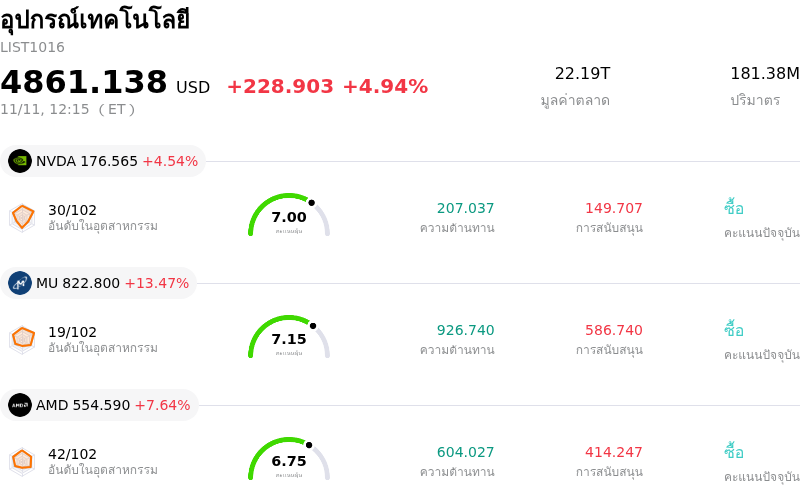
Arm Holdings PLC (ARM) เคลื่อนไหว ขึ้น 13.03% กลุ่มอุตสาหกรรม อุปกรณ์เทคโนโลยี ขึ้น 4.94%. บริษัทมีผลการดำเนินงานดีกว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: NVIDIA Corp (NVDA) ขึ้น 4.56%; Micron Technology Inc (MU) ขึ้น 13.19%; Advanced Micro Devices Inc (AMD) ขึ้น 7.64%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Arm Holdings PLC (ARM) ปรับตัว ขึ้น ในวันนี้?
อาร์ม โฮลดิงส์ ปรับตัวขึ้นอย่างแข็งแกร่ง เนื่องจากความเชื่อมั่นของนักลงทุนสถาบันฟื้นตัวอย่างมีนัยสำคัญ หลังจากตลาดซึมซับผลประกอบการประจำไตรมาสล่าสุดของบริษัท ทั้งนี้ หลังจากการย่อตัวลงในเบื้องต้นหลังการรายงานผลประกอบการ อันเนื่องมาจากความระมัดระวังต่อแนวโน้มคาดการณ์ (guidance) ในระยะสั้น นักลงทุนได้กลับมาให้ความสนใจกับความแข็งแกร่งเชิงโครงสร้างของปัจจัยพื้นฐานของอาร์มอีกครั้ง โดยรายได้จากใบอนุญาต (licensing) ซึ่งมีอัตรากำไรสูงนั้นเติบโตสูงกว่าที่คาดการณ์ไว้อย่างมาก จากแรงหนุนของข้อผูกพันระยะยาวกับลูกค้า ตลอดจนการขยายข้อตกลง Arm Total Access และ Compute Subsystem ขณะเดียวกัน ตลาดยังตระหนักว่าความไม่สม่ำเสมอของรายได้จากใบอนุญาตในระยะสั้นนั้น ได้บดบังการขยายตัวเชิงโครงสร้างในระยะยาวในภาพรวม ส่งผลให้เกิดแรงซื้อของนักลงทุนสถาบันในจังหวะราคาปรับลง (dip-buying) และการซื้อคืนเพื่อปิดสถานะขายชอร์ต (short covering) อย่างคึกคัก
ปัจจัยขับเคลื่อนสำคัญที่ช่วยกระตุ้นความสนใจของนักลงทุน คือการที่อาร์มก้าวขึ้นมาครองความเป็นผู้นำที่ขยายตัวอย่างรวดเร็วในกลุ่มผู้ให้บริการคลาวด์รายใหญ่ (cloud hyperscalers) และโครงสร้างพื้นฐานปัญญาประดิษฐ์เชิงสร้างสรรค์ (generative AI) โดยรายได้จากค่าสิทธิ (royalties) ที่เกี่ยวข้องกับศูนย์ข้อมูลและระบบประมวลผลประสิทธิภาพสูง (HPC) ยังคงขยายตัวอย่างรวดเร็ว อันเป็นผลมาจากการที่ผู้ให้บริการคลาวด์ชั้นนำหันมาใช้ชิปเซิร์ฟเวอร์ที่ออกแบบเอง (custom server silicon) อย่างแพร่หลาย ซึ่งรวมถึงแพลตฟอร์มจากแอมะซอน กูเกิล ไมโครซอฟท์ และอินวิเดีย นอกจากนี้ ความเชื่อมั่นยังได้รับแรงหนุนเพิ่มเติมจากการที่ฝ่ายบริหารได้ยืนยันอีกครั้งถึงข้อผูกพันด้านอุปทานและเป้าหมายความสำเร็จเชิงพาณิชย์สำหรับโครงการหน่วยประมวลผลกลาง (CPU) สำหรับ AI และศูนย์ข้อมูลที่บริษัทพัฒนาขึ้นเอง ซึ่งช่วยตอกย้ำความคาดหวังที่ว่า อาร์มจะสามารถช่วงชิงส่วนแบ่งตลาดได้อย่างมีนัยสำคัญในตลาดการประมวลผลแบบเร่งความเร็ว (accelerated computing) ที่กำลังเติบโตอย่างก้าวกระโดด
แรงส่งเชิงบวกในภาพรวมของกลุ่มอุตสาหกรรมเซมิคอนดักเตอร์และสภาพแวดล้อมทางเศรษฐกิจมหภาคที่ปรับตัวดีขึ้นสำหรับสินทรัพย์เติบโตที่มีการประเมินมูลค่าสูง ได้เป็นอีกปัจจัยที่ช่วยหนุนบรรยากาศการลงทุน ขณะที่การสลับเม็ดเงินลงทุนกลับเข้าสู่หุ้นกลุ่มสถาปัตยกรรมเซมิคอนดักเตอร์ที่มีความสำคัญอย่างยิ่งยวด ได้ตอกย้ำถึงคุณสมบัติที่ไม่อาจทดแทนได้ของแพลตฟอร์มการประมวลผลที่ประหยัดพลังงานของอาร์ม ทั้งในกลุ่มศูนย์ข้อมูล, Edge AI และอุปกรณ์พกพา อย่างไรก็ตาม นักลงทุนยังคงต้องระมัดระวังความเสี่ยงที่ยังคงอยู่ ซึ่งรวมถึงความอ่อนแอของตลาดฮาร์ดแวร์สำหรับผู้บริโภค อุปสรรคทางภูมิรัฐศาสตร์เกี่ยวกับการปฏิบัติตามกฎระเบียบด้านทรัพย์สินทางปัญญาข้ามพรมแดน ตลอดจนความเสี่ยงด้านการดำเนินงานที่เกี่ยวข้องกับการขยายกำลังการส่งมอบชิปที่ออกแบบเอง ท่ามกลางข้อจำกัดด้านกำลังการผลิตของโรงงานผลิตชิป (fab) ทั่วทั้งอุตสาหกรรม ในภาพรวม การปรับตัวขึ้นอย่างแข็งแกร่งระหว่างวันสะท้อนให้เห็นว่าตลาดกลับมามีความเชื่อมั่นอีกครั้งต่อแนวโน้มอัตรากำไรในระยะยาวของอาร์ม รวมถึงบทบาทพื้นฐานที่สำคัญของบริษัทในด้านการประมวลผลสำหรับปัญญาประดิษฐ์
การวิเคราะห์ทางเทคนิคของ Arm Holdings PLC (ARM)
ในเชิงเทคนิค Arm Holdings PLC (ARM) มีค่า MACD (12,26,9) อยู่ที่ -0.599 ซึ่งบ่งชี้ถึงสัญญาณขาย ขณะที่ค่า RSI ที่ 45.045 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 43.773 แสดงถึงสภาวะซื้อ โปรดติดตามอย่างใกล้ชิด
การวิเคราะห์พื้นฐานของ Arm Holdings PLC (ARM)
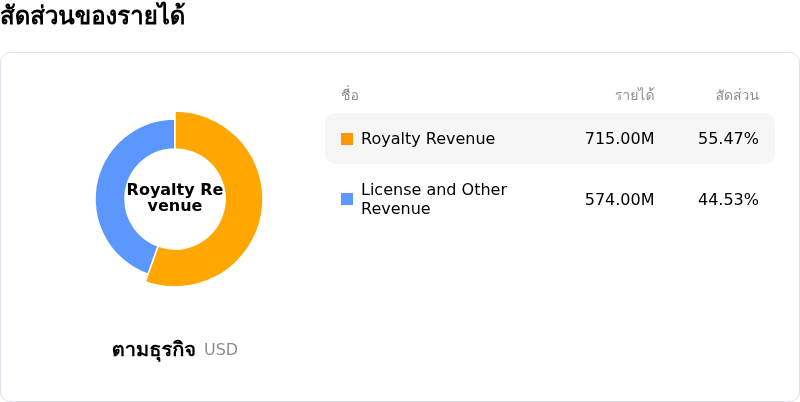
Arm Holdings PLC (ARM) อยู่ในกลุ่มอุตสาหกรรมอุปกรณ์เทคโนโลยี โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $4.92B จัดอยู่ในอันดับที่ 24 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $904.00M จัดอยู่ในอันดับที่ 18 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $0.00 ขณะที่ราคาสูงสุดอยู่ที่ $0.00 และราคาต่ำสุดอยู่ที่ $0.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Arm Holdings PLC (ARM)
ความเสี่ยงเฉพาะของบริษัท:
- การชะลอตัวของรายได้จากค่ารอยัลตี้: รายได้จากค่ารอยัลตี้ในไตรมาส 2 ตามปีงบการเงินเติบโตเพียง 8% เมื่อเทียบเป็นรายปี สู่ระดับ 670 ล้านดอลลาร์ ซึ่งต่ำกว่าการคาดการณ์ภายในของบริษัทและที่ตลาดคาดหวัง เนื่องจากราคาหน่วยความจำที่อยู่ในระดับสูงและความอ่อนแออย่างยืดเยื้อของตลาดสมาร์ตโฟนได้กดดันปริมาณยอดขาย ส่งผลให้เห็นถึงความเปราะบางต่อความไม่สม่ำเสมอของรายได้ค่าสิทธิล่วงหน้า เมื่อเทียบกับรายได้จากค่ารอยัลตี้ที่คาดการณ์ได้และมีอัตรากำไรสูง
- อัตรากำไรขั้นต้นถูกลดทอนจากการปรับกลยุทธ์สู่ฮาร์ดแวร์ที่พัฒนาขึ้นเอง: การเปลี่ยนผ่านสู่การผลิตและจำหน่ายซีพียู AGI ของอาร์มที่เป็นกรรมสิทธิ์ของตนเองโดยตรง ก่อให้เกิดภาระผูกพันโดยตรงด้านสินค้าคงคลังซิลิคอน อุปทาน และอัตราผลผลิต (yield) ซึ่งเสี่ยงที่จะกดดันให้อัตรากำไรขั้นต้นจากธุรกิจ IP บริสุทธิ์ของอาร์มที่อยู่ราว 98% ลดลงสู่ระดับ 87% เนื่องจากมีการคาดการณ์ว่าอัตรากำไรของฮาร์ดแวร์รุ่นแรกจะอยู่ที่เพียง 30% ถึง 40% เท่านั้น
- ปัญหาคอขวดในการดำเนินงานด้านโรงหล่อชิปและแพ็กเกจจิ้งขั้นสูง: การขยายกำลังการผลิตซีพียู AGI ของตนเองเพื่อให้เป็นไปตามข้อผูกพันในการส่งมอบมูลค่าหลายพันล้านดอลลาร์ตลอดปีงบการเงิน 2027 และ 2028 ทำให้บริษัทต้องเผชิญกับปัญหาคอขวดด้านอุปทานอย่างรุนแรงในการจัดสรรกำลังการผลิตของโรงหล่อชิปขั้นแนวหน้าและแพ็กเกจจิ้งขั้นสูง ซึ่งเสี่ยงที่จะทำให้เกิดความล่าช้าในการส่งมอบ
- การหดตัวของตัวคูณมูลค่าหุ้นและการปรับทบทวนราคาเป้าหมายของวอลล์สตรีท: บริษัทหลักทรัพย์ต่าง ๆ รวมถึงเจพีมอร์แกน, บาร์เคลย์ส, ยูบีเอส และไพเพอร์ แซนด์เลอร์ ได้ปรับลดราคาเป้าหมายลง หลังจากบริษัทให้คาดการณ์รายได้ไตรมาส 3 ตามปีงบการเงินในเชิงระมัดระวัง ขณะที่โกลด์แมน แซคส์ ยังคงคำแนะนำ "ขาย" พร้อมเตือนว่าตัวคูณมูลค่าหุ้นที่อยู่ในระดับสูงมากของอาร์มมีความเปราะบาง เมื่อต้องเผชิญกับการสร้างรายได้จากค่ารอยัลตี้ที่ชะลอตัวลงและค่าใช้จ่ายด้าน R&D ที่อยู่ในระดับสูง
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ