


แอมะซอนร่วงลง 7% ช่วงก่อนเปิดตลาด: รายจ่ายลงทุนด้าน AI ที่พุ่งสูงขึ้นและกระแสเงินสดอิสระติดลบจุดชนวนความกังวล



พอดแคสต์ AI


ณ วันที่ 30 ตุลาคม ตามเวลา ET หุ้นอเมซอนร่วงลง 7.1% หลังผลประกอบการไตรมาส 3 ปี 2026 มีรายได้และ EPS ต่ำกว่าคาด ขณะที่แนวโน้มไตรมาส 4 อ่อนแอกว่าคาดเช่นกัน แม้ AWS จะเติบโตแข็งแกร่งถึง 39.3% แต่การลงทุนมหาศาลในโครงสร้างพื้นฐาน AI ส่งผลให้รายจ่ายลงทุนปี 2026 สูงถึง 2.2 แสนล้านดอลลาร์ และทำให้กระแสเงินสดอิสระย้อนหลัง 12 เดือนพลิกเป็นเงินไหลออกสุทธิ 4.24 หมื่นล้านดอลลาร์ สร้างความกังวลในตลาดเกี่ยวกับความคุ้มค่าของการลงทุนและความเสี่ยงด้านสภาพคล่อง

TradingKey - ณ เวลาที่รายงานข่าวในวันที่ 30 ตุลาคม ตามเวลา ET หุ้นอเมซอน (AMZN) ร่วงลง 7.1% ในการซื้อขายช่วงก่อนเปิดตลาด สู่ระดับ 226.48 ดอลลาร์ โดยรายงานผลประกอบการไตรมาส 3 ปี 2026 ของบริษัทแสดงให้เห็นว่า รายได้และกำไรต่อหุ้น (EPS) ต่ำกว่าที่ตลาดคาดการณ์ไว้เล็กน้อย ขณะที่ค่ากลางของประมาณการรายได้ในไตรมาส 4 ก็ต่ำกว่าคาดการณ์ของนักวิเคราะห์เช่นกัน
แม้รายได้ของ AWS จะยังคงเติบโตอย่างรวดเร็ว แต่การขยายการลงทุนในโครงสร้างพื้นฐาน AI อย่างต่อเนื่องได้ส่งผลให้กระแสเงินสดอิสระในช่วง 12 เดือนที่ผ่านมากลายเป็นเงินไหลออกสุทธิ ซึ่งจุดกระแสความกังวลในตลาดเกี่ยวกับผลตอบแทนจากการลงทุน
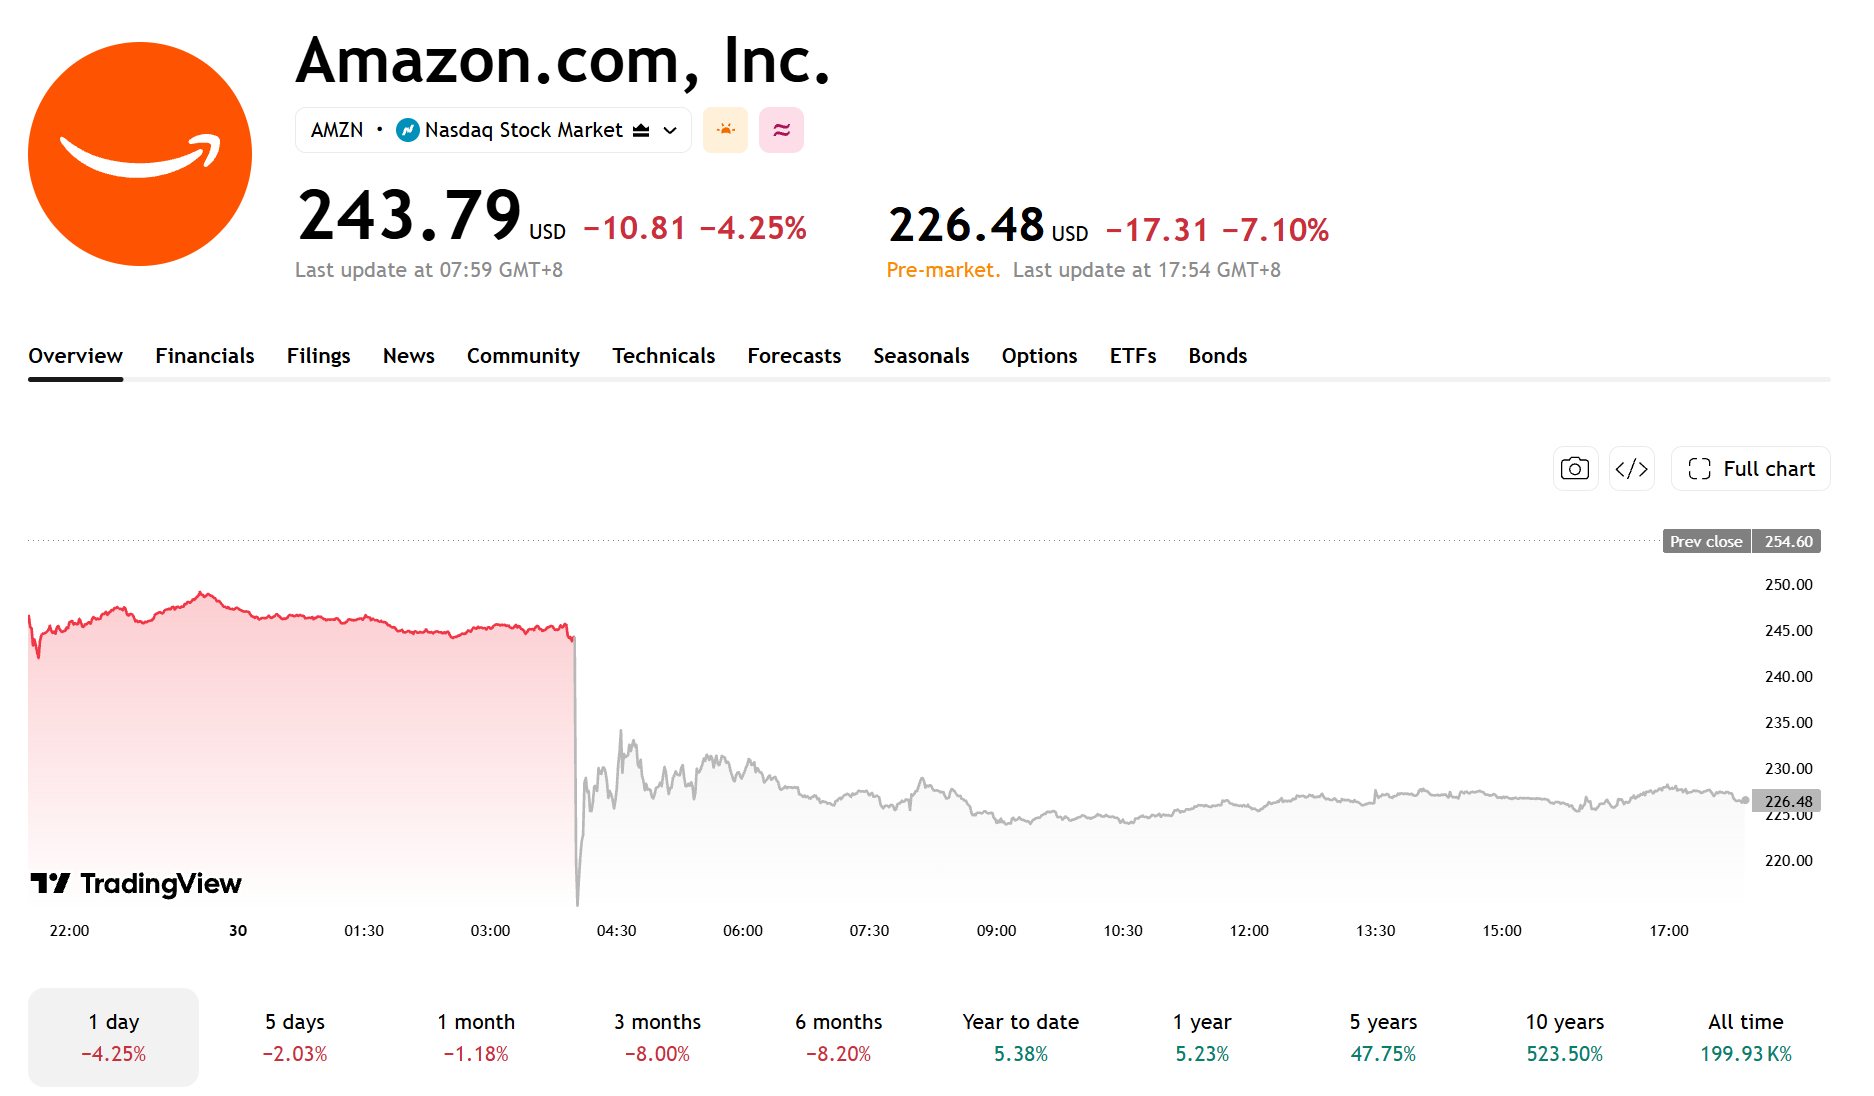
[ที่มา: TradingView]
รายได้และกำไรต่อหุ้น (EPS) ไตรมาส 3 ต่ำกว่าคาดเล็กน้อย แนวโน้มผลประกอบการไตรมาส 4 อ่อนแอ
ยอดขายสุทธิในไตรมาสที่ 3 ของอเมซอนเติบโต 12% เมื่อเทียบเป็นรายปี แตะที่ 201.9 พันล้านดอลลาร์ ซึ่งต่ำกว่าที่ตลาดคาดการณ์ไว้เล็กน้อยที่ 202.2 พันล้านดอลลาร์ ขณะที่กำไรต่อหุ้นเจือจางอยู่ที่ 1.89 ดอลลาร์ ซึ่งต่ำกว่าที่นักวิเคราะห์คาดการณ์ไว้ที่ 1.97 ดอลลาร์เช่นกัน
ในแง่ของความสามารถในการทำกำไร กำไรจากการดำเนินงานของบริษัทเพิ่มขึ้นประมาณ 61% เมื่อเทียบเป็นรายปี แตะที่ 28.1 พันล้านดอลลาร์ โดยอัตรากำไรจากการดำเนินงานเพิ่มขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์ที่ 13.9%
การเติบโตในธุรกิจโฆษณาชะลอตัวลง รายได้จากโฆษณาในไตรมาสที่ 3 เติบโต 12% เมื่อเทียบเป็นรายปี แตะที่ 19.6 พันล้านดอลลาร์ หรือเติบโต 12% หากไม่รวมผลกระทบจากอัตราแลกเปลี่ยน
อเมซอนระบุว่า ปัจจัยต่าง ๆ เช่น การขยับช่วงเวลาจัดงาน Prime Day ส่งผลกระทบต่อผลงานรายได้จากโฆษณา โดยงาน Prime Day ในปี 2026 มีกำหนดจัดขึ้นในไตรมาสที่ 2 ในตลาดหลักส่วนใหญ่ ขณะที่ในปี 2025 งานดังกล่าวจัดขึ้นในไตรมาสที่ 3 ทั้งหมด หากไม่รวมความแตกต่างด้านช่วงเวลานี้ การเติบโตของรายได้เมื่อเทียบเป็นรายปีในไตรมาสที่ 3 จะสูงขึ้นประมาณ 4 จุดเปอร์เซ็นต์
เมื่อมองไปยังไตรมาสที่ 4 อเมซอนคาดว่าจะมีรายได้อยู่ที่ 240 พันล้านดอลลาร์ถึง 247 พันล้านดอลลาร์ โดยมีค่ากลางของกรอบประมาณการอยู่ที่ 243.5 พันล้านดอลลาร์ ซึ่งต่ำกว่าความคาดหวังของตลาดเล็กน้อย ทั้งนี้ ผลงานยอดขายในช่วงเทศกาลช้อปปิ้งวันหยุดสิ้นปีและคำถามที่ว่าธุรกิจโฆษณาจะสามารถกลับมาเติบโตได้หรือไม่นั้น จะเป็นประเด็นสำคัญที่ตลาดให้ความสนใจ
คาดการณ์รายจ่ายลงทุน (CapEx) ตลอดทั้งปีจะสูงถึง 2.2 แสนล้านดอลลาร์ ขณะที่กระแสเงินสดอิสระพลิกเป็นติดลบ
การใช้จ่ายที่เพิ่มขึ้นในโครงสร้างพื้นฐานด้าน AI กำลังสร้างแรงกดดันต่อกระแสเงินสดอิสระของแอมะซอน
บริษัทคาดว่ารายจ่ายลงทุนที่เป็นเงินสดตลอดทั้งปี 2026 จะอยู่ที่ประมาณ 220 พันล้านดอลลาร์ โดยเน้นไปที่การขยายศูนย์ข้อมูลและโครงสร้างพื้นฐานอื่น ๆ เป็นหลัก ทั้งนี้ แอมะซอนระบุว่าการลงทุนใน AI เป็นปัจจัยขับเคลื่อนสำคัญที่ทำให้ยอดซื้อสุทธิของที่ดิน อาคาร และอุปกรณ์เติบโตขึ้นเมื่อเร็ว ๆ นี้
สำหรับช่วง 12 เดือนย้อนหลังสิ้นสุดไตรมาสที่สามของปี 2026 ยอดซื้อสุทธิของที่ดิน อาคาร และอุปกรณ์ของบริษัท ซึ่งหักรายรับจากการขายและเงินอุดหนุนที่เกี่ยวข้องแล้ว เพิ่มขึ้น 94.8 พันล้านดอลลาร์เมื่อเทียบกับช่วงเดียวกันของปีก่อน
ในช่วงเวลาเดียวกัน กระแสเงินสดอิสระบันทึกยอดไหลออกสุทธิ 42.4 พันล้านดอลลาร์ เมื่อเทียบกับยอดไหลเข้าสุทธิ 14.8 พันล้านดอลลาร์ในช่วงเดียวกันของปีก่อน ซึ่งคิดเป็นการลดลงประมาณ 57.2 พันล้านดอลลาร์
ที่น่าสังเกตคือ กระแสเงินสดจากการดำเนินงานของบริษัทในช่วงดังกล่าวเติบโต 29% เมื่อเทียบกับช่วงเดียวกันของปีก่อน สู่ระดับ 168.3 พันล้านดอลลาร์ แต่ยอดซื้อสุทธิของที่ดิน อาคาร และอุปกรณ์กลับพุ่งขึ้น 82% เมื่อเทียบกับช่วงเดียวกันของปีก่อน สู่ระดับ 210.7 พันล้านดอลลาร์ และเนื่องจากการเติบโตของยอดซื้อสุทธิพุ่งทะยานแซงหน้ากระแสเงินสดจากการดำเนินงานไปอย่างมาก จึงส่งผลให้กระแสเงินสดอิสระพลิกจากยอดไหลเข้าสุทธิกลายเป็นยอดไหลออกสุทธิ
รายได้ AWS เติบโต 39% ขณะที่ผลตอบแทนจากการลงทุนด้าน AI ของ Amazon เป็นที่จับตามอง
AWS ยังคงเป็นกลไกขับเคลื่อนการเติบโตหลักของอเมซอนในไตรมาสที่ 3 ในไตรมาสที่ 3 ยอดขายสุทธิของ AWS เติบโต 39.3% เมื่อเทียบรายปี สู่ระดับ 4.6 หมื่นล้านดอลลาร์ ซึ่งนับเป็นอัตราการเติบโตที่รวดเร็วที่สุดในรอบเกือบ 5 ปี ขณะที่กำไรจากการดำเนินงานเพิ่มขึ้น 56% เมื่อเทียบรายปี สู่ระดับ 1.78 หมื่นล้านดอลลาร์
แอนดี แจสซี ประธานเจ้าหน้าที่บริหาร คาดว่าการเติบโตของรายได้ AWS จะเกิน 40% ทั้งในปี 2027 และ 2028
ขณะเดียวกัน อเมซอนมีแผนที่จะขยายการลงทุนในโครงสร้างพื้นฐาน AI อย่างต่อเนื่อง บริษัทคาดว่ารายจ่ายลงทุนที่เป็นเงินสดจะแตะระดับประมาณ 2.2 แสนล้านดอลลาร์ในปี 2026 โดยระดับในปี 2027 จะสูงกว่าตัวเลขนี้อย่างมีนัยสำคัญ เมื่อขนาดของการลงทุนขยายตัวขึ้น การที่ AWS จะสามารถรักษาการเติบโตอย่างรวดเร็วและขับเคลื่อนกำไรให้เพิ่มขึ้นได้หรือไม่นั้น จะเป็นประเด็นหลักที่ตลาดให้ความสนใจ
ณ วันที่ 30 กันยายน 2026 กระแสเงินสดอิสระย้อนหลัง 12 เดือนของอเมซอนร่วงลงสู่ระดับติดลบ 4.24 หมื่นล้านดอลลาร์ หากรายจ่ายลงทุนยังคงเติบโตอย่างต่อเนื่องขณะที่กระแสเงินสดอิสระไม่ปรับตัวดีขึ้น ความกังวลของตลาดเกี่ยวกับผลตอบแทนจากการลงทุนใน AI และความต้องการเงินทุนอาจทวีความรุนแรงยิ่งขึ้น
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ









ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ