


Huang rejeita o rótulo de "financiamento circular" para as apostas da NVIDIA na IA



O CEO da NVIDIA, Jensen Huang, rejeitou as alegações de que a empresa de semicondutores estaria a subsidiar a sua própria procura por IA, afirmando que os investimentos da empresa são imateriais quando comparados com os negócios que ajudam a criar. Na Conferência de Tecnologia Communacopia da Goldman Sachs, Huang refutou a teoria de que o crescente ecossistema de investimento da NVIDIA constitui financiamento circular.
A defesa de Huang leva o debate para uma questão mais ampla: à medida que os fabricantes de chips, as empresas de cloud e os laboratórios de IA continuam a investir uns nos outros, quanta procura no mundo atual é orgânica — e quanto risco financeiro está a ser criado?
Por que razão persiste a acusação de "financiar a própria demanda"?
É fácil perceber a preocupação. A NVIDIA está a investir numa empresa de IA ou numa empresa de computação em nuvem; esta empresa, por sua vez, compra determinados equipamentos à NVIDIA, e a receita regressa à NVIDIA. Isto não significa que a procura não seja real, mas a distinção entre investimento e venda torna-se ténue.
É fácil perceber a preocupação. A NVIDIA está a investir numa empresa de IA ou numa empresa de computação em nuvem; isto resulta na compra de determinado hardware da NVIDIA por estas empresas, gerando receitas para a NVIDIA. Isto não significa que a procura não seja real, mas a distinção entre investimento e venda torna-se ténue.
As empresas em questão incluem a OpenAI e a CoreWeave. A NVIDIA é parceira e investidora da OpenAI. Paralelamente, a CoreWeave utiliza a infraestrutura disponibilizada pela NVIDIA e conta com o apoio da empresa. Cryptopolitan já tinha noticiado a opinião de Huang de que a NVIDIA não utiliza o dinheiro dos seus investimentos para sustentar o negócio dos seus clientes, mas antes avalia cada investimento individualmente, com base nos seus próprios méritos.
Para onde flui realmente o dinheiro da NVIDIA
Embora os valores envolvidos pareçam impressionantes, referem-se a diferentes tipos de investimentos. Em janeiro, a NVIDIA investiu 2 mil milhões de dólares em ações de Classe A da CoreWeave a 87,20 dólares por ação e afirmou que também iria trabalhar com a CoreWeave para construir mais de 5 gigawatts de fábricas de IA até 2030.
De seguida, a OpenAI anunciou um investimento de 110 mil milhões de dólares, com uma avaliação pré-investimento de 730 mil milhões de dólares. Isto inclui 30 mil milhões de dólares da NVIDIA, 30 mil milhões de dólares do SoftBank e 50 mil milhões de dólares da Amazon.
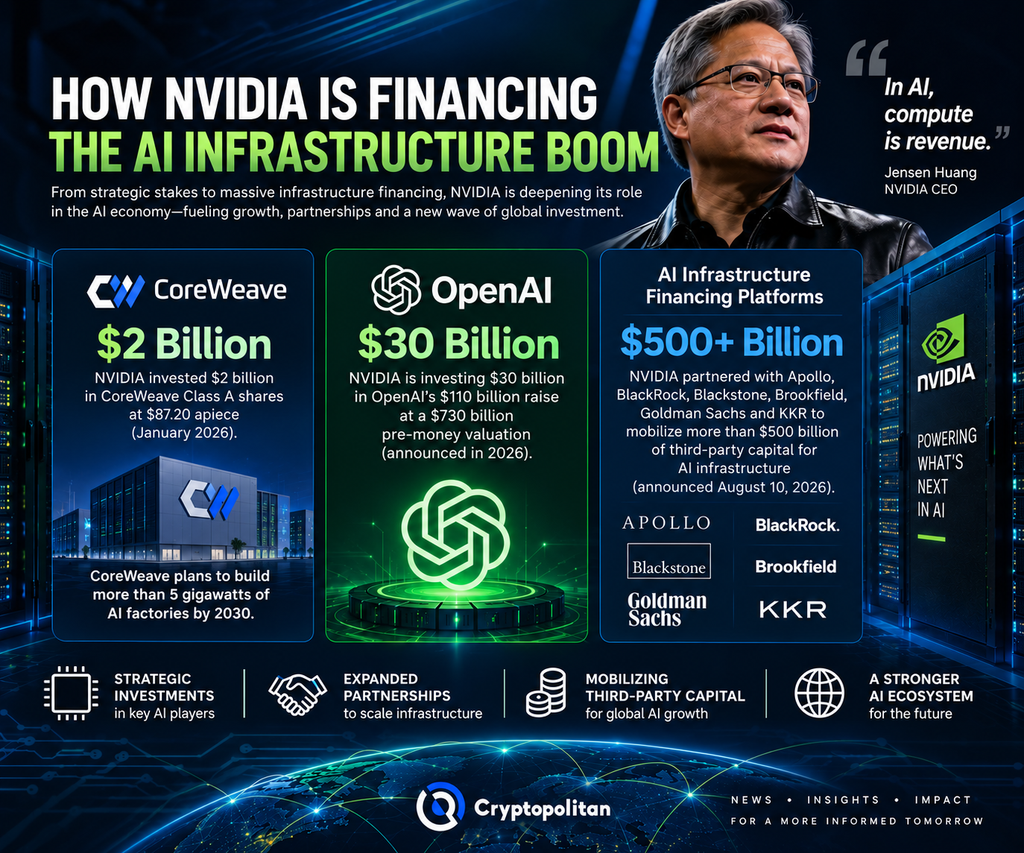
Depois disso, a NVIDIA expandiu as suas atividades para além dos investimentos diretos em ações. A 10 de agosto, a empresa juntou-se à Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs e KKR para criar plataformas com o objetivo de mobilizar mais de 500 mil milhões de dólares em capital de terceiros para infraestruturas de IA. Note-se que este valor representa um objetivo de angariação de fundos, e não um compromisso formal da NVIDIA de investir 500 mil milhões de dólares.
“Na IA, o poder computacional é receita.” — Jensen Huang, CEO da NVIDIA
Huang enfatizou que as GPUs se tornaram ativos produtivos capazes de gerar receitas regulares de computação, em vez de serem vistas apenas como compras de hardware. Além disso, os documentos trimestrais da NVIDIA para a SEC comprovaram a importância da concentração de clientes: os três clientes diretos representaram 16%, 15% e 13% das receitas do primeiro semestre do ano fiscal de 2027.
As entidades reguladoras começam a dar nome ao circuito
As preocupações já não se restringem apenas aos investidores. O FMI revelou no seu relatório divulgado em Abril que os investimentos em IA podem enfrentar dificuldades em períodos de recessão e que muitas empresas que constituem toda a cadeia de valor dos investimentos em IA estão a utilizar cada vez mais o financiamento circular. No entanto, o impacto na estabilidade financeira neste momento foi considerado insignificante.
As preocupações manifestadas pelo BIS a 10 de Setembro apontavam para o aumento da utilização de dívida e crédito privado para financiar os investimentos em projectos de IA. No caso de os retornos não serem compatíveis com o mercado, o actual boom de investimento resultará provavelmente numa crise financeira muito maior.
Devido à dimensão do sector, não é surpreendente que o modelo de financiamento da NVIDIA tenha chamado a atenção. De acordo com as estimativas da S&P Global, os cinco maiores fornecedores de hiperescala podem investir mais 5,3 triliões de dólares em despesas de capital até 2030. Além disso, o Índice de IA de 2026 da Universidade de Stanford estima que a capacidade global de computação de IA tenha aumentado para 17,1 milhões de equivalentes H100, sendo a NVIDIA responsável por mais de 60% do total.
O debate é anterior à última negação
Huang tem vindo a reduzir as expectativas há meses. Em fevereiro, referindo-se a discussões anteriores sobre um investimento da OpenAI de até 100 mil milhões de dólares, disse:
“Nunca foi um compromisso.” — Jensen Huang, CEO da NVIDIA
Acrescentou que a NVIDIA investiria “um passo de cada vez”, como Cryptopolitan relata.
A diferenciação é importante não só para a NVIDIA. Caso a procura do utilizador final sustente a infra-estrutura actualmente financiada, tal poderá levar a uma evolução acelerada da IA. Por outro lado, se o financiamento, os pedidos e as avaliações caminharem juntos muito rapidamente em comparação com as receitas, as consequências poderão ser problemáticas para a indústria de semicondutores, empresas de cloud, data centers e startups que trabalham com IA. É esse o risco que os mercados enfrentam agora.
Se você está lendo isto, já está um passo à frente. Continue assim assinando nossa newsletter.
Artigos recomendados







Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.