


Ações da Nvidia recuam 25% da máxima: P/L do AF2028 se aproxima de cerca de 11x, é hora de comprar?



Podcast IA


As ações da Nvidia recuaram cerca de 25% devido a dúvidas sobre o retorno dos investimentos em IA, restrições no financiamento de clientes, incertezas regulatórias na construção de data centers e escrutínio sobre o CEO Jensen Huang. Apesar da queda para US$ 175, as projeções de lucros mantêm-se estáveis, resultando em múltiplos P/L atrativos para os anos fiscais de 2027 e 2028. Testes de estresse indicam que o preço atual absorve desacelerações moderadas, embora recortes acentuados nos pedidos possam invalidar a tese de crescimento. A concretização das entregas e da receita definirá a atratividade do valuation.
TradingKey - Do seu pico em 6 de outubro até 5 de novembro, as ações da Nvidia (NVDA) registraram uma retração acumulada de cerca de 25%. Ao longo de um mês, o foco dos investidores migrou do crescimento da demanda por capacidade computacional para a questão de se os clientes conseguem arcar com os custos de uma expansão contínua. Posteriormente, Jensen Huang admitiu um caso extraconjugal, derrubando ainda mais o preço das ações para cerca de US$ 175.
Uma série de notícias negativas pressionou os valuations, mas as projeções de lucros do mercado ainda não caíram no mesmo ritmo. Esse descompasso também fez da questão sobre se a Nvidia já está barata o suficiente um novo foco de debate.
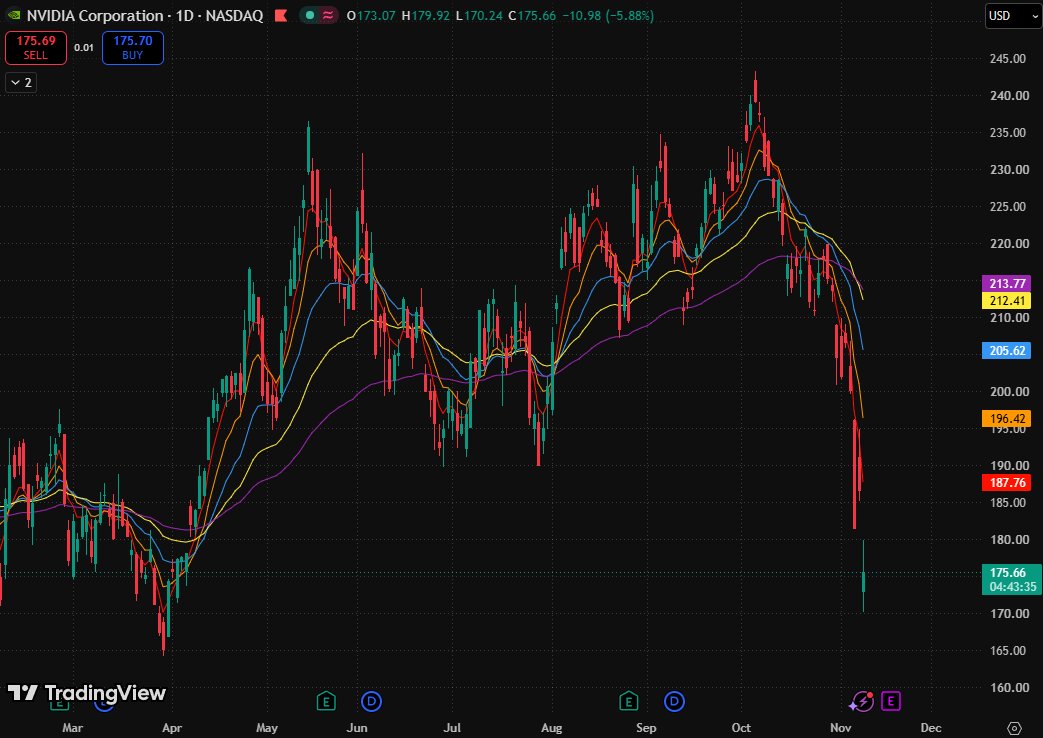
Gráfico das ações da Nvidia, Fonte: TradingView
Linha do tempo da queda da Nvidia: dúvidas sobre investimentos em IA, ventos contrários à expansão e turbulência em torno de Jensen Huang
A primeira mudança ocorreu no sentimento do mercado em relação aos gastos de capital em IA. No final de outubro, as big techs continuaram a elevar seus planos de investimento, mas não conseguiram dissipar as dúvidas dos investidores quanto ao retorno. Uma reportagem da Reuters destacou que as preocupações com o aumento dos custos de financiamento e o retorno lento dos investimentos em IA se espalharam do mercado de ações para o mercado de crédito.
Os gastos de capital dos clientes eram, originalmente, o motor de crescimento da Nvidia. No entanto, se os clientes precisarem recorrer a um capital mais caro para adquirir capacidade computacional enquanto a realização de receitas fica defasada, as compras de equipamentos podem ser adiadas. Consequentemente, o mercado começou a perder a confiança na sustentabilidade do rápido crescimento dos pedidos futuros.
No início de novembro, a construção de data centers enfrentou incertezas no âmbito político. As vitórias dos democratas em disputas cruciais para governador durante as eleições de meio de mandato geraram preocupações no mercado quanto ao endurecimento nas aprovações de projetos e à desaceleração das obras. Em 5 de novembro, a Nvidia caiu 9,3% em um único dia.
Isso ampliou os riscos do financiamento para a entrega: mesmo que os clientes estejam dispostos a investir, atrasos nos data centers, na disponibilidade de energia e nas aprovações podem postergar a aquisição de equipamentos e a realização de receitas. Embora a demanda de longo prazo da Nvidia possa não desaparecer, o cronograma para a concretização desse crescimento pode ser adiado.
Em 8 de novembro, Jensen Huang admitiu publicamente infidelidade conjugal. Ao mesmo tempo, o conselho de administração anunciou uma investigação independente sobre reportagens relacionadas à segurança nacional, reiterando sua contínua confiança em Huang e na equipe de gestão.
Como consequência, a estrutura do patrimônio familiar também passou a ser alvo de escrutínio. Documentos divulgados pela companhia mostram que, até 23 de março, um único trust familiar coadministrado por Huang e sua esposa detinha aproximadamente 529 milhões de ações. Até o momento, não há informações confiáveis sobre o anúncio de um divórcio. Caso um eventual divórcio futuro envolva pagamentos em dinheiro ou vendas concentradas de ações após a partilha de bens, isso poderá gerar uma pressão vendedora adicional.
P/L projetado da Nvidia para o FY2028 em torno de 11x: é hora de comprar?
Enquanto o preço das ações continua em movimento de recuo, as projeções de lucros do mercado permanecem relativamente estáveis. De acordo com dados compilados pela Tenet Investing até 9 de novembro, as estimativas de LPA da Nvidia para os anos fiscais de 2027 e 2028 estão em US$ 9,29 e US$ 15,81, respectivamente, registrando leves altas de 0,1% e 0,2% nos últimos 30 dias.
Com base no preço de US$ 175, os múltiplos P/L correspondentes são de aproximadamente 18,8x e 11,1x, respectivamente. Este último baseia-se em expectativas de crescimento de cerca de 70% no LPA para o ano fiscal de 2028. Se esse crescimento se concretizar, os investidores estarão, na prática, pagando cerca de 11x os lucros para manter uma empresa cujos lucros ainda continuam em rápida expansão.
No entanto, as pressões relacionadas à construção de data centers e ao financiamento de clientes também podem afetar essas expectativas de crescimento. Comparar o valuation sob projeções de lucros revisadas para baixo fornece uma visão mais clara de quanta margem de proteção o preço atual oferece.
Cenário de Lucros | LPA | P/L Correspondente |
Estimativa de Mercado para o Ano Fiscal de 2027 | US$ 9,29 | 18,8x |
Estimativa de Mercado para o Ano Fiscal de 2028 | US$ 15,81 | 11,1x |
Estimativa para o Ano Fiscal de 2028 Reduzida em 20% | US$ 12,65 | 13,8x |
Estimativa para o Ano Fiscal de 2028 Reduzida em 40% | US$ 9,49 | 18,4x |
Nota: Os dois últimos são testes de estresse, ambos calculados com base no preço fixo da ação de US$ 175.
Supondo que a estimativa de LPA para o ano fiscal de 2028 seja reduzida em 20%, para aproximadamente US$ 12,65, o múltiplo P/L subiria para 13,8x; ainda assim, o LPA cresceria cerca de 36% em comparação com a estimativa para o ano fiscal de 2027. Isso indica que o preço atual consegue absorver certo grau de desaceleração do crescimento, e a atratividade do valuation não se dissiparia imediatamente diante de revisões para baixo nos lucros.
Se a estimativa for reduzida em 40%, o cenário muda significativamente. O LPA cairia para cerca de US$ 9,49, o que representa um crescimento de apenas cerca de 2% sobre a estimativa para o ano fiscal de 2027, enquanto o múltiplo P/L voltaria a subir para 18,4x. Nesse ponto, o crescimento dos lucros ficaria próximo da estagnação, enfraquecendo a tese original de compra sustentada pela rápida expansão.
É exatamente aqui que as opiniões do mercado divergem. Os investidores otimistas acreditam que a queda nas cotações e a estabilidade das projeções de lucros significam que é possível adquirir retornos esperados semelhantes a um preço mais baixo. Já os investidores mais cautelosos temem que os analistas não tenham precificado integralmente as pressões de financiamento e de construção, o que significa que o baixo múltiplo P/L pode depender de projeções excessivamente otimistas.
Determinar qual visão tem mais peso depende do cumprimento dos pedidos. Se a desaceleração na construção decorrer principalmente de aprovações regulatórias, conexões à rede elétrica ou atrasos nas obras, enquanto os clientes mantêm seus planos de compras, o impacto se manifestará principalmente como receita postergada. No entanto, se os clientes cortarem drasticamente os pedidos devido a restrições de capital ou retornos abaixo do esperado, a pressão poderá se estender para a receita, os preços e as margens.
O preço de US$ 175 já embute uma margem para certa desaceleração do crescimento. Nos próximos relatórios de resultados, as entregas de pedidos, o guidance de receita e a trajetória das margens determinarão se esse desconto no valuation conseguirá se traduzir em retorno para os investidores.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados










Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.