


Previsão do preço das ações da Marvell: aquisição da Lumentum totalmente em ações arrasta os papéis para perto da mínima de sete meses enquanto suporte-chave de US$ 110 é testado



Podcast IA


As ações da Marvell despencaram 16,43% após anunciar a aquisição integralmente em ações da Lumentum, avaliada em cerca de US$ 115 bilhões. O mercado demonstrou ceticismo quanto ao preço considerado alto, que representa 33 vezes o lucro operacional projetado, gerando forte risco de diluição acionária e forte pressão vendedora. Embora a fusão fortaleça a estratégia em comunicações ópticas para inteligência artificial e prometa sinergias superiores a US$ 1 bilhão, analistas como TD Cowen e Bank of America rebaixaram recomendações e preços-alvo devido à incerteza na execução e ao cronograma estendido até 2028, elevando os riscos operacionais e de integração.

TradingKey - A Marvell Technology (MRVL) anunciou a aquisição integralmente em ações da Lumentum (LITE), após o que suas ações sofreram contínua pressão vendedora. A MRVL fechou em queda de 16,43% na quinta-feira, a US$ 133,55, após tocar uma mínima intradiária de US$ 132,54 e recuar para perto da mínima em sete meses.
O mercado não questiona a demanda de longo prazo por comunicações ópticas para IA; em vez disso, a preocupação é de que a Marvell tenha pago um preço alto demais para fortalecer seus negócios no segmento. Pelo acordo, os acionistas da Lumentum receberão 4,5 ações da Marvell para cada ação da LITE detida. A transação implica um enterprise value de aproximadamente US$ 115 bilhões, representando um prêmio de cerca de 23,9% sobre o preço das ações antes de a notícia vir a público. Após a conclusão da transação, a participação dos atuais acionistas da Marvell cairá para aproximadamente 67%, enquanto os acionistas da Lumentum deterão cerca de 33% da companhia combinada.
Por que aquisição integralmente em ações derruba tanto as ações da MRVL quanto as da LITE
Diferentemente de uma oferta com valor fixo em dinheiro, a transação adota uma relação de troca fixa, o que significa que o valor real de aquisição da Lumentum oscila em sintonia com a cotação das ações da Marvell. Quando a MRVL cai, a contraprestação que os acionistas da LITE têm a receber também diminui, fazendo com que ambas as ações puxem uma à outra para baixo.
Para os atuais acionistas da Marvell, a principal preocupação é a diluição acionária. Os acionistas da Lumentum deterão uma fatia de aproximadamente um terço da empresa combinada, o que significa que a Marvell precisará depender de um crescimento de receita mais acelerado, expansão de margens e sinergias de custos para compensar o impacto das ações recém-emitidas sobre o lucro por ação.
A própria magnitude do negócio também elevou o ceticismo do mercado. Avaliando o capital próprio da Lumentum em aproximadamente US$ 102,5 bilhões, a transação não apenas supera qualquer uma das aquisições anteriores da Marvell, mas também representa mais da metade de seu valor de mercado antes do anúncio do acordo. Analistas destacam que a transação avalia a Lumentum em aproximadamente 33 vezes o seu lucro operacional recorrente projetado para os próximos 12 meses, consideravelmente acima da mediana do setor, de cerca de 16 vezes.
Como a conclusão da transação é esperada apenas para o primeiro semestre de 2028, os investidores também enfrentam um período prolongado de incerteza. Durante esse período, ambas as partes deverão obter as aprovações dos acionistas e de órgãos reguladores, ao mesmo tempo em que se protegem contra riscos como clientes em busca de fornecedores alternativos e uma integração das operações mais lenta do que o previsto.
Estratégia de comunicação óptica para IA pode justificar aquisição cara
Do ponto de vista da lógica do setor, a aquisição da Lumentum pela Marvell atende a um propósito estratégico claro. À medida que a escala computacional nos data centers de IA se expande, as tradicionais conexões de cobre enfrentam cada vez mais dificuldades para atender às exigências de largura de banda, distância de transmissão e consumo de energia, de modo que as interconexões ópticas estão gradualmente se tornando uma infraestrutura crítica dentro de clusters de servidores e entre data centers.
A Marvell possui chips de rede, chips personalizados de IA e produtos de conectividade para data centers, enquanto a Lumentum é especializada em lasers, componentes ópticos e tecnologia de comunicações de alta velocidade. Após a fusão, as duas empresas poderão integrar conectividade elétrica e tecnologia óptica em uma plataforma unificada, oferecendo aos clientes de computação em nuvem soluções completas que abrangem chips, redes e transmissão óptica.
A administração projeta que o mercado endereçável da empresa combinada se expandirá para US$ 550 bilhões, com potencial para alcançar mais de US$ 1 bilhão em sinergias anuais de custos. A Marvell também espera que o negócio seja acretivo para o LPA não GAAP no primeiro ano completo após o fechamento da transação.
No entanto, levará um tempo considerável para que essas vantagens se traduzam em resultados financeiros. No curto prazo, a Marvell precisará absorver custos de integração, o aumento da complexidade de fabricação e riscos de execução mais elevados. Se o crescimento do capex em IA desacelerar, ou se os principais provedores de serviços em nuvem intensificarem soluções próprias de comunicação óptica, as expectativas de crescimento que sustentam a aquisição também poderão ser revisadas para baixo.
Wall Street corta recomendações e preços-alvo enquanto mercado reavalia valor do acordo
Após o anúncio de M&A, o sentimento dos analistas em relação à Marvell arrefeceu. A TD Cowen rebaixou a recomendação para a Marvell de "Compra" para "Manutenção" e reduziu drasticamente seu preço-alvo de US$ 350 para US$ 175. A instituição avalia que, embora a direção estratégica de adquirir a Lumentum seja atraente, ainda restam dúvidas quanto à estrutura da transação e ao momento de execução, projetando que o negócio pode diluir o lucro por ação da Marvell na faixa média de um dígito em 2028, após a conclusão.
O Bank of America também rebaixou a recomendação da Marvell de "Compra" para "Neutro" e reduziu seu preço-alvo de US$ 400 para US$ 225. Embora a instituição tenha reconhecido que a fusão pode formar uma plataforma abrangente que engloba conectividade elétrica e óptica, destacou que mais de US$ 1 bilhão em sinergias anuais de custos pode não necessariamente compensar o impacto da diluição acionária. Além disso, um cronograma prolongado para a transação e potenciais conflitos com clientes aumentam a incerteza para a futura integração dos negócios.
A mudança dos analistas em direção à cautela sugere que o mercado não questiona o valor tecnológico da Lumentum, mas sim recalcula o preço que a Marvell está pagando por esses ativos. Para uma empresa de semicondutores ainda em fase de expansão na infraestrutura de IA, os investimentos em P&D, a ampliação da capacidade e os pedidos de clientes já exigem um capital substancial. Somar a isso uma aquisição de grande escala significa que a administração precisa provar que os recursos financeiros e acionários conseguirão gerar retornos suficientemente altos.
Ao mesmo tempo, a Marvell combinada também precisará administrar desafios no relacionamento com os clientes. A empresa não apenas mantém parcerias com fabricantes de chips de IA, como a Nvidia, mas também atende a grandes provedores de serviços em nuvem e clientes de chips sob medida. À medida que o escopo de atuação se expande da conectividade elétrica para um portfólio óptico mais amplo, os clientes podem reavaliar a dinâmica concorrencial e os acordos de segregação de informações técnicas entre fornecedores. Caso os clientes passem a se preocupar com o compartilhamento da cadeia de suprimentos com concorrentes, certos pedidos poderão ser impactados.
Análise técnica das ações da Marvell: o suporte de US$ 110 vai se sustentar?
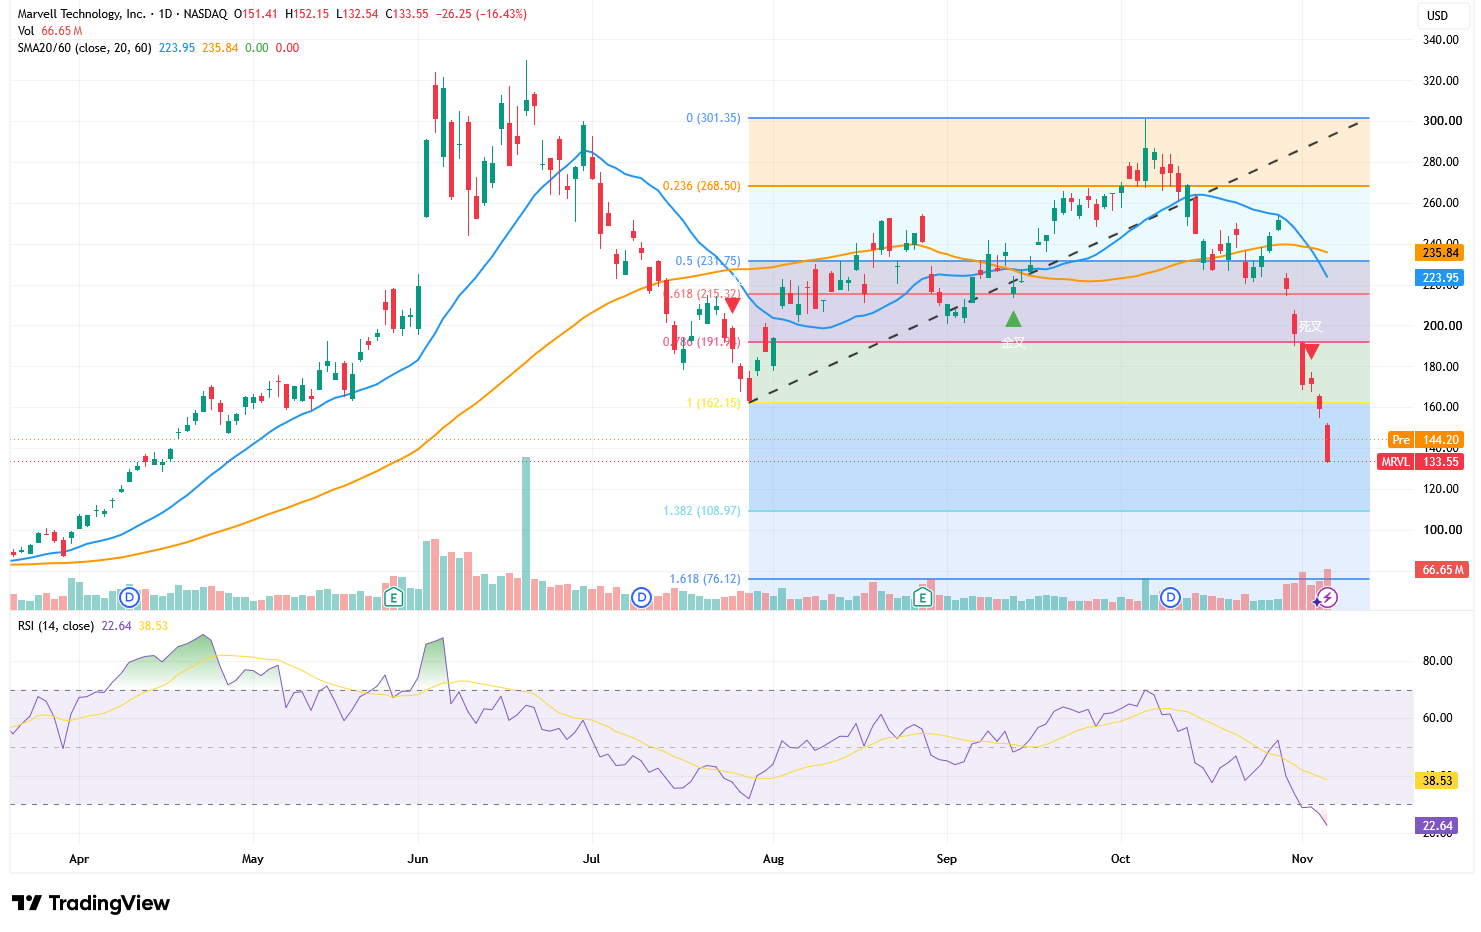
Fonte: TradingView
Do ponto de vista técnico, as ações da Marvell despencaram com forte volume, fechando a US$ 133,55 na quinta-feira. O papel rompeu sucessivamente sua mínima anterior de US$ 162,15, o suporte de US$ 155 e o nível psicológico de US$ 150, operando bem abaixo de sua média móvel de 20 dias de US$ 223,95 e da média móvel de 60 dias de US$ 235,84, o que tornou as tendências de curto e médio prazo totalmente de baixa. A linha de tendência de alta anterior também foi rompida de forma decisiva, praticamente invalidando a estrutura de recuperação anterior.
O RSI recuou para 22,64, entrando em território profundamente sobrevendido. Embora um repique técnico possa ocorrer no curto prazo, condições de sobrevenda não significam que um fundo tenha se formado. Para cima, o foco inicial recai sobre a faixa de resistência de US$ 144 a US$ 150, com resistência adicional em US$ 160 a US$ 162; apenas a retomada dos US$ 162 traria um alívio preliminar contra os atuais riscos de queda.
O principal suporte na baixa situa-se em US$ 130 a US$ 135, correspondendo à plataforma de consolidação do rali do início de abril. Se a ação fechar abaixo de US$ 130, poderá recuar ainda mais para testar os US$ 120, seguido pelo nível de extensão de 1,382 de Fibonacci em US$ 108,97 (perto de US$ 110), o que representa um potencial de queda de cerca de 18% em relação aos níveis atuais. Neste momento, até que o papel retome os US$ 150, qualquer recuperação ainda deve ser vista como um repique de sobrevenda, e não como uma reversão de tendência.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados









Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.