


Prévia do Balanço da Boeing: Fluxo de Caixa Deve Ficar Positivo, Wall Street Vê Até US$ 305



Podcast IA


A Boeing divulgará os resultados do 3T 2026 em 27 de outubro de 2026, com foco na reversão do fluxo de caixa livre (FCF) para terreno positivo entre US$ 1,0 bilhão e US$ 2,0 bilhões, impulsionado pela retomada das entregas da Aviação Comercial. Analistas de Wall Street mantêm preços-alvo otimistas entre US$ 252 e US$ 305, refletindo forte demanda e sólido fosso econômico. No entanto, persistem riscos de execução devido a gargalos na cadeia de suprimentos de fornecedores e alto endividamento líquido. Caso o FCF atinja as expectativas, a ação pode romper a resistência de US$ 200.
TradingKey - A gigante aeroespacial global Boeing (BA) deve divulgar seus resultados financeiros do terceiro trimestre do ano fiscal de 2026 antes da abertura do mercado norte-americano na terça-feira, 27 de outubro de 2026. Após vários trimestres de gargalos na cadeia de suprimentos, escrutínio regulatório e restrições de capacidade, o foco do mercado para o balanço deste trimestre mudou completamente da anterior contenção de perdas para o ponto de inflexão de tornar o fluxo de caixa livre (FCF) positivo.
Mercados Focam no Fluxo de Caixa Livre
Em comparação com o mesmo período do ano passado, as expectativas do mercado para o balanço do 3T da Boeing melhoraram, com previsão de crescimento da receita entre +3% e +7% na comparação anual, redução significativa dos prejuízos e o maior destaque sendo uma melhora notável no fluxo de caixa operacional. As projeções financeiras específicas e o consenso de mercado são os seguintes:
Principais Métricas | Estimativas do Mercado (3T 2026) | Período do Ano Anterior (3T 2025) |
Receita | US$ 23,95 bilhões – US$ 24,95 bilhões | US$ 23,27 bilhões |
Lucro por Ação | -US$ 0,20 a -US$ 0,26 | -US$ 7,47 |
Fluxo de Caixa Livre | Tornando-se ligeiramente positivo: faixa de US$ 1,0 bilhão a US$ 2,0 bilhões | Saída de caixa negativa |
O mercado espera uma recuperação na estrutura de lucratividade da Boeing, impulsionada principalmente pelo otimismo com a retomada das entregas da sua divisão de Aviação Comercial (BCA) e a redução de grandes provisões para impairment na divisão de Defesa, Espaço e Segurança (BDS), o que deve reduzir significativamente os prejuízos do 3T em relação ao ano anterior. Além disso, com as entregas atingindo o pico no segundo semestre e a liberação de capital de giro, o mercado prevê que o fluxo de caixa livre do 3T registre uma recuperação positiva.
Preço-alvo mais otimista de Wall Street é de US$ 305
Com base no preço atual das ações da Boeing, de cerca de US$ 188, o preço-alvo médio de consenso de Wall Street varia de US$ 252 a US$ 267, o que implica um potencial de valorização de aproximadamente +34% a +42%; o preço-alvo mais elevado está atualmente em US$ 305, representando um ganho potencial de mais de +62%.
Banco de Investimento | Recomendação mais recente | Preço-alvo mais recente | Justificativa principal |
Barclays | Compra | US$ 305 | Otimista com os avanços graduais na certificação do 737-10, com a forte demanda de companhias aéreas globais por renovação de frota impulsionando a aceleração da produção em ritmo máximo. |
Bernstein | Compra | US$ 298 | Acredita que o fosso econômico do duopólio é extremamente sólido, com a elevação da produção mensal da série 737 para 47 unidades servindo como o principal catalisador para a recuperação do valuation. |
Goldman Sachs | Compra | US$ 253 | Ajustou o ritmo de recuperação da cadeia de suprimentos, mas enfatizou que uma carteira de pedidos volumosa proporciona uma visibilidade de receita excepcionalmente alta. |
Morgan Stanley | Manter | US$ 225 | Permanece cauteloso quanto aos gargalos na cadeia de suprimentos, como os cronogramas de entrega de assentos e motores da CFM, mas o preço-alvo continua acima do preço atual. |
Embora os preços-alvo estejam em geral acima do preço atual das ações, instituições como Morgan Stanley e TD Cowen ainda alertam que atrasos nas entregas por parte de fornecedores de motores, da fabricação de fuselagens pela Spirit AeroSystems e de assentos internos ainda podem impactar levemente os cronogramas finais de entrega do 787 e do 737. Além disso, apesar de melhorias no fluxo de caixa, o endividamento líquido da empresa continua elevado, e as despesas com juros em um ambiente de taxas de juros altas estão limitando a eficiência da conversão em lucro líquido.
Análise Técnica das Ações da Boeing: Desafiando o Nível de US$ 200
Em um cenário de alta, se o fluxo de caixa livre da Boeing no 3T ficar positivo conforme o esperado e a gestão confirmar que a produção mensal do 737 atingiu 47 aeronaves, enquanto o cronograma de certificação do 737-10/777X se mantém inalterado, espera-se que a ação rompa a resistência de US$ 198–US$ 202 com forte volume, engatando um rali para fechar o gap ex-dividendo e recompor o valuation rumo a US$ 215+.
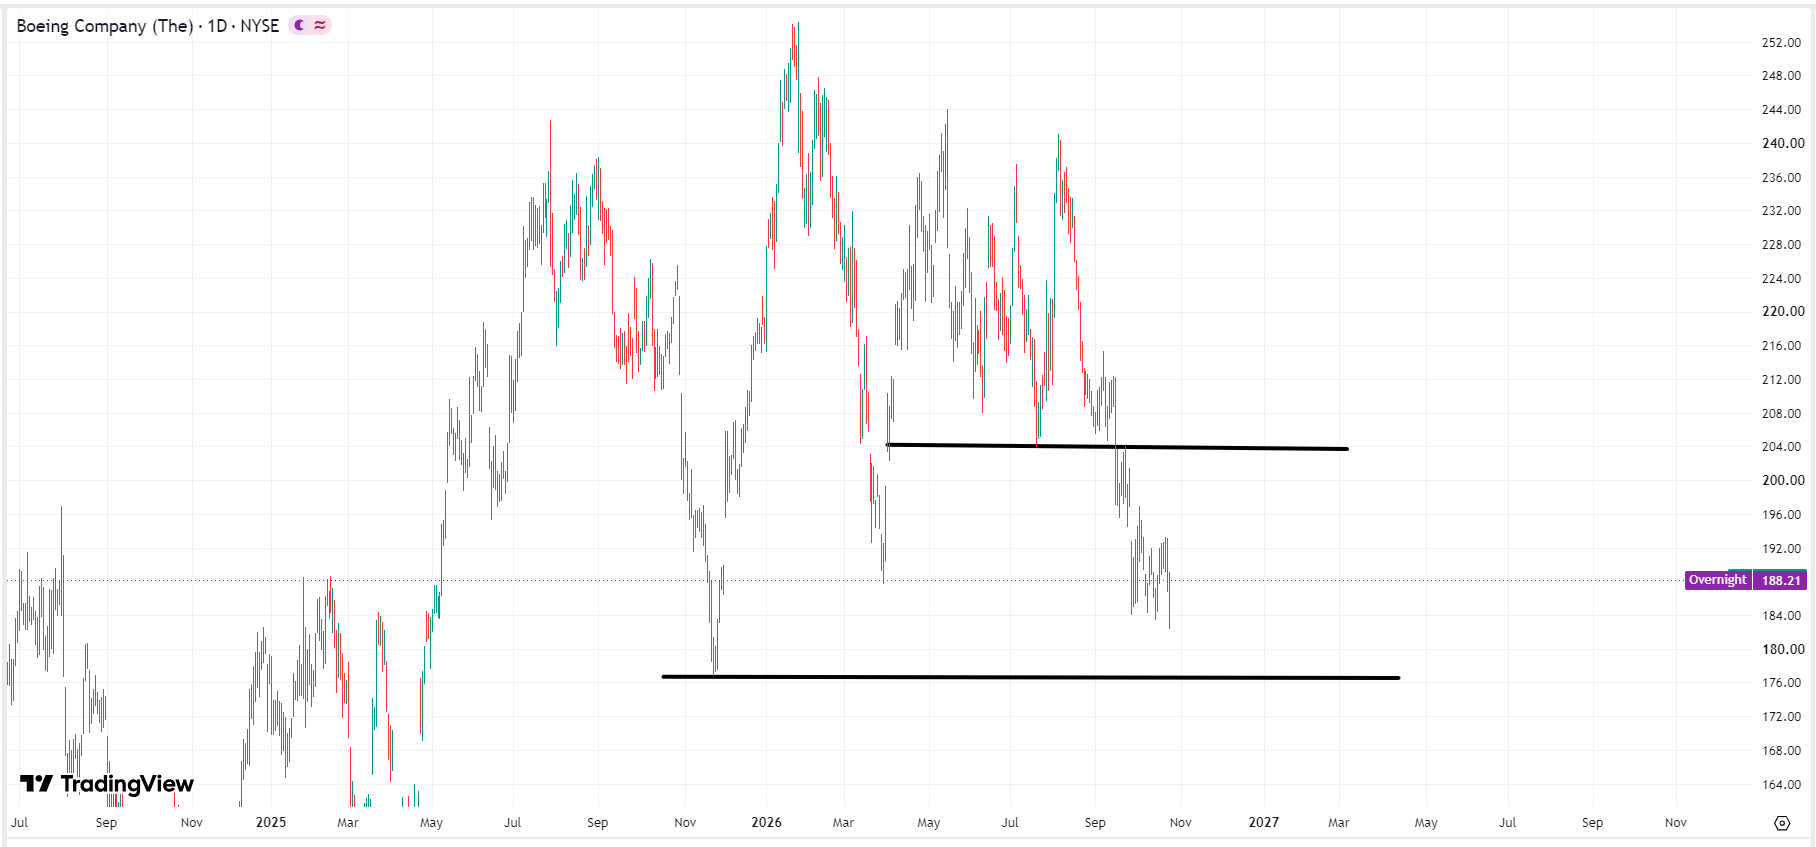 Gráfico de preços das ações da Boeing, Fonte: TradingView
No entanto, se os prazos de entrega da cadeia de suprimentos para motores CFM e assentos da Rolls-Royce voltarem a prejudicar o guidance de entregas, é mais provável que a ação busque suporte na faixa de US$ 172–US$ 176, que foi a mínima do recuo de novembro do ano passado. Se essa linha de defesa não se mantiver, um segundo processo de teste de fundo rumo a US$ 160 não pode ser descartado.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados










Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.