


Previsão para as Ações da WDC: Demanda por Armazenamento de IA Eleva Preços dos HDDs, a Western Digital Pode Voltar a US$ 500?


Podcast IA


As ações da Western Digital (WDC) registraram alta consecutiva, impulsionadas por fortes resultados no quarto trimestre do ano fiscal de 2026 e projeções otimistas, sustentadas pela demanda de data centers de IA por armazenamento em nuvem e HDDs de alta capacidade. A lucratividade melhorou com margens maiores e preços mais altos por TB. No entanto, o papel permanece em consolidação lateral. Analistas destacam que a resistência chave de curto prazo está em US$ 488,19, enquanto o suporte crítico de médio prazo localiza-se em US$ 414,63. A execução da tecnologia HAMR e a sustentação dos contratos de longo prazo são cruciais para a tendência futura.
TradingKey - Em 22 de setembro, no horário do leste dos EUA, a Western Digital (WDC) subiu 3,67%, fechando a US$ 464,60, após atingir uma máxima intradiária de US$ 474,39. A ação avançou pelo quinto pregão consecutivo, recuperando cerca de 12,8% em relação ao seu fechamento de 15 de setembro, de US$ 411,96; em comparação com a máxima intradiária de US$ 799,87 registrada em 18 de junho, o papel continua em queda de cerca de 41,9%.
A Western Digital concluiu o spin-off do seu negócio de memórias flash em 24 de fevereiro de 2025, e o negócio correspondente agora é operado de forma independente pela SanDisk (SNDK). Após o spin-off, a Western Digital foca em unidades de disco rígido, sendo os HDDs Nearline de alta capacidade para provedores de serviços em nuvem e grandes data centers o seu principal motor de crescimento. Os data centers de IA continuam a impulsionar a demanda por armazenamento de dados, levando os clientes de nuvem a expandir a aquisição de HDDs.
Data Centers de IA Impulsionam Demanda por HDDs enquanto Lucratividade da Western Digital Continua a Melhorar
A Western Digital reportou receita de US$ 3,747 bilhões no quarto trimestre do ano fiscal de 2026, alta de 44% em relação ao mesmo período do ano anterior; a margem bruta Non-GAAP subiu de 41,3% no ano anterior para 54,4%, enquanto o lucro por ação ajustado cresceu 109%, para US$ 3,56. O fluxo de caixa operacional e o fluxo de caixa livre foram de US$ 1,389 bilhão e US$ 1,281 bilhão, respectivamente.
O crescimento do lucro foi impulsionado principalmente pelo aumento da capacidade expedida de HDDs, por uma proporção maior de produtos de alta capacidade, por elevações de preços e por ganhos de eficiência na fabricação. Durante o trimestre, o preço médio de venda por TB registrou crescimento anual na faixa alta de dois dígitos, enquanto o custo por TB diminuiu cerca de 8%.
Para o primeiro trimestre do ano fiscal de 2027, a empresa projeta uma receita entre US$ 4,0 bilhões e US$ 4,2 bilhões, margem bruta Non-GAAP entre 55% e 56% e lucro por ação ajustado variando de US$ 3,85 a US$ 4,15. Os pontos médios das três métricas de projeção superam os níveis registrados no quarto trimestre, refletindo que a demanda por armazenamento em nuvem, o mix de produtos e a precificação continuam sustentando o desempenho.
A maior parte do volume do segmento de nuvem já está coberta por contratos de longo prazo, com o acordo de um cliente estendendo-se até 2029, e a empresa está negociando novos acordos para o período de 2029 a 2031. Esses arranjos aumentam a visibilidade de volume, embora a precificação efetiva ainda dependa do momento de renovação dos contratos e do lançamento de novos produtos.
No segmento de produtos, os discos rígidos ePMR com capacidades de até 40 TB começaram a ser entregues, com o avanço da produção em massa junto a dois clientes; a expectativa é que eles representem aproximadamente 50% da capacidade expedida da linha Nearline até o terceiro trimestre do ano fiscal de 2027.
A Western Digital planeja iniciar as entregas de discos rígidos HAMR de 44 TB no primeiro semestre de 2027. O produto ainda precisa concluir a qualificação junto aos clientes e a rampa de produção em massa conforme o cronograma, sendo que o ritmo desse progresso afetará a competitividade da empresa frente à Seagate no mercado de discos rígidos de ultra-alta capacidade.
O Rali das Ações da WDC Pode Continuar?
Os motores de crescimento de médio prazo da WDC decorrem da expansão da computação em nuvem e dos data centers de IA, da oferta restrita de HDDs Nearline e da alta dos preços por TB. Embora os discos rígidos não participem do processamento de IA, eles continuam sendo o principal meio de armazenamento de baixo custo para dados de treinamento, data lakes, logs e backups.
A administração afirmou que o preço por TB no trimestre mais recente subiu entre 18% e 19% na comparação anual, com a maior parte da produção de 2027 já garantida por acordos de longo prazo e alguns pedidos se estendendo até 2028 e 2029.
O risco reside nas elevadas expectativas do mercado. Em agosto, a WDC divulgou lucros e projeções (guidance) que superaram as expectativas, mas suas ações ainda assim recuaram de forma significativa, indicando que um crescimento constante pode não ser suficiente para elevar os valuations.
Daqui em diante, os principais pontos de atenção incluem o preço por TB, as remessas de unidades ePMR de 40 TB e a qualificação da tecnologia HAMR. A oferta de ePMR de 40 TB está em expansão, enquanto os produtos HAMR de primeira geração passam por qualificação junto a quatro grandes clientes de nuvem, com remessas previstas para o primeiro semestre de 2027.
Se os preços e os volumes de remessas continuarem crescendo, ainda haverá espaço para os lucros da WDC aumentarem; no entanto, se a demanda desacelerar ou a produção em massa da tecnologia HAMR for adiada, o preço das ações poderá sofrer pressão.
Análise técnica da WDC: US$ 488 torna-se nível de resistência chave para recuperação
[Fonte: TradingView]
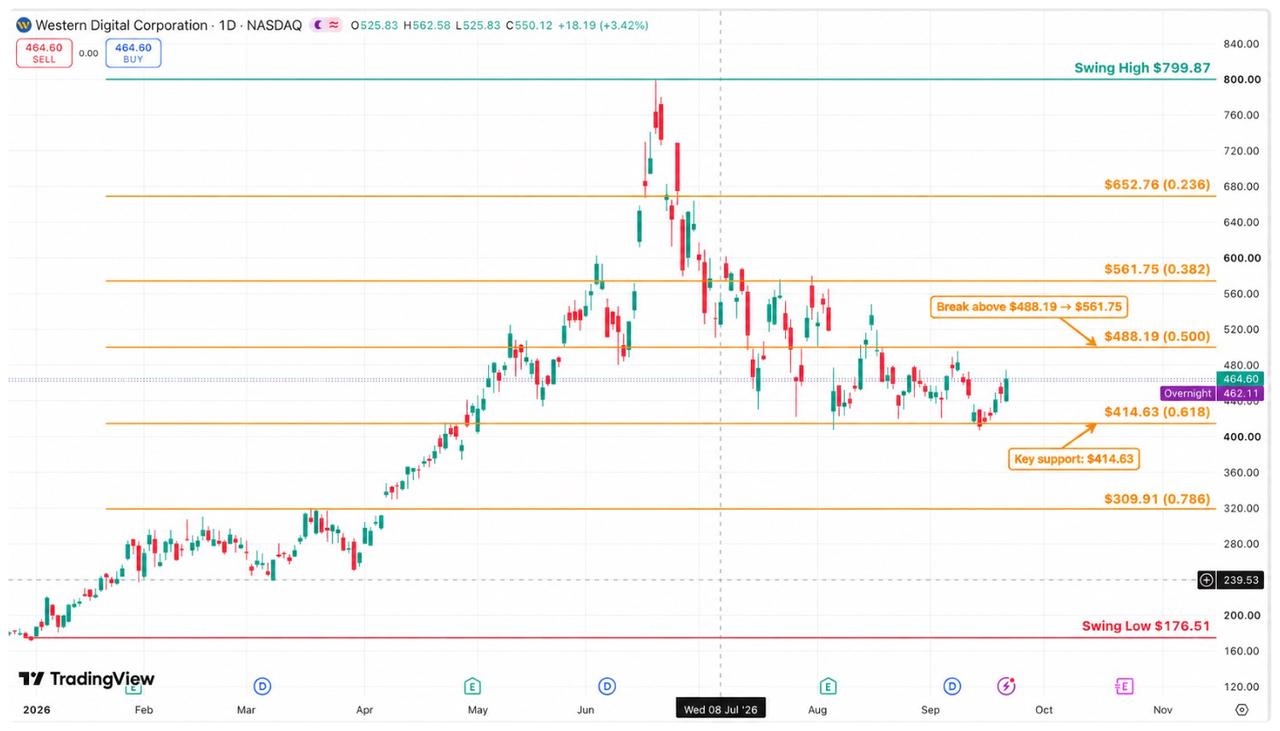
No gráfico diário, a WDC vem recuando desde que atingiu US$ 799,87 em junho. Recentemente, a ação encontrou suporte perto de US$ 414,63 e se recuperou até US$ 464,60. Atualmente, o papel está sendo negociado abaixo do nível de retração de 0,5 de Fibonacci em US$ 488,19, permanecendo, de modo geral, em uma consolidação lateral entre US$ 414 e US$ 488.
Na ponta alta, US$ 488,19 é um nível de resistência chave no curto prazo. Se a ação romper esse patamar com alto volume e se sustentar acima dele, o próximo alvo pode ser US$ 520, seguido pelo nível de retração de 0,382 de Fibonacci em US$ 561,75. A faixa de US$ 561 a US$ 562 também está próxima de uma zona anterior de alto volume, onde se espera que a pressão vendedora aumente.
Na ponta baixa, a região em torno de US$ 440 oferece suporte de curto prazo, enquanto US$ 414,63 atua como um importante nível defensivo no médio prazo. Se a ação recuar, mas mantiver os US$ 414,63, a estrutura de consolidação lateral permanecerá intacta; se romper decisivamente abaixo desse nível no fechamento, a correção poderá se estender até US$ 380, com suporte adicional de baixa perto de US$ 309,91.
No geral, a WDC está passando por uma recuperação lateral após uma forte queda, e uma reversão de tendência no médio prazo ainda não foi confirmada. Manter-se firme acima de US$ 488,19 pode abrir caminho para uma recuperação adicional rumo a US$ 520–US$ 562, enquanto uma queda abaixo de US$ 414,63 sinalizaria um rompimento de baixa da faixa de consolidação.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados










Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.