


Prévia de resultados da Kioxia: As ações podem se recuperar após queda de 60%? Oferta de NAND e recompras são fundamentais


As ações da Kioxia acumulam queda de 66% desde o pico em junho, reflexo de um ajuste global no setor de memórias e do pânico em torno de riscos setoriais. Embora os fundamentos da demanda por NAND para IA permaneçam sólidos, o mercado teme o excesso de oferta a partir de 2027, impulsionado pela expansão de capacidade chinesa. Com a saída total da Bain Capital, o foco do investidor migra dos lucros imediatos para o *guidance* do segundo trimestre, o controle de gastos (capex) e a sinalização de recompras de ações para estancar a desvalorização.
TradingKey - Em 31 de julho, a Kioxia divulgará seus resultados do primeiro trimestre do ano fiscal de 2027 (1º de abril de 2026 a 30 de junho de 2026). No entanto, o cenário para este relatório de resultados já é completamente diferente de um mês atrás. Em 22 de junho, o preço das ações da Kioxia liderou a lista de capitalização de mercado do Japão, atingindo 112.700 ienes (cerca de US$ 689) por ação, mas, no fechamento de 30 de julho, estava em 39.500 ienes por ação, uma queda de quase 66% em relação ao seu pico. Além dos números de lucro do primeiro trimestre, o mercado também está focado em saber se essa taxa de crescimento dos lucros pode ser sustentada?
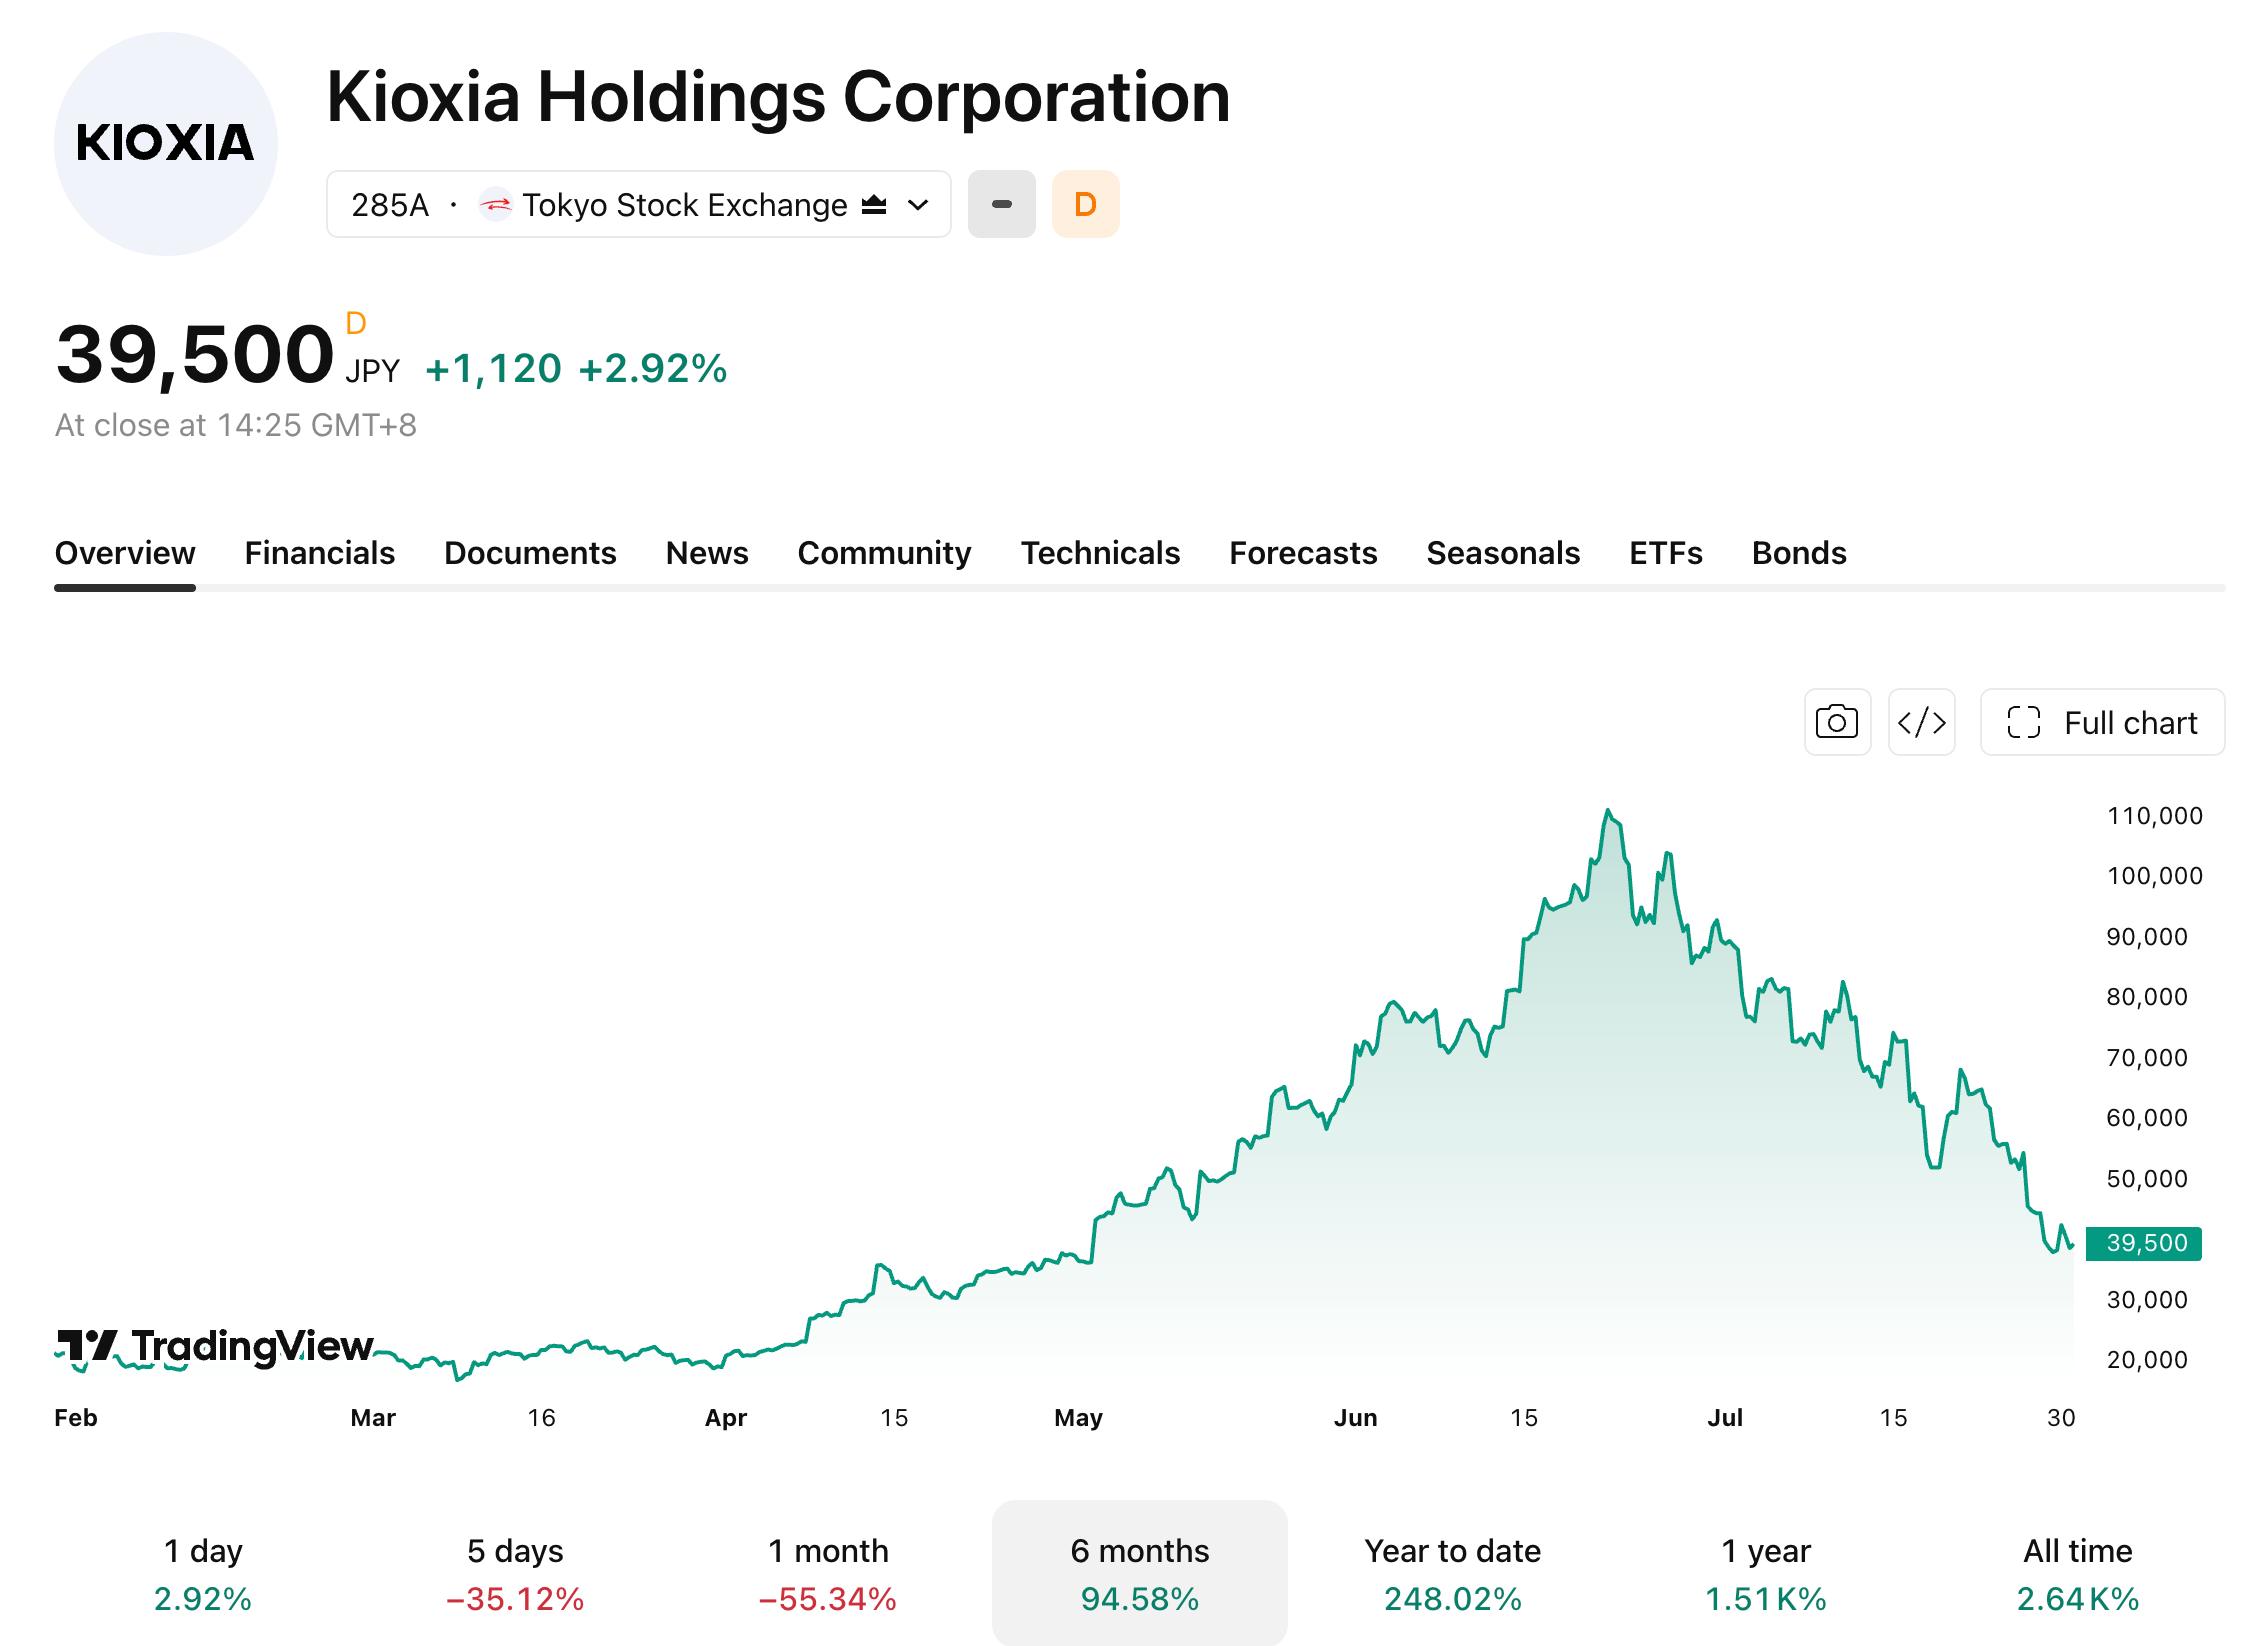
[Fonte: TradingView]
Resultados não são mais dúvida enquanto foco do mercado se volta para lógica de alta nos preços de NAND
Em 15 de maio, a Kioxia divulgou seu guidance para o primeiro trimestre antes do previsto: receita de 1,75 trilhão de ienes, lucro operacional de 1,298 trilhão de ienes e lucro líquido de 869 bilhões de ienes. O lucro de um único trimestre superou o de todo o ano fiscal anterior (554,5 bilhões de ienes).
As instituições estão ainda mais otimistas do que a própria empresa. O Goldman Sachs ( GS) espera lucro operacional de 1,417 trilhão de ienes, enquanto o Citi ( C) espera 1,40 trilhão de ienes, com ambas as instituições elevando seus preços-alvo para 116.000 ienes e 140.000 ienes, respectivamente, no final de junho.
No entanto, os ventos favoráveis do forte crescimento dos lucros já foram totalmente precificados pela alta anterior, e o foco do mercado agora se voltou para a lógica dos aumentos de preços de NAND.
Ações da Kioxia recuam mais de 60% com o aumento do pânico no mercado
A tese de aumentos de preços do NAND está sendo testada, mas, fundamentalmente, a oferta e a demanda de NAND continuam apertadas. O guidance de maio da Kioxia indicou claramente que a demanda de data centers de IA continua se fortalecendo e que a oferta continuará apertada até 2027. O relatório mais recente de julho da TrendForce também confirmou que o déficit de oferta de NAND ficará em torno de 4% a 5% em 2026, mantendo o cenário de escassez.
Com os fundamentos intactos, por que o preço das ações caiu? A forte queda de 28 de julho não se deveu a notícias negativas específicas da própria Kioxia, mas sim a um pânico coletivo em todo o setor global de memórias para IA. O Índice de Semicondutores da Filadélfia recuou 2,23%, e a Nvidia ( NVDA) caiu quase 5%, e a SanDisk ( SNDK) caiu mais de 11%, e o KOSPI da Coreia do Sul acionou circuit breakers. O catalisador foi um colapso de confiança desencadeado pela polêmica em torno da linha de crédito rotativo de US$ 750 bilhões da Nvidia. A Kioxia, que havia registrado os maiores ganhos no período anterior, tornou-se naturalmente o principal alvo da fuga de capital.
Preocupações mais profundas vêm do lado da oferta. Samsung, SK Hynix e a própria Kioxia estão expandindo suas capacidades, e a TrendForce prevê que o crescimento da oferta superará a demanda no segundo semestre de 2027. O fator China está acelerando esse processo; a fábrica da Fase 3 da YMTC entrou na fase de instalação de equipamentos, com equipamentos locais representando mais de 50% das aquisições pela primeira vez. A expectativa é que a produção comece até o fim de 2026 e atinja uma capacidade mensal de 50.000 wafers em 2027.
Enquanto isso, a YMTC planeja construir duas fábricas adicionais além de suas fabs existentes. Assim que essas três fábricas estiverem totalmente operacionais, a expectativa é que elas mais do que dobrem a capacidade total. A TrendForce projeta que, até 2027, a participação da China na produção global de bits de NAND subirá para quase 19%, representando uma pressão de oferta adicional que não pode ser ignorada.
A saída da Bain Capital também é um dos principais temas discutidos repetidamente pelo mercado. A gestora de private equity, que liderou a aquisição da Toshiba Memory (antecessora da Kioxia) em 2018, liquidou toda a sua participação no início de julho com um desinvestimento total de aproximadamente US$ 17 bilhões, marcando o maior retorno individual na história dos investimentos de private equity no Japão. A Bain levou menos de dois anos para passar de uma participação de cerca de 55% no momento do IPO para a saída completa.
No entanto, a interpretação institucional desse sinal está claramente dividida. Alguns analistas acreditam que encontrar compradores para um lote de ações tão grande indica que a demanda continua robusta e elimina a pressão residual de venda (overhang) de grandes acionistas sobre o preço das ações, representando um sinal positivo. Ainda assim, a decisão da Bain de sair completamente depois que a empresa se tornou a maior do Japão em valor de mercado de fato levou alguns investidores a reavaliarem o valor de médio a longo prazo do papel.
Três Sinais de Resultados para Acompanhar: Guidance do 2T, Ritmo de Produção e Sinais de Recompra
Se os resultados vão corresponder às expectativas já não é o principal ponto de incerteza, pois é altamente provável que os números reais fiquem na faixa média-alta do guidance. O que realmente determinará a trajetória do preço das ações é como a gestão abordará três preocupações centrais:
A primeira são as perspectivas para o Q2. O Goldman Sachs apontou que, até a divulgação do guidance em maio, os preços de cerca de 30% do volume de remessas do Q2 ainda não haviam sido fixados, e os preços reais de transação desses pedidos impactarão diretamente o desempenho do Q2. O mercado quer ouvir a avaliação mais recente da administração sobre as tendências do preço médio de venda (ASP) do NAND e do volume de remessas, bem como se a demanda por SSDs corporativos pode compensar a fraqueza contínua no setor de eletrônicos de consumo. A TrendForce prevê que a produção global de smartphones cairá de 15% a 20% na comparação anual em 2026.
A segunda são as perspectivas de oferta. A avaliação da administração sobre as tendências de capacidade e preços do segundo semestre de 2026 até 2027 é crucial. Se sinalizarem que o ritmo de expansão da capacidade é controlável, isso ajudará a aliviar as preocupações com o excesso de oferta. As verificações de canal do Goldman Sachs indicam que os principais fabricantes de chips de memória continuam a priorizar as despesas de capital (Capex) em DRAM, o que significa que a nova capacidade incremental de NAND continuará limitada, uma tendência que deve persistir pelo menos até 2028.
A terceira é o retorno aos acionistas. Diante de uma profunda correção no preço das ações, os planos de recompra de ações tornaram-se uma variável fundamental que influencia o sentimento do mercado. A Kioxia declarou claramente em maio que a distribuição de dividendos é uma prioridade, mantendo ao mesmo tempo flexibilidade para recompras de ações. Se a administração anunciar uma recompra formal neste briefing, isso servirá como um sinal importante para o mercado avaliar se a empresa acredita que suas ações estão subvalorizadas. O valor de sinalização de uma recompra pode ser tão importante quanto a própria recompra.
Um relatório de resultados que apenas atenda às expectativas é altamente improvável de reverter a tendência de queda. Em 29 de julho, as ações da Kioxia saltaram até 9,58% no intradia, impulsionadas pelos resultados acima do esperado da SK Hynix, antes de passarem por uma forte virada e caírem mais de 10%, indicando uma forte disposição do capital em vender diante de boas notícias. A postura da administração em relação às tendências de preços, ao ritmo de expansão da capacidade e às recompras terá um peso maior para determinar se o preço das ações conseguirá se estabilizar do que os números de lucro do Q1. Diante do desinvestimento da Bain Capital, das crescentes dúvidas sobre refinanciamento e do colapso do sentimento do setor, esta divulgação de resultados enfrenta uma situação mais difícil do que nunca.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados











Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.