


Prévia do PCE de setembro nos EUA: A inflação pode voltar a aquecer, como reagirão as ações dos EUA, o dólar e o ouro?



Podcast IA


O índice de preços PCE de setembro nos EUA, divulgado em 29 de outubro, será crucial para o mercado avaliar a política do Federal Reserve em dezembro, antecipando uma nova aceleração inflacionária. Os recentes dados de CPI e PPI indicam pressões persistentes de custos. Um núcleo do PCE acima das projeções pode elevar as apostas de alta de juros, impulsionando o dólar e os rendimentos dos Treasuries, enquanto pressiona ações de tecnologia e ouro. Caso contrário, leituras mais brandas podem aliviar os mercados e sustentar uma recuperação de ativos de risco e metais preciosos.
TradingKey - Nesta quinta-feira (29 de outubro), os EUA divulgarão o índice de preços das despesas de consumo pessoal (PCE) de setembro. No entanto, como o relatório do PCE será divulgado após a decisão de taxa de juros do Federal Reserve de outubro, esses dados não afetarão o resultado da reunião de outubro, mas poderão servir como uma base importante para o mercado avaliar se o Fed voltará a elevar os juros em dezembro.
Atualmente, o mercado espera que o PCE de setembro mostre uma nova elevação da pressão inflacionária nos EUA. O PCE cheio deve subir 0,5% na comparação mensal, ante 0,3% em agosto, com a taxa de crescimento anual projetada para avançar de 3,4% para 3,6%. O núcleo do PCE, que é acompanhado mais de perto pelo Fed, deve subir 0,3% na comparação mensal, acima dos 0,2% de agosto, enquanto sua taxa anual pode subir de 3,0% para 3,1%.
PCE de setembro pode voltar a acelerar, expectativas de alta de juros em dezembro seguem no foco
Os dados recém-divulgados do CPI e do PPI deram fortes sinais de aquecimento do PCE. O CPI dos EUA em setembro subiu 0,6% na comparação mensal e 3,7% na comparação anual, com os preços da energia avançando 5,2% em um único mês e os preços da gasolina subindo 9,1%; o núcleo do CPI subiu 0,3% em relação ao mês anterior e 2,6% na base anual.
As pressões sobre os preços no lado da produção são ainda mais evidentes. Em setembro, o PPI disparou 1,3% na comparação mensal, registrando a maior alta em um único mês desde março de 2022, e avançou para 6,3% na comparação anual; entre esses dados, os preços dos bens de demanda final subiram 2,6%, enquanto os preços da energia saltaram 10,8%. Isso indica que a alta da inflação em setembro não se refletiu apenas na ponta do consumidor, mas as pressões de custos na cadeia produtiva foram igualmente pronunciadas.
Para os investidores, o aspecto mais relevante desta leitura do PCE é se o núcleo do PCE atingirá ou até superará 0,3%. Se o núcleo do PCE subir para 0,4% na comparação mensal ou ficar significativamente acima de 3,1% na base anual, o mercado poderá interpretar que a inflação voltou a se espalhar para os serviços e itens de consumo mais amplos, elevando ainda mais a probabilidade de um novo aumento de juros pelo Federal Reserve em dezembro. Por outro lado, se o núcleo do PCE permanecer em torno de 0,2%, isso sugeriria que as fortes altas no CPI e no PPI de setembro foram impulsionadas em grande parte pelos preços da energia, enquanto as pressões inflacionárias subjacentes continuam relativamente brandas, o que poderia levar o mercado a reduzir suas expectativas de alta de juros em dezembro.
Atualmente, o mercado prevê de modo geral que o Federal Reserve manterá a taxa-alvo inalterada na faixa de 3,75%-4,00% em sua reunião de outubro, mas mantém uma precificação claramente hawkish em relação à política de dezembro. De acordo com a ferramenta CME FedWatch Tool, até 28 de outubro, os negociadores estimavam uma probabilidade de aproximadamente 84% de alta de juros em dezembro. Enquanto isso, o rendimento dos títulos do Tesouro dos EUA de 10 anos subiu para cerca de 5,01%, e o Índice do Dólar permanece próximo a 102,40.
Sob uma perspectiva de mais longo prazo, as projeções econômicas do Federal Reserve de setembro preveem a inflação do PCE em 3,7% e o núcleo do PCE em 3,4% para 2026, ambos significativamente acima da meta de longo prazo de 2%. Portanto, mesmo que o PCE de setembro venha amplamente alinhado com as expectativas do mercado, é improvável que leve o Fed a mudar rapidamente em direção ao afrouxamento monetário, sendo mais provável que o mercado reprecifique os ativos em torno da questão sobre 'continuar ou não a subir os juros em dezembro'.
Como o PCE impactará os mercados: perspectivas para as ações dos EUA, dólar e ouro
No mercado de ações dos EUA, se o núcleo do PCE de setembro vier acima do esperado, atingindo especialmente 0,4% ou mais na comparação mensal, o mercado poderá elevar ainda mais a probabilidade de um aumento de juros em dezembro, e os rendimentos dos títulos do Tesouro dos EUA poderão subir novamente, pressionando setores de valuation elevado, como o índice Nasdaq, IA e semicondutores. Atualmente, o rendimento das Treasuries de 10 anos está em torno de 5%, e as taxas de juros elevadas vêm impondo uma limitação visivelmente maior sobre a avaliação das ações. Se o núcleo do PCE vier abaixo de 0,3%, isso poderá aliviar as preocupações do mercado em relação a novas altas de juros, e um declínio nos rendimentos das Treasuries favoreceria uma recuperação das ações de tecnologia e de crescimento. No entanto, se o avanço do PCE cheio for impulsionado principalmente pela energia, enquanto o núcleo da inflação atender às expectativas, a reação no mercado de ações dos EUA poderá ser relativamente limitada.
Em relação ao dólar norte-americano, se o PCE vier acima do esperado, especialmente se o núcleo da inflação voltar a acelerar, isso reforçará as expectativas de que as taxas de juros nos EUA permanecerão elevadas ou até subirão mais, podendo dar suporte ao índice do dólar. O dólar está atualmente perto de uma máxima de duas semanas, tendo como principal fator de suporte a alta probabilidade precificada pelo mercado para um aumento de juros em dezembro. Se o núcleo do PCE vier abaixo das expectativas, reduzindo a probabilidade de um aumento de juros em dezembro e provocando um recuo nos rendimentos das Treasuries, isso poderá desencadear uma fase de ajuste para o dólar.
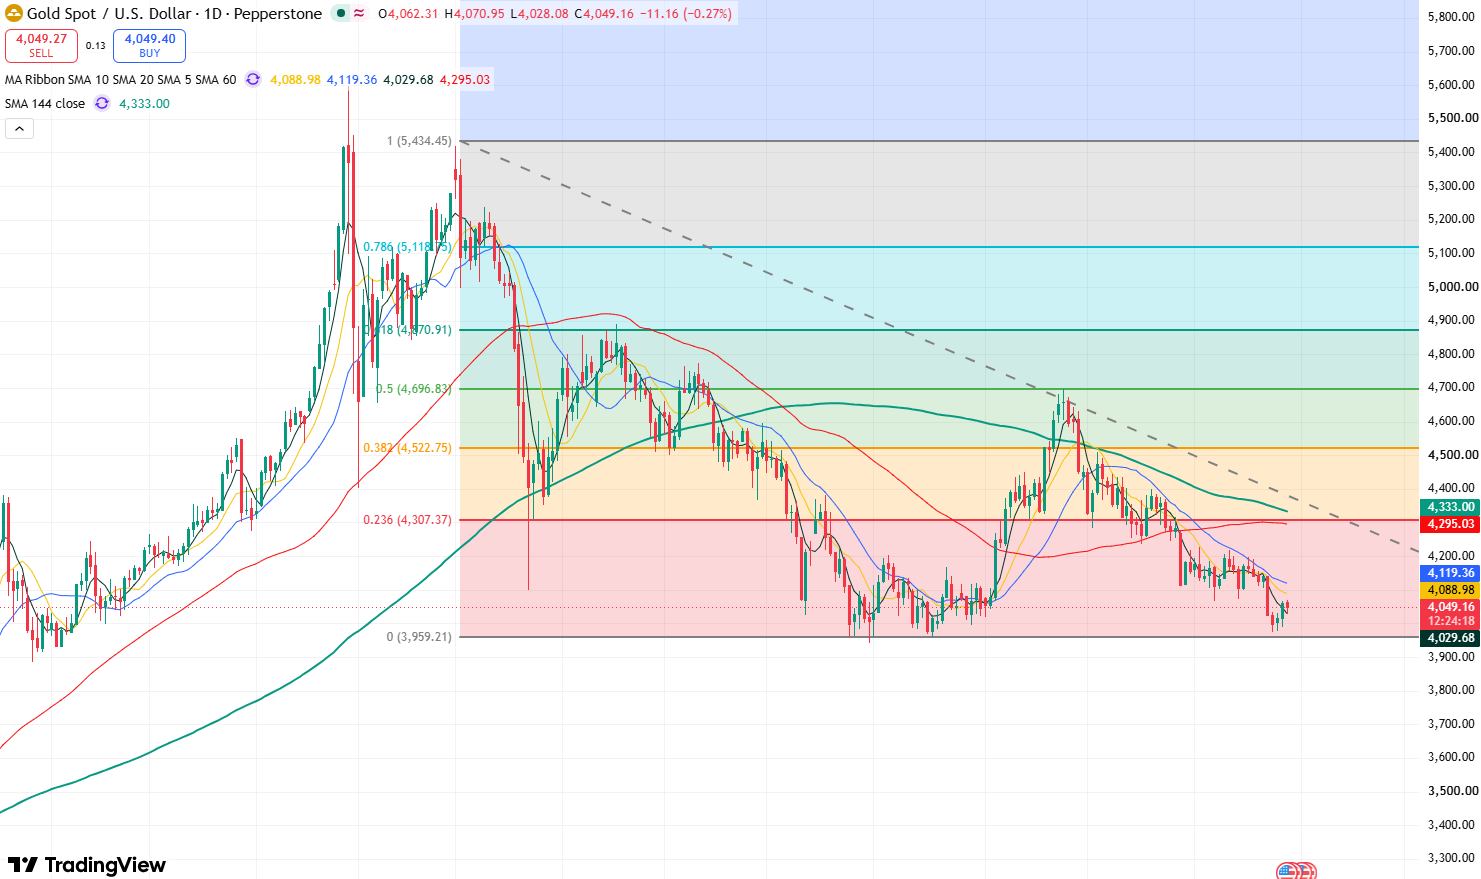
Gráfico diário do preço do ouro, Fonte: TradingView
Quanto ao ouro (XAUUSD), em 28 de outubro, os preços do ouro durante o dia caíram para cerca de US$ 4.050, já que os preços elevados do petróleo, o dólar forte e as expectativas de juros altos continuaram a limitar o desempenho do metal. Se o PCE superar as expectativas, uma nova alta do dólar e das taxas de juros reais poderá manter o ouro sob pressão, com os preços podendo cair abaixo de US$ 4.000 para testar o nível de suporte próximo de US$ 3.940; se o núcleo do PCE vier abaixo das expectativas e o mercado reduzir as apostas em um aumento de juros em dezembro, favorecendo um recuo do dólar e dos rendimentos das Treasuries, o ouro poderá registrar uma alta de recuperação, com potencial para testar o patamar de US$ 4.100.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados











Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.