


Equinox Gold Corp (EQX) 주식 마감했습니다 하락 7.11%에 11월10일: 변동 원인


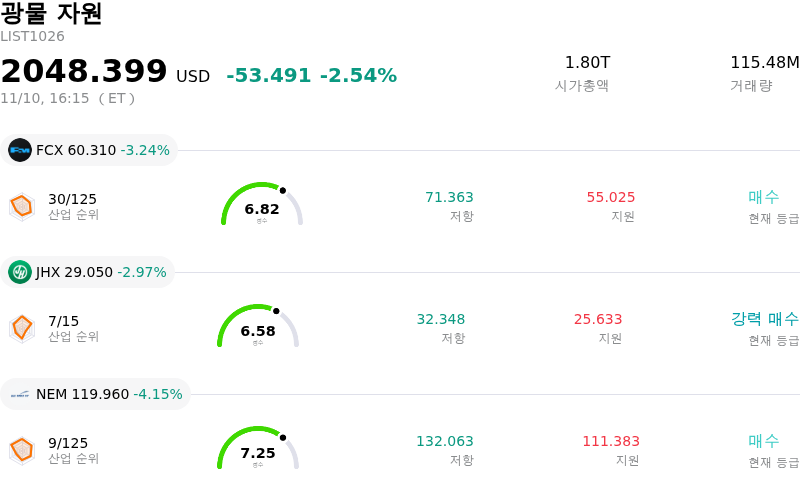
Equinox Gold Corp (EQX) 종목은 7.11% 하락하여 마감했습니다. 광물 자원 업종은 2.54% 하락했습니다. 해당 기업은 산업 평균보다 저조한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Freeport-McMoRan Inc (FCX) 하락 3.24%, James Hardie Industries PLC (JHX) 하락 2.97%, Newmont Corporation (NEM) 하락 4.15%입니다.
오늘 Equinox Gold Corp(EQX) 주가 하락의 요인은 무엇인가요?
에퀴녹스 골드는 3분기 실적 발표와 이어진 경영진 콘퍼런스콜 이후 상당한 하방 압력을 받았다. 신규 통합 자산의 기여에 힘입어 표면상 큰 폭의 외형 성장을 달성했음에도, 주요 운영 지표 전반의 실적은 시장의 광범위한 기대에 미치지 못했다. 매출액이 시장 컨센서스를 밑돌자 투자자들이 높아진 밸류에이션 멀티플 대비 단기 성장 경로를 재평가하면서 즉각적인 매도 압력으로 이어졌다.
이번 하락의 주된 요인은 연간 생산량 가이던스에 대한 경영진의 설명이었다. 운영 현황 업데이트에 따르면 연간 생산량은 현재 가이던스 범위의 하단에 머무르고 있는 것으로 나타났다. 특히 장비 교체에 따른 그린스톤(Greenstone) 광산의 처리량 제한과 메스콰이트(Mesquite) 광산의 지반공학적 난관 등 운영상 차질이 투자 심리를 짓눌렀다. 또한 예상보다 높은 연료비와 유지보수 수요, 지속 자본 지출로 인해 총지속유지비용(AISC)이 상승하면서, 자산 기반 전반에 걸친 지속적인 인플레이션과 운영상 마찰이 부각되었다.
대외 거시경제 여건도 하락세를 증폭시켰다. 미국 달러화 강세와 지속되는 매파적 통화정책 기대감으로 금 가격이 조정을 받으면서 귀금속 채굴 업계 전반에 광범위한 역풍이 일었다. 중견 생산업체는 통상 기초 원자재 가격에 대한 영업 레버리지가 더 높기 때문에, 해당 부문 종목들은 금 가격 약세에 한층 더 민감한 반응을 보였다.
배당금 지급과 자사주 매입을 포함한 긍정적인 기업 조치에도 불구하고, 시장 참여자들은 자본 환원 프로그램보다 단기 실행상의 난관과 잉여현금흐름 창출을 우선시했다. 대규모 자산 결합에 따른 통합 리스크가 여전히 진행 중인 데다 주요 확장 프로젝트에 규율 있는 자본 배치가 요구되면서, 기관 투자자들은 신중한 태도를 취했고 이는 장중 가파른 위험 축소(디리스킹)를 촉발했다.
Equinox Gold Corp(EQX) 기술 분석
기술적으로 Equinox Gold Corp (EQX) 종목은 MACD (12,26,9) 값이 0.390이며, 이는 중립 신호를 나타냅니다. 52.514의 상대강도지수 값은 중립 상태를 시사하고, 35.793의 윌리엄스 %R 값은 매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Equinox Gold Corp(EQX) 펀더멘털 분석
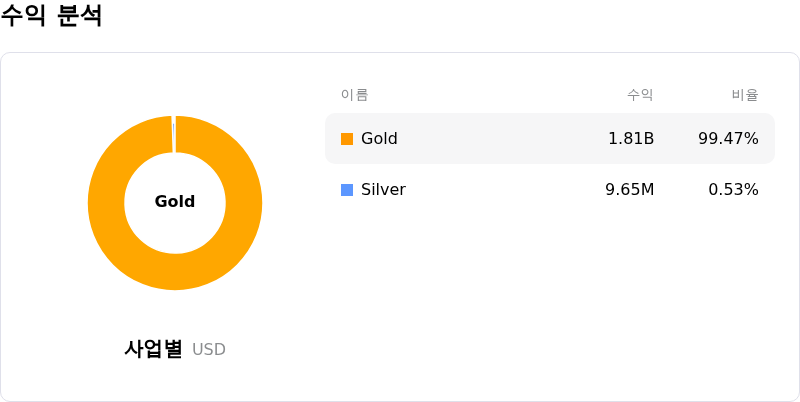
Equinox Gold Corp (EQX)는 광물 자원 산업에 속하며 최신 연간 수익은 $1.82B이며, 산업 내에서 48위를 차지하고 있습니다. 순이익은 $221.47M이며, 산업 내에서 46위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $21.25, 최고가는 $23.00, 최저가는 $19.51입니다.
Equinox Gold Corp(EQX) 더 자세히 보기
기업 고유 리스크:
- 총유지비용(AISC) 상승 및 마진 압박: 회사가 11월 9일 발표한 2026년 3분기 재무 보고서에 따르면, 총유지비용(AISC)은 온스당 2,091달러로 상승했고 판매된 금 온스당 현금 비용은 1,654달러에 달했다. 이는 지속적인 단위당 비용 인플레이션이 영업이익률을 잠식하고 있음을 보여준다.
- 생산량 감소 및 비용 증가로 치우친 가이던스: 경영진은 최근 운영 현황 업데이트에서 2026년 연간 생산량이 가이던스 범위인 870,000~920,000온스의 하단을 향하고 있는 반면, 연간 AISC는 온스당 1,900~2,000달러 범위의 상단을 향하고 있어 4분기 실행 리스크가 커지고 있음을 확인했다.
- 합병 후 자산 통합 부담: 기관 애널리스트들은 7월 31일 올라 마이닝과의 기업결합 이후 증가한 영업비용과 통합 비용을 면밀히 주시하고 있다. 머슬화이트 및 카미노 로호 자산을 통합하는 과정에서 단기적인 운영상 마찰이 발생하고 잉여현금흐름 전환율이 희석되었기 때문이다.
- 인허가 리스크 및 자본 지출 부담: 최근 공시에서는 2027년까지 이어지는 주정부 환경 인허가와 용수 사용권이 최종 확정되지 않은 가운데 성장 프로젝트를 위한 지속적인 자본 지출 수요가 이어지면서, 향후 개발 일정이 규제 지연 및 잠재적 비용 초과에 노출되어 있다는 점이 부각되었다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.
추천 기사









코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.