


Fiserv Ord Shs (FISV) 주식 마감했습니다 상승 12.46%에 11월3일: 핵심 원인 공개


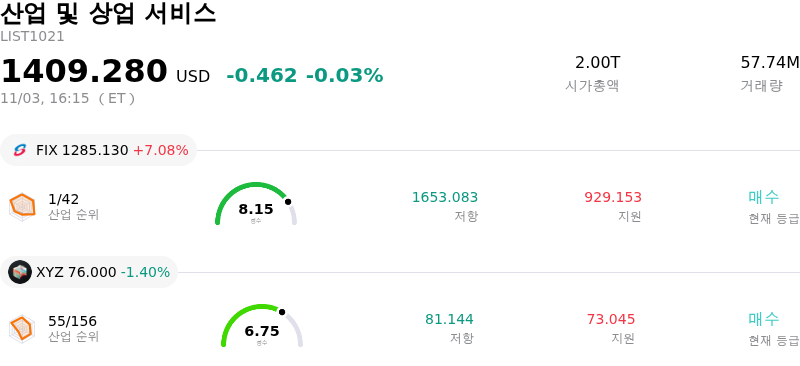
Fiserv Ord Shs (FISV) 종목은 12.46% 상승하여 마감했습니다. 산업 및 상업 서비스 업종은 0.03% 하락했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Comfort Systems USA Inc (FIX) 상승 7.08%, Fiserv Ord Shs (FISV) 상승 12.46%, Block Inc (XYZ) 하락 1.40%입니다.
오늘 Fiserv Ord Shs(FISV) 주가 상승의 요인은 무엇인가요?
파이서브(Fiserv)는 시장 전망치를 상회한 3분기 실적에 힘입어 가파른 상승세를 보였으며, 이는 투자자들에게 실적 개선(턴어라운드)에 대한 강한 확신을 주었다. 이 금융 서비스 기술 기업은 조정 주당순이익(EPS)과 조정 매출 모두 월가 예상치를 넘어섰다고 발표하며, 2분기 매출 저점을 지난 후 매출 흐름이 안정화되었음을 나타냈다. 파이낸셜 솔루션 부문의 성장세 전환과 코어 뱅킹 고객 유지율 개선에 힘입어 자체 매출 성과는 전년 동기 대비 보합세를 유지했다. 특히 경영진이 연간 조정 주당순이익 및 자체 매출 전망치를 재확인하면서, 4분기 주요 사업 부문의 성장 가속화에 대한 시장의 기대가 더욱 강화되었다.
이러한 긍정적인 모멘텀을 더욱 강화한 것은 일련의 전략적 비용 효율화 및 자본 배분 발표였다. 경영진은 포괄적인 포트폴리오 및 운영 검토를 거쳐 '프로젝트 엘리베이트(Project Elevate)' 이니셔티브를 대폭 강화하고 목표 비용 절감액을 두 배로 늘렸다. 확대된 구조조정 프로그램은 운영 효율성과 내부 혁신을 활용하여 장기적인 이익률 확대를 뒷받침한다. 또한 경영진은 견조한 잉여현금흐름 창출과 부채 상환을 바탕으로 4분기에 자사주 매입을 즉각 재개한다고 발표했다. 이러한 조치는 현금흐름 가시성 개선과 함께 목표 대차대조표 레버리지를 유지하면서 주주 환원을 강화하겠다는 경영진의 의지를 보여준다.
주가는 높아진 투자자 관심과 긍정적인 업계 동향에 힘입어 더욱 상승 탄력을 받았다. 주요 기관 투자자의 관심과 애널리스트들의 분석은 이 종목의 현저한 내재 가치 저평가 상태를 조명하며 매수 수요를 자극했다. 철저한 비용 집행과 전략적 파트너십을 촉구하는 행동주의 투자자들의 외부 관심 역시 구조적 가치 제고 가능성을 부각시켰다. 소상공인 가맹점 지출의 긍정적인 흐름과 함께 시장 예상치를 상회한 실적, 공격적인 비용 합리화, 자사주 매입 프로그램 재개가 어우러져 시장 전반에 강력한 강세 심리를 불러일으켰다.
Fiserv Ord Shs(FISV) 기술 분석
기술적으로 Fiserv Ord Shs (FISV) 종목은 MACD (12,26,9) 값이 1.891이며, 이는 매수 신호를 나타냅니다. 77.621의 상대강도지수 값은 매수 상태를 시사하고, 7.467의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Fiserv Ord Shs(FISV) 미디어 보도
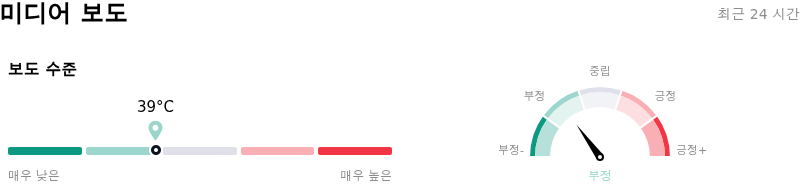
미디어 보도 측면에서 Fiserv Ord Shs (FISV)는 보도 점수가 39이며, 이는 낮은 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 약세 구역에 있습니다.
Fiserv Ord Shs(FISV) 펀더멘털 분석
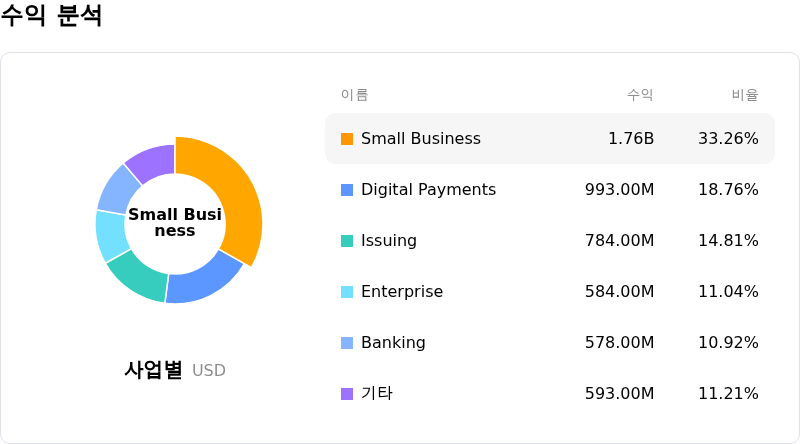
Fiserv Ord Shs (FISV)는 산업 및 상업 서비스 산업에 속하며 최신 연간 수익은 $21.10B이며, 산업 내에서 4위를 차지하고 있습니다. 순이익은 $3.48B이며, 산업 내에서 3위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 보유 상태로 평가했으며, 목표 가격 평균은 $59.87, 최고가는 $105.11, 최저가는 $40.00입니다.
Fiserv Ord Shs(FISV) 더 자세히 보기
기업 특유 리스크 요인:
- 대규모 비현금성 영업권 손상차손: 파이서브는 2026년 3분기 재무 보고서에서 64억 5,000만 달러의 비현금성 영업권 손상차손을 계상하여 주당 11.17달러의 대규모 GAAP 순손실을 기록했으며, 이는 자산 장부가치의 상당한 상각을 반영합니다.
- 가맹점 솔루션 부문의 수익성 악화: 2026년 3분기 조정 영업이익은 자체 매출액이 전년 수준에 머물렀음에도 전년 동기 대비 17% 감소하여, 핵심 사업인 가맹점 솔루션 및 클로버(Clover) 결제 처리 부문의 심각한 마진 압박과 운영 비용 증가를 보여주었습니다.
- 이익의 질 및 구조조정 비용 제외 이슈: 경영진은 IT 현대화, 컨설팅, 직원 유지 보상금 등을 포함해 연초 이후 누적으로 5억 달러에 가까운 '원 파이서브(One Fiserv)' 구조조정 비용을 조정 주당순이익(EPS) 산출에서 제외했습니다. 이에 따라 반복적인 경상 운영 비용을 제외하여 조정 이익을 인위적으로 부풀리고 있다는 기관 투자자들의 우려가 제기되고 있습니다.
- 연간 실적 반등에 대한 높은 실행 리스크: 올해 첫 9개월 동안 자체 매출이 3% 감소했음에도 2026년 연간 재무 가이던스를 재확인한 것은 막대한 운영 리스크를 초래합니다. 이는 4분기에 즉각적이고 가파른 매출 가속화가 필요하다는 의미로, 애널리스트들은 이를 지나치게 공격적인 목표로 보고 있습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.