


General Electric Co (GE) 주식 움직였습니다 하락 3.54%에 9월9일: 변동 원인



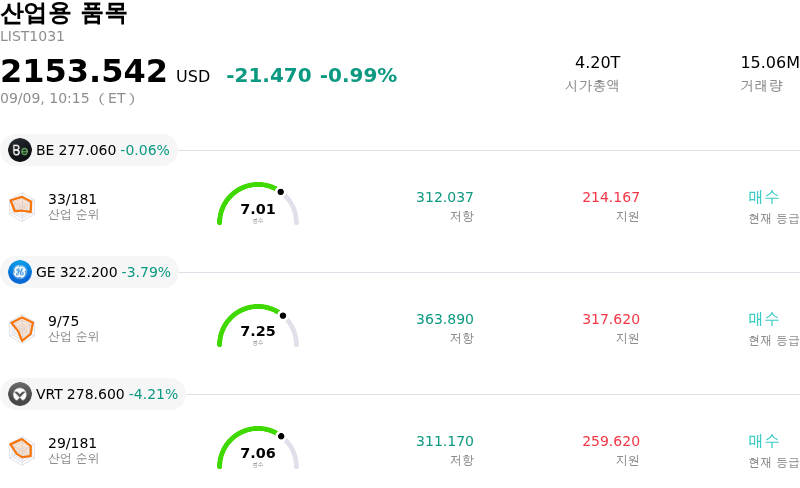
General Electric Co (GE) 종목은 3.54% 하락하여 움직였습니다. 산업용 품목 업종은 0.99% 하락했습니다. 해당 기업은 산업 평균보다 저조한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Bloom Energy Corp (BE) 상승 0.23%, General Electric Co (GE) 하락 3.54%, Vertiv Holdings Co (VRT) 하락 3.96%입니다.
오늘 General Electric Co(GE) 주가 하락의 요인은 무엇인가요?
제너럴 엘렉트릭(General Electric)은 부품 공급업체 콘솔리데이티드 프레시전 프로덕츠(Consolidated Precision Products)를 110억 달러가 넘는 금액에 인수한다는 초대형 거래를 시장이 소화함에 따라 주가 하락 압력을 받았습니다. 주요 장기 주조 및 에어포일 공급업체를 통합해 지속적인 공급망 병목 현상을 완화하고 엔진 인도 목표를 달성하려는 전략적 명분에도 불구하고, 시장 참여자들은 거래 조건에 신중한 반응을 보였습니다. 대규모 현금 지출과 함께 상당한 신규 부채로 자금을 조달하면서 단기 재무제표 레버리지가 높아졌기 때문입니다. 또한 이번 거래에 적용된 높은 인수 멀티플은 인수가격 적정성과 운영 집행 리스크에 대한 우려를 자극하며 기관 투자자들 사이에서 즉각적인 밸류에이션 마찰을 일으켰습니다.
이러한 매도 압력은 주가의 장기 랠리 이후 나타난 광범위한 차익 실현 움직임도 반영합니다. GE 에어로스페이스는 견조한 상업용 엔진 애프터마켓 수요와 낙관적인 현금 흐름 전망에 힘입어 전체 산업재 섹터 대비 프리미엄 밸류에이션 멀티플에서 거래되어 왔습니다. 그러나 높았던 시장 기대감이 2027년까지 장기적인 통합 작업이 필요한 부채 조달 기반의 인수 거래와 부딪히자, 단기 시장 참여자들은 리스크를 줄이는 쪽을 선택했습니다. 동시에 거시경제적 불확실성과 무역 정책 관련 이슈에서 비롯된 산업재 섹터 전반의 약세가 하향식 역풍으로 작용하며 주가의 장중 하락세를 가중시켰습니다.
이러한 주가 조정에도 불구하고 GE 에어로스페이스의 근본적인 펀더멘털 서사는 구조적인 민간 항공 수요, 광범위한 글로벌 엔진 설치 기반, 견고한 고마진 애프터마켓 정비 서비스 매출에 단단히 뿌리를 두고 있습니다. 시장이 단기적인 운영 부담 요인 대비 자본 배치 전략과 부채 수준을 계속해서 평가하는 가운데, 기관 투자자들은 경영진의 린 생산방식 체계가 생산능력 시너지를 성공적으로 이끌어내고 공급망 병목을 해소하여 장기적인 이익 증대 목표를 정당화할 수 있을지 면밀히 주시할 것입니다.
General Electric Co(GE) 기술 분석
기술적으로 General Electric Co (GE) 종목은 MACD (12,26,9) 값이 -4.515이며, 이는 매도 신호를 나타냅니다. 34.482의 상대강도지수 값은 중립 상태를 시사하고, 94.940의 윌리엄스 %R 값은 과매도 상태를 의미합니다. 주의 깊게 모니터링하십시오.
General Electric Co(GE) 미디어 보도
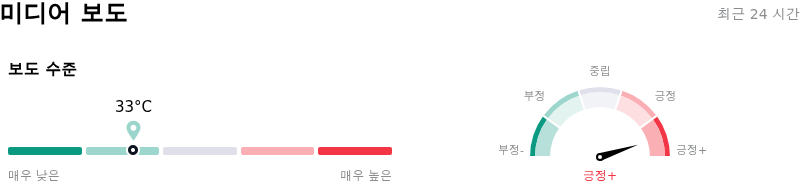
미디어 보도 측면에서 General Electric Co (GE)는 보도 점수가 33이며, 이는 낮은 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 매우 강세 구역에 있습니다.
General Electric Co(GE) 펀더멘털 분석
General Electric Co (GE)는 산업용 품목 산업에 속하며 최신 연간 수익은 $45.85B이며, 산업 내에서 5위를 차지하고 있습니다. 순이익은 $8.70B이며, 산업 내에서 1위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $401.26, 최고가는 $455.00, 최저가는 $350.00입니다.
General Electric Co(GE) 더 자세히 보기
기업 특정 리스크:
- 레버리지 및 자본 배치 리스크: 9월 8일 발표된 117억 5,000만 달러 규모의 콘솔리데이티드 프레시전 프로덕츠(CPP) 인수건은 70억 달러의 기존 현금 활용과 대규모 신규 부채 조달을 필요로 하며, 이는 유동성 준비금을 상당 부분 소진시키고 GE의 순부채 레버리지를 높입니다.
- 높은 밸류에이션 및 통합 리스크: EV/EBITDA 26배라는 높은 밸류에이션 멀티플로 CPP를 인수함에 따라, 연간 2억 달러 규모로 예상되는 영업 시너지가 예정대로 실현되지 않을 경우 GE는 통합 위험 및 잉여현금흐름 희석 위험에 노출됩니다.
- 반독점 규제 노출: CPP는 전 세계 항공우주 구조용 주조품의 4대 주요 공급업체 중 하나이자 GE 수요의 4분의 1을 공급하고 있어, 이번 거래는 강제 자산 매각이나 인수 종결 지연으로 이어질 수 있는 엄격한 규제 및 반독점 심사에 직면해 있습니다.
- 지속적인 공급망 병목 현상: 이번 대규모 외부 인수 거래는 터빈 블레이드 주조품 분야의 고질적인 업계 병목 현상과 지속되는 원자재 인플레이션을 부각시키며, 상업용 제트 엔진 생산 능력을 위협하고 영업이익률에 압박을 가하고 있습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.
추천 기사










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.