


세레브라스 3분기 실적 프리뷰: 월가 최고 목표주가 325달러 도달 속 오픈AI 컴퓨팅 공급 및 마진에 주목



AI 팟캐스트


세레브라스(CBRS)는 미 동부시간 11월 12일 장 마감 후 2026년 3분기 실적을 발표하고 컨퍼런스 콜을 개최할 예정이다. 기사 작성 시점 기준 주가는 장 전 거래에서 1.2% 하락한 99.87달러를 기록했다. 3분기 핵심 매출 가이던스는 2억 1,400만~2억 1,600만 달러로 예상되며, 핵심 매출총이익률은 38%~40%, 핵심 영업이익률은 -25%~-23%로 하락할 것으로 전망됐다. 회사는 3분기가 마진 저점이 될 수 있으며 4분기에는 이익률이 개선될 것으로 예상하고 있다. 오픈AI와의 750메가와트 규모 AI 추론 컴퓨팅 계약 및 파트너십 프로젝트가 주요 관심사이며, 향후 매출 인식은 컴퓨팅 구축 속도에 따라 달라질 수 있다. 애널리스트 11명의 12개월 평균 목표주가는 245.18달러로 집계되었으나, 일부 투자기관은 목표주가를 하향 조정한 바 있다.
TradingKey - 세레브라스(CBRS)는 미 동부시간 11월 12일 장 마감 후 2026년 3분기 실적을 발표하고 오후 5시에 컨퍼런스 콜을 개최할 예정이다.
세레브라스는 웨이퍼 스케일 프로세서와 고성능 컴퓨팅 시스템을 핵심으로 하는 AI 반도체 기업으로, 대형 모델 훈련 및 추론을 위한 컴퓨팅 파워를 제공한다.
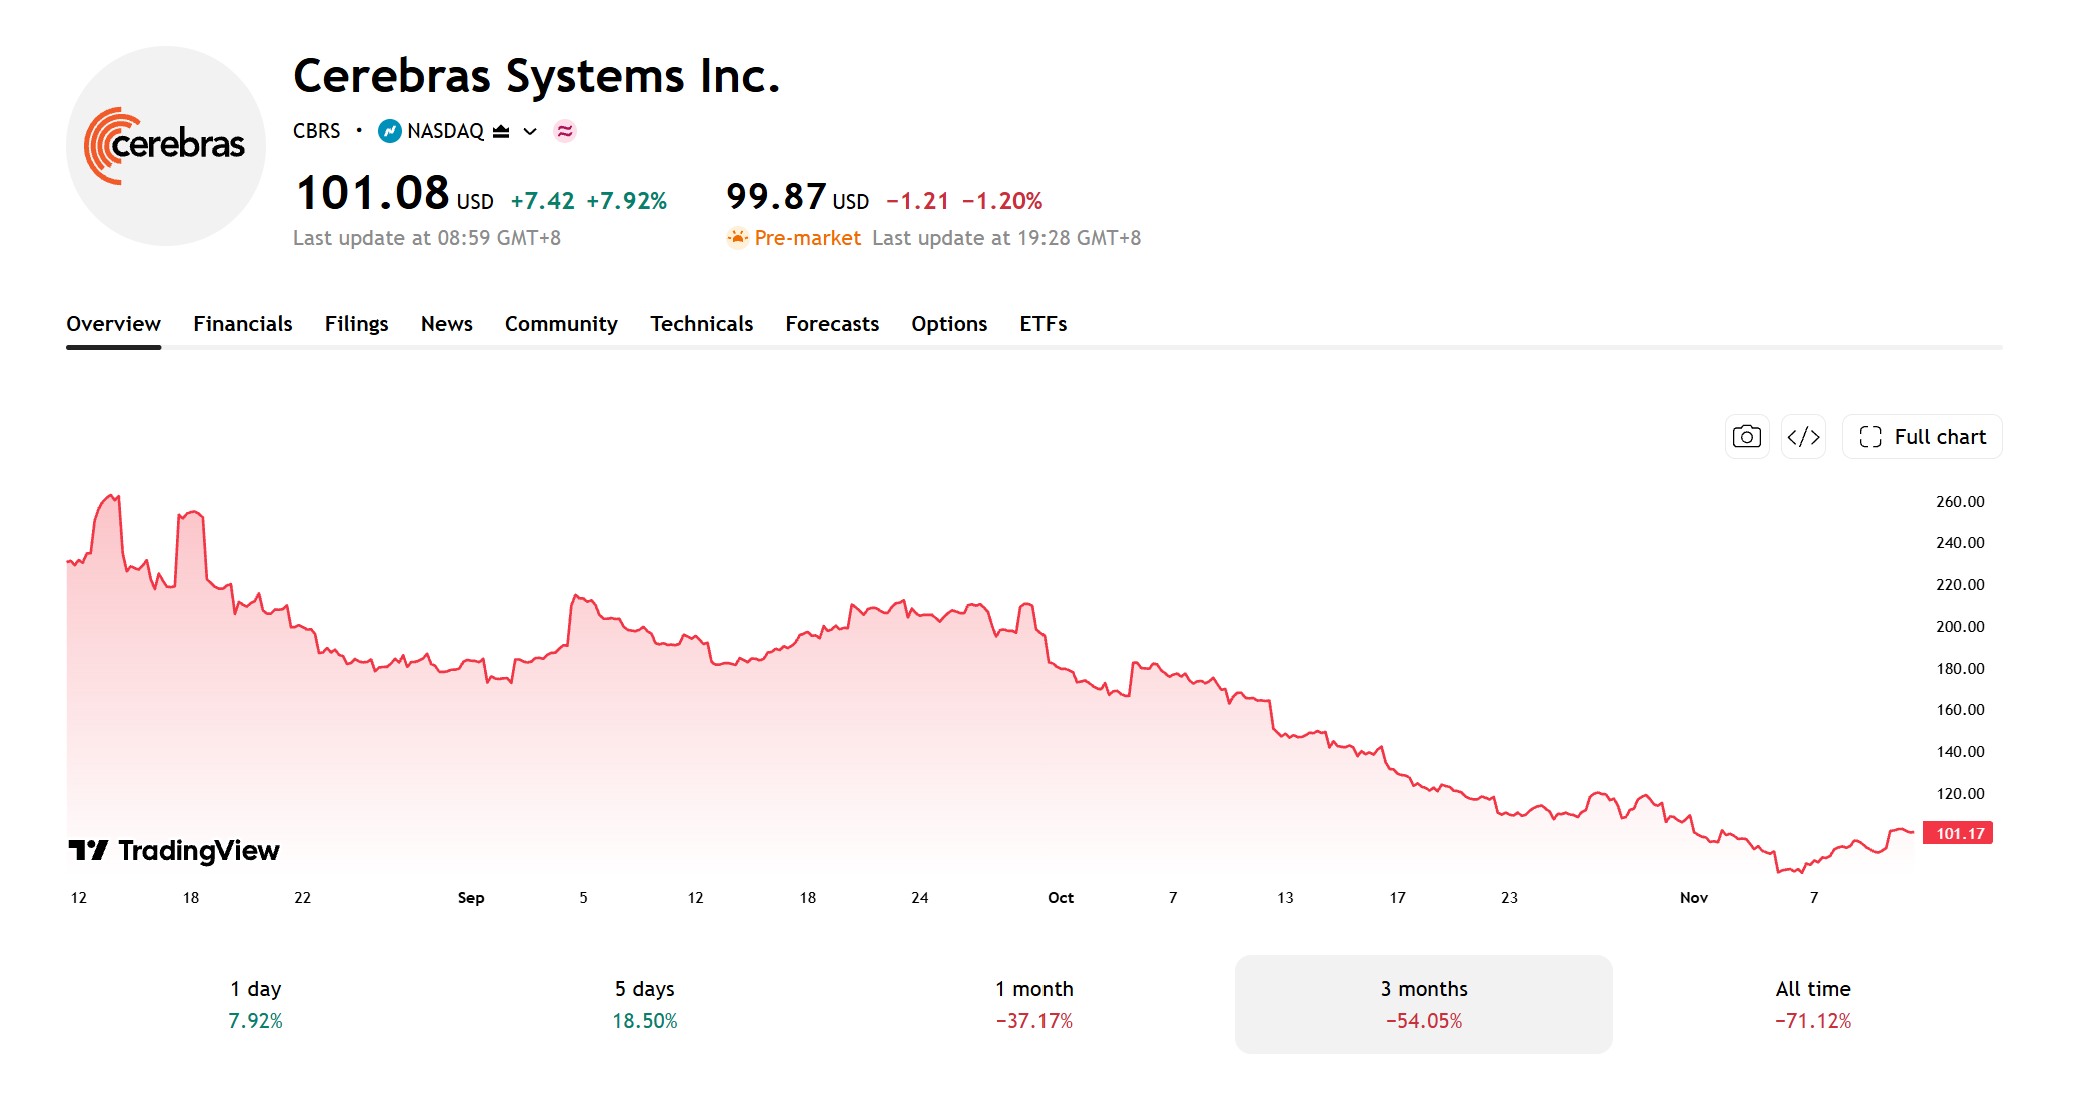
11월 12일 기사 작성 시점 기준, 세레브라스 주가는 장 전 거래에서 1.2% 하락한 99.87달러를 기록했다. 시장은 세레브라스가 AI 추론 서비스 매출을 지속적으로 확대할 수 있을지와 데이터센터 확장이 이익률에 미칠 영향에 주목하고 있다.
[출처: TradingView]
시장 기대치, 기업 가이던스 상단에 근접
세레브라스는 3분기 핵심 매출을 2억 1,400만~2억 1,600만 달러로 예상하고 있다. 잭스가 집계한 시장 컨센서스는 2억 1,582만 달러로 회사 가이던스 상단에 근접한 수준이다.
2분기 세레브라스의 GAAP 기준 매출은 전년 동기 대비 74% 증가한 1억 8,000만 달러, 핵심 매출은 전년 동기 대비 103% 증가한 2억 1,000만 달러를 기록했다.
이 중 클라우드 및 기타 서비스 부문의 GAAP 기준 매출은 전년 동기 대비 281% 증가한 1억 2,600만 달러였다. 다만 회사는 해당 분기 4억 5,050만 달러의 GAAP 기준 순손실을 기록하며 상당한 수익성 압박에 계속 직면해 있다.
3분기 실적, 오픈AI 컴퓨팅 공급 및 마진 실적에 주목
2분기 세레브라스의 핵심 매출총이익률은 40.6%, 핵심 영업이익률은 -16%였다. 회사는 3분기에 두 지표가 각각 38%~40%, -25%~-23%로 하락할 것으로 예상하며, 핵심 영업이익률은 더욱 악화할 것으로 전망했다.
밥 코민 CFO는 3분기가 핵심 매출총이익률의 저점이 될 수 있으며, 자체 컴퓨팅 시스템이 가동됨에 따라 4분기에는 이익률이 개선될 것으로 예상된다고 밝혔다.
오픈AI 주문 인도는 또 다른 주요 하이라이트다. 오픈AI는 750메가와트 규모의 AI 추론 컴퓨팅 용량을 구매하기로 약정했다. 6월 30일 기준 세레브라스의 잔여 수행 의무(RPO)는 254억 달러에 달했으며, 이 중 상당 부분이 오픈AI 계약에서 비롯됐다.
이미 가동 중이거나 계약이 체결되어 2027년 말까지 인도 예정인 데이터센터 용량은 600메가와트를 초과하지만, 향후 매출 인식은 여전히 컴퓨팅 구축 속도에 달려 있다.
파트너십 측면에서는 AMD와 공동 개발한 분리형 추론 솔루션이 2026년 4분기에 생산에 들어갈 것으로 예상되며, AWS와의 협력 프로젝트는 2027년 1분기에 아마존 베드록(Amazon Bedrock)과 연동될 예정이다.
회사는 또한 2026년 연간 핵심 매출 가이던스를 8억 8,000만~8억 9,000만 달러로 상향 조정했다. 이번 실적 발표의 주요 관전 포인트는 연간 목표의 지속 가능 여부와 신규 용량 및 파트너십 프로젝트가 계획대로 매출로 전환될 수 있는지 여부다.
월가 최고 목표주가 325달러
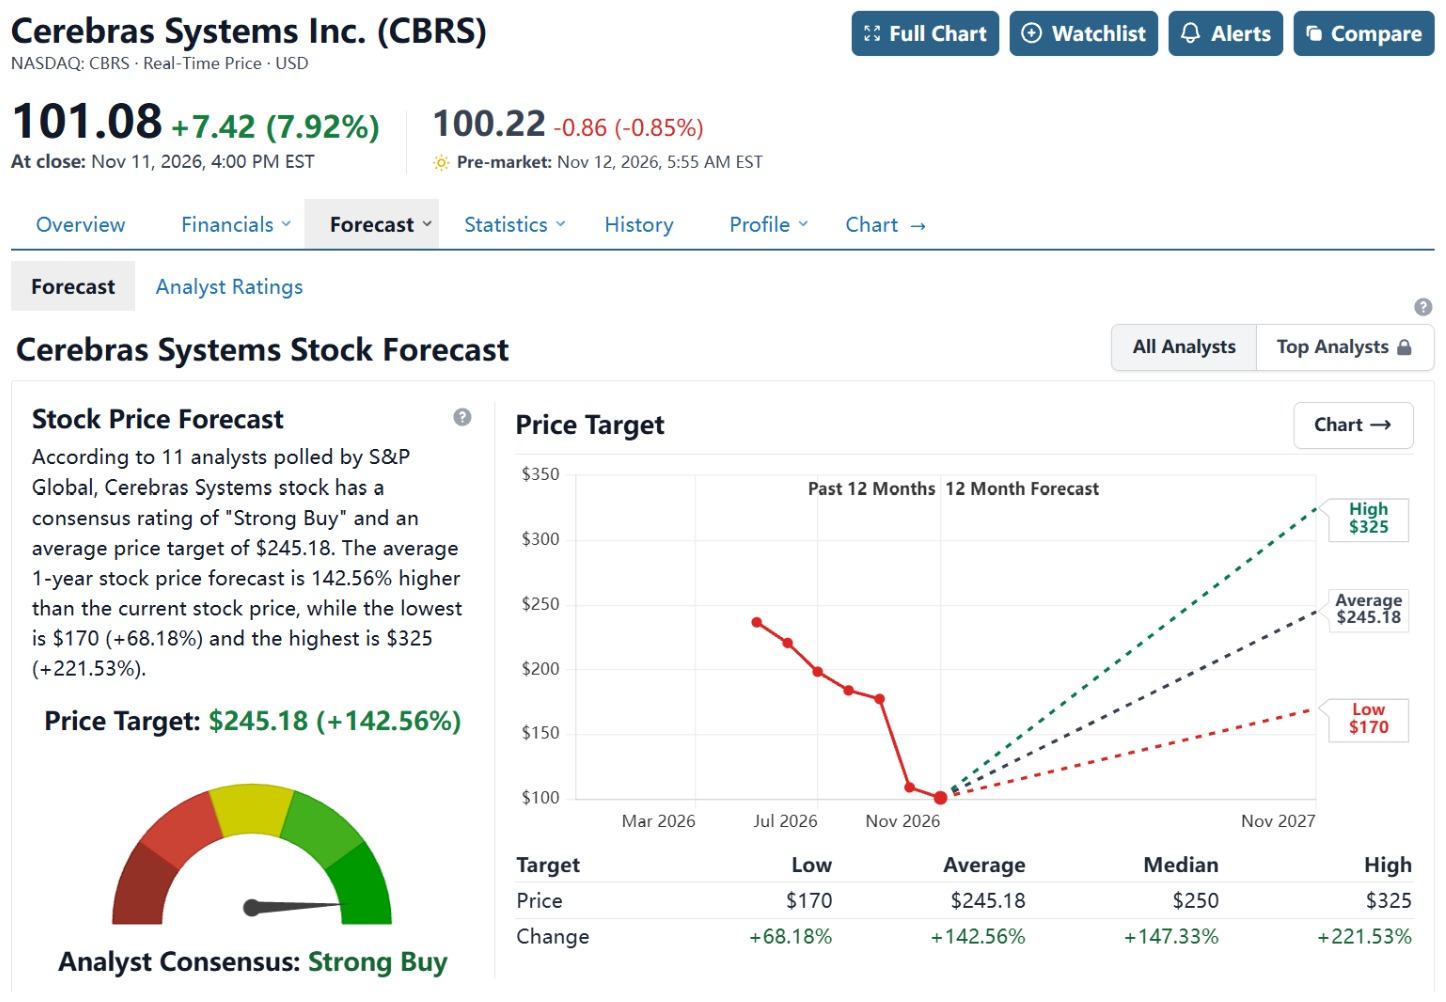
스톡애널리시스(StockAnalysis)가 집계한 데이터에 따르면, 애널리스트 11명이 제시한 세레브라스(Cerebras)의 12개월 평균 목표주가는 245.18달러로, 이는 11월 11일 종가인 101.08달러 대비 약 142.56%의 상승 여력을 나타낸다. 최고 목표주가는 325달러, 최저 목표주가는 170달러이며, 종합 투자의견은 '강력 매수(Strong Buy)'다.
[출처: StockAnalysis]
최근 모건스탠리, UBS, 웨드부시는 모두 낙관적 투자의견을 유지하면서도 세레브라스의 목표주가를 각각 178달러, 250달러, 190달러로 하향 조정했다.
UBS는 오픈AI의 주문, CS-4 반도체 출하, AWS 및 오라클 등과의 파트너십이 견인하는 성장 기회에 대해 여전히 낙관적인 입장을 유지하고 있다. 한편 웨드부시는 반도체 부문 전반의 밸류에이션 축소를 목표주가 하향의 주된 이유로 꼽으며, 웨이퍼 스케일 반도체 수명과 오픈AI 주문, AI 추론 수요에 대한 시장 일각의 우려는 과도하다고 지적하고 회사의 3분기 실적이 예상치를 웃돌 수 있다고 전망했다.
핵심 매출이 가이던스에 부합하고 매출총이익률이 38%~40% 범위를 유지하며 오픈AI 프로젝트 인도 일정이 변동 없이 유지된다면 주가는 지지를 받을 수 있다. 반대로 마진이 가이던스에 못 미치거나 데이터센터 배치가 지연될 경우, 시장은 향후 매출 성장에 대한 기대치를 하향 조정할 수 있다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.
추천 기사











코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.