


엔비디아 주가 고점 대비 25% 하락: 2028회계연도 PER 약 11배 근접, 지금이 매수 적기인가?



AI 팟캐스트


엔비디아 주가는 AI 투자 회의론, 데이터센터 구축 지연, 최고경영자의 불륜 논란 등으로 고점 대비 약 25% 하락했다. 시장의 실적 전망치는 아직 안정적이나, 고객사 자금 조달과 인허가 우려로 성장 실현 시점이 늦춰질 수 있다는 관측이 나온다. 2028회계연도 선행 P/E는 11.1배 수준이지만, 실적 하향 조정 시나리오에 따라 밸류에이션 매력이 달라질 수 있다. 강세론자는 저가 매수 기회로 보는 반면, 신중론자는 낙관적 전망을 경계하며, 향후 주문 이행과 실적 가이던스가 향방을 결정할 전망이다.
TradingKey - 10월 6일 고점부터 11월 5일까지 엔비디아(NVDA) 주가는 누적 약 25%의 조정을 겪었다. 한 달 동안 투자자들의 관심은 컴퓨팅 파워 수요 증가에서 고객들이 지속적인 확장에 드는 비용을 감당할 수 있는지 여부로 옮겨갔다. 이후 젠슨 황이 혼외 관계를 인정하면서 주가는 약 175달러까지 추가 하락했다.
일련의 악재가 밸류에이션을 압박하고 있지만, 시장의 실적 전망치는 아직 그에 맞춰 하락하지 않았다. 이러한 괴리로 인해 엔비디아가 이미 충분히 저렴한 수준인지 여부가 새로운 논쟁의 초점이 되기도 했다.
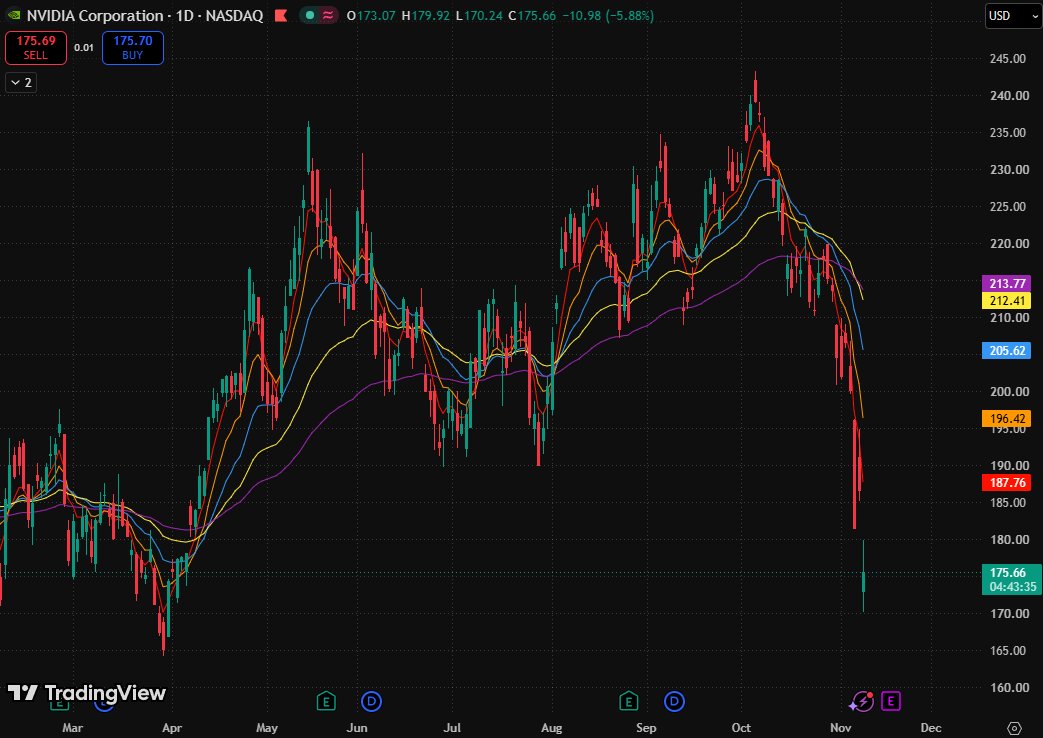
엔비디아 주가 차트, 출처: TradingView
엔비디아 하락세 타임라인: AI 투자 회의론, 인프라 구축 역풍, 젠슨 황을 둘러싼 혼란
첫 번째 변화는 AI 자본지출에 대한 시장 심리에서 나타났다. 10월 말 빅테크 기업들은 투자 계획을 계속 상향 조정했으나, 수익성에 대한 투자자들의 의구심을 해소하지 못했다. Reuters 보도에 따르면 자금 조달 비용 상승과 AI 투자의 더딘 자금 회수에 대한 우려가 주식시장에서 신용시장으로 확산했다.
고객사의 자본지출은 원래 엔비디아의 성장 동력이었다. 그러나 수익 실현이 뒤처지는 가운데 고객사가 연산 능력 구매를 위해 더 비싼 자본을 이용해야 한다면, 조달이 지연될 수 있다. 이에 따라 시장은 향후 주문의 지속적인 고속 성장에 대한 확신을 잃기 시작했다.
11월 초 데이터센터 건설은 정책 관련 불확실성에 직면했다. 중간선거 주요 주지사 선거에서 민주당이 승리하면서 인허가 강화와 공사 지연에 대한 시장 우려가 촉발됐다. 11월 5일 엔비디아 주가는 하루 만에 9.3% 하락했다.
이는 리스크가 자금 조달에서 납품 단계로까지 확대된 것이다. 고객사의 투자 의지가 있더라도 데이터센터 구축, 전력 수급 및 인허가 지연으로 인해 장비 조달과 수익 실현이 미뤄질 수 있다. 엔비디아의 장기 수요 자체가 사라지지는 않더라도 성장 실현 시점은 늦춰질 수 있다.
11월 8일 젠슨 황은 불륜 사실을 공개적으로 인정했다. 이와 동시에 이사회는 관련 국가안보 보도에 대한 독립적 조사 착수를 발표하면서도, 황과 경영진에 대한 지속적인 신뢰를 표명했다.
그 결과 가족 자산 관리 구조 또한 면밀한 검토 대상이 됐다. 회사 공시에 따르면 3월 23일 기준 황과 그의 아내가 공동 수탁자로 있는 단일 패밀리 트러스트가 약 5억 2,900만 주를 보유하고 있었다. 현재 이혼 발표와 관련된 신뢰할 만한 보도는 없다. 향후 이혼으로 지분 분할에 따른 현금 지급이나 집중적인 주식 매각이 수반된다면, 추가적인 매도 압력으로 작용할 수 있다.
엔비디아 FY2028 선행 P/E 약 11배: 지금이 매수 적기인가?
주가가 조정을 이어가고 있는 반면, 시장의 실적 전망치는 비교적 안정적인 수준을 유지하고 있다. 11월 9일 기준 테넷 인베스팅(Tenet Investing)이 집계한 자료에 따르면 엔비디아의 2027 및 2028회계연도 주당순이익(EPS) 전망치는 각각 9.29달러와 15.81달러로, 지난 30일 동안 각각 0.1%와 0.2% 소폭 상승했다.
주가 175달러를 기준으로 산출한 주가수익비율(P/E) 배수는 각각 약 18.8배와 11.1배다. 후자는 2028회계연도 EPS가 약 70% 성장할 것이라는 기대에 바탕을 두고 있다. 이러한 성장이 가시화될 경우, 투자자들은 이익이 여전히 빠르게 증가하는 기업을 보유하기 위해 실질적으로 순이익의 약 11배를 지불하는 셈이다.
다만 데이터센터 구축과 고객사 자금 조달을 둘러싼 부담 또한 이러한 성장 기대치에 영향을 미칠 수 있다. 하향 조정된 실적 전망치 하에서 밸류에이션을 비교해보면 현재 주가가 어느 정도의 완충 여력을 제공하는지 보다 명확히 파악할 수 있다.
실적 시나리오 | EPS | 해당 P/E |
2027회계연도 시장 전망치 | $9.29 | 18.8배 |
2028회계연도 시장 전망치 | $15.81 | 11.1배 |
2028회계연도 전망치 20% 하향 | $12.65 | 13.8배 |
2028회계연도 전망치 40% 하향 | $9.49 | 18.4배 |
참고: 뒤의 두 항목은 스트레스 테스트 시나리오이며, 모두 175달러의 고정 주가를 기준으로 산출했다.
2028회계연도 EPS 전망치가 20% 하향 조정되어 약 12.65달러가 된다고 가정할 경우, P/E 배수는 13.8배로 높아지지만 EPS는 2027회계연도 전망치 대비 여전히 약 36% 성장하게 된다. 이는 현재 주가가 어느 정도의 성장 둔화를 흡수할 수 있으며, 실적 전망치가 하향되더라도 밸류에이션 매력이 즉각 사라지지는 않는다는 점을 보여준다.
전망치가 40% 하향될 경우 상황은 크게 달라진다. EPS는 약 9.49달러로 떨어져 2027회계연도 전망치 대비 약 2% 성장에 그치며, P/E 배수는 18.4배로 반등한다. 이 시점에서는 이익 성장이 정체에 가까워져 빠른 확장에 기반했던 기존 매수 논리가 약화된다.
시장의 의견이 엇갈리는 지점이 바로 여기다. 강세론자들은 주가 하락과 안정적인 실적 전망 덕분에 더 낮은 가격에 유사한 기대 수익률을 매수할 수 있다고 본다. 반면 신중론자들은 애널리스트들이 자금 조달 및 구축 부담을 충분히 반영하지 못했으며, 이에 따라 낮은 P/E 배수가 지나치게 낙관적인 전망에 기인한 것일 수 있다고 우려한다.
어느 쪽 견해에 더 무게가 실릴지는 주문 이행 상황에 달려 있다. 고객사가 조달 계획을 유지하는 가운데 인허가 승인, 전력망 연결, 공사 지연 등이 구축 둔화의 주된 원인이라면 그 영향은 주로 매출 이연으로 나타날 것이다. 다만 자본 제약이나 기대 이하의 수익률로 인해 고객사가 구매를 대폭 축소할 경우, 이러한 부담은 매출과 가격 책정, 마진으로까지 전이될 수 있다.
175달러라는 주가는 이미 어느 정도의 성장 둔화 여지를 반영하고 있다. 향후 실적 발표에서 주문 인도, 매출 가이던스, 마진 궤적이 이러한 밸류에이션 할인을 실제 투자 수익으로 전환할 수 있을지 여부를 결정짓게 될 것이다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.