


앱러빈 주가 전망: 실적 발표 후 20% 넘게 급등해 320달러 돌파, AI 광고 강세에 400달러 향할 수도



AI 팟캐스트


미 동부시간 11월 4일 장 마감 후 앱러빈은 2026년 3분기 실적을 발표했다. 매출은 전년 동기 대비 55% 증가한 21억 8,500만 달러, 희석 EPS 4.30달러로 모두 예상치를 상회했다. 순이익은 72% 증가한 14억 3,900만 달러를 기록했다. 4분기 매출 전망치는 23억 6,500만~23억 9,500만 달러로 제시되어 월가 예상치를 웃돌았으며, 32억 달러 규모의 자사주 추가 매입이 승인되었다. 실적 호조와 AI 광고 기술에 힘입어 시간 외 거래에서 주가가 급등했다. 향후 주가는 주요 저항선 돌파 여부에 따라 400달러를 재시험할 수 있으나, 지지선 이탈 시 조정받을 가능성이 있다.
TradingKey - 미 동부시간 11월 4일 장 마감 후 앱러빈(APP)은 2026년 3분기 실적을 발표했다. 매출과 주당순이익(EPS) 모두 예상치를 상회하고 4분기 가이던스 역시 시장 전망치를 웃돌면서 시간 외 거래에서 주가가 20% 넘게 급등했다.
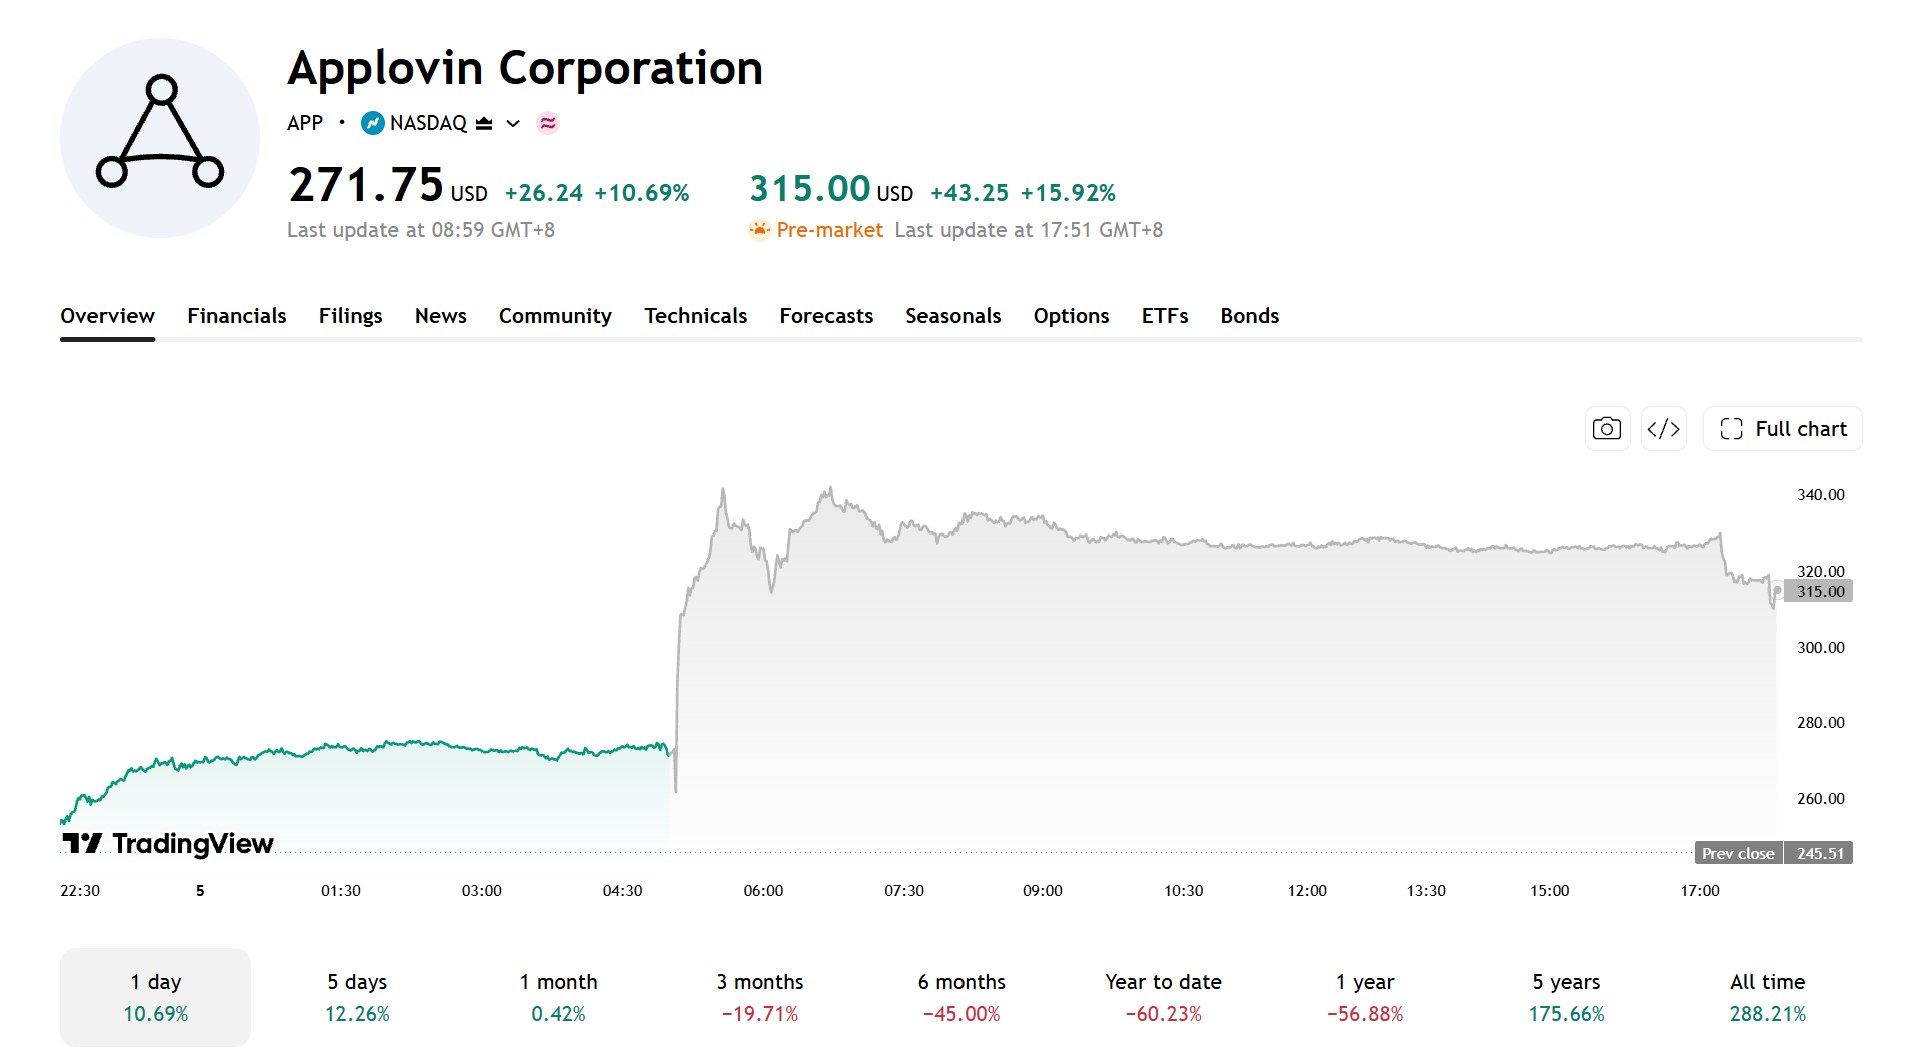
11월 5일 프리마켓에서 앱러빈은 기사 작성 시점 기준 15.92% 상승한 315달러에 거래됐다.
[출처: TradingView]
3분기 매출은 전년 동기 대비 55% 증가한 21억 8,500만 달러, 희석 주당순이익(EPS)은 4.30달러를 기록해 모두 시장 예상치를 상회했다. 회사가 제시한 4분기 매출 전망치는 23억 6,500만~23억 9,500만 달러로, 월가 예상치인 약 22억 5,000만 달러를 웃돌았다.
실적과 가이던스 모두 예상치를 웃돌면서 회사의 실적 성장에 대한 시장의 신뢰가 강화됐다. 향후 시장은 AI 광고 기술 업그레이드, 이커머스 광고 사업 확장, 그리고 새로 추가된 32억 달러 규모의 자사주 매입 승인이 주가에 미칠 영향에 주목할 것이다.
3분기 매출 55% 증가, 이익과 현금흐름 동반 개선
3분기 앱러빈의 순이익은 전년 동기 대비 72% 증가한 14억 3,900만 달러에 달했다. 조정 EBITDA는 전년 동기 대비 59% 증가한 18억 4,200만 달러로 마진율은 약 84%를 기록했으며, 잉여현금흐름은 14억 1,800만 달러였다.
매출, 이익, 현금흐름의 동반 성장은 회사의 광고 플랫폼이 여전히 강력한 수익성을 유지하고 있음을 시사한다.
4분기 매출은 23억 6,500만 달러에서 23억 9,500만 달러에 이를 것으로 회사는 전망했다. 가이던스 중간값을 기준으로 분기 매출은 전분기 대비 증가세를 이어갈 전망이며, 이는 경영진이 광고 수요의 지속적인 강세를 예상하고 있음을 보여준다.
회사 이사회는 32억 달러 규모의 자사주 추가 매입을 승인해 총 자사주 매입 승인 한도를 36억 달러로 늘렸다. 자사주 매입은 유통 주식 수를 줄일 수 있지만, 최종적인 영향은 실제 집행 규모와 매입 가격에 따라 달라질 것이다.
액손 AI와 이커머스 광고, 성장 잠재력 확대
앱러빈은 자체 광고 기술 플랫폼을 통해 광고주와 모바일 앱 개발사를 연결한다. 핵심 제품인 액손(Axon)은 AI와 머신러닝을 활용해 광고 매칭과 게재를 최적화함으로써 광고 전환 효율을 높인다.
3분기 매출은 주로 광고 수익화 효율 개선에 힘입어 전년 동기 대비 55% 증가했으며, 설치당 순매출은 전년 동기 대비 55% 증가하고 설치 건수는 2% 늘었다.
또한 회사는 고객 기반을 넓히고 모바일 게임 광고에 대한 의존도를 낮추기 위해 이커머스 등 비게임 분야로 광고 사업을 확장하고 있으나, 해당 사업들의 매출 기여도는 향후 실적 발표를 통해 검증이 필요한 상태다.
APP 기술적 분석: 반등 추세 형성, 다음 목표가는 400달러
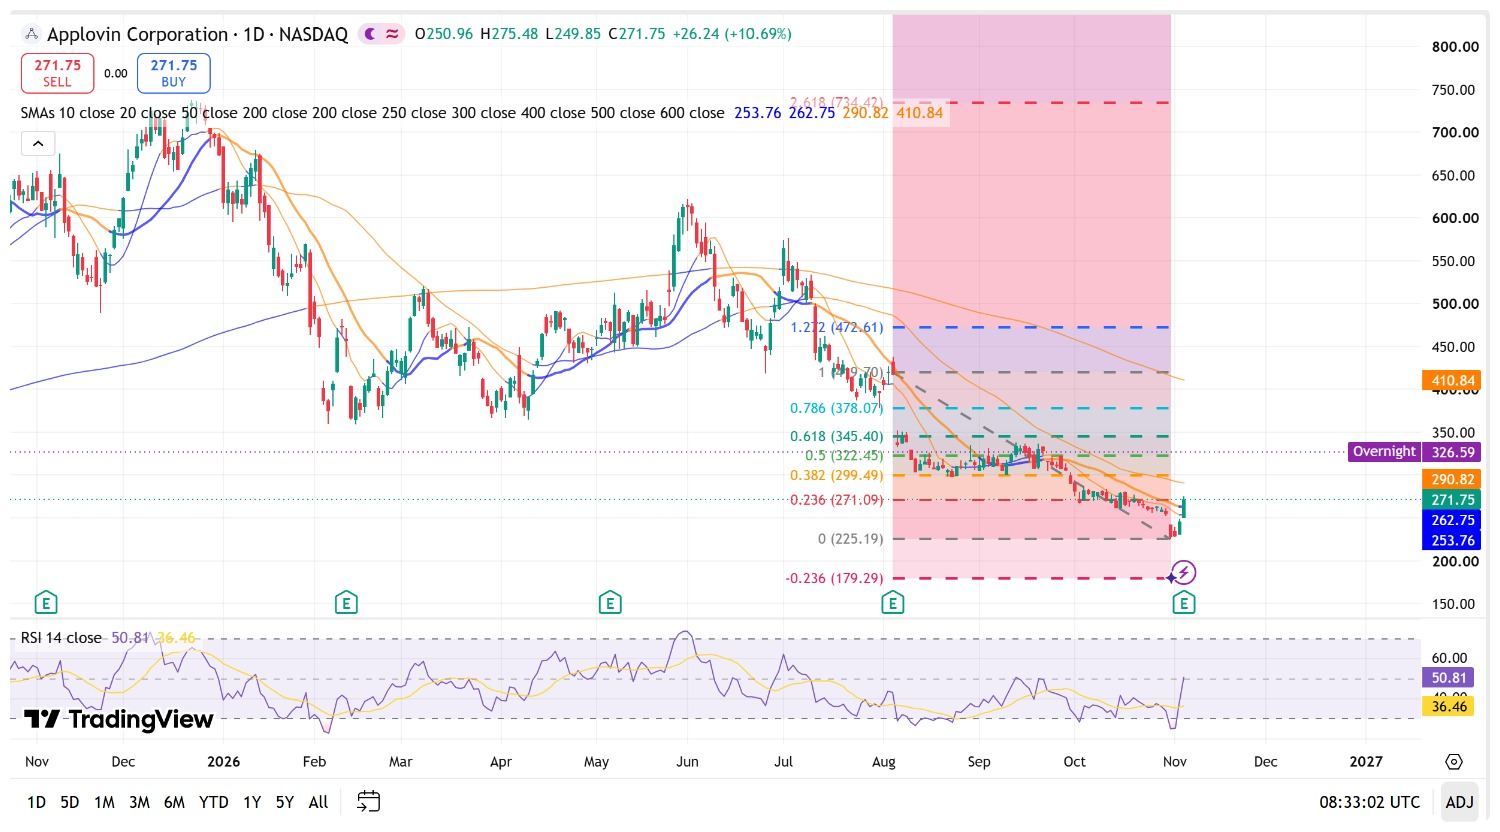
11월 4일 앱러빈은 실적 발표를 앞두고 271.75달러에 장을 마감했다. 실적 발표 후 시간외 거래에서 주가는 326.23달러 선까지 상승하며 50% 피보나치 되돌림 수준인 322.45달러를 상향 돌파했다.
[출처: 트레이딩뷰]
8월 5일 고점인 419.70달러에서 10월 30일 저점인 225.19달러를 기준으로 산출한 0.236, 0.382, 0.500, 0.618 피보나치 되돌림 수준은 각각 271.10달러, 299.50달러, 322.45달러, 345.40달러다.
기술적 관점에서 주가는 주요 기준선인 322달러를 상향 돌파했으며, 다음으로 345달러와 378달러 시험에 나설 전망이다. 이러한 반등 모멘텀을 유지하고 해당 저항선들을 넘어선다면, 앱러빈 주가는 400달러를 돌파해 전고점인 419.70달러를 재시험할 것으로 예상된다.
하방으로는 322달러가 1차 지지선으로 전환됐다. 이 지지선이 무너질 경우 주가는 299~300달러 선까지 조정을 받을 수 있으며, 추가 하락 시 271달러 안팎을 목표로 할 수 있다.
실적 발표에 앞서 앱러빈의 14일 RSI(상대강도지수)는 약 27.7로 과매도 구간에 머물렀다. 매출과 주당순이익(EPS), 4분기 가이던스가 모두 시장 예상치를 웃돌았으며, 펀더멘털 개선이 기술적 반등 모멘텀을 더욱 강화하면서 주가의 급반등을 이끌었다.
전반적으로 앱러빈의 단기 반등세는 지속될 가능성이 높다. 주가가 주요 지지선 위를 유지하고 345달러와 378달러라는 두 저항선을 돌파할 경우, 400달러가 다음 주요 돌파 목표치가 될 전망이다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.









코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.