


퀄컴 4분기 핸드셋 매출 26% 감소, 전체 매출 및 실적 끌어내려; 시간 외 주가 6% 하락



AI 팟캐스트


퀄컴은 11월 4일 2026 회계연도 4분기 실적을 발표했다. 분기 매출과 조정 EPS는 시장 전망치를 소폭 상회했으나, 핸드셋 사업 부진이 지속적인 부담으로 작용했다. 차량용 부문은 역대 최대 매출을 기록했고, 회사는 2027 회계연도 데이터센터 매출 50억 달러 목표를 재확인했다. 퀄컴은 2027 회계연도가 비핸드셋 매출 성장의 변곡점이 될 것으로 전망했으며, 투입 비용 상승이 수익성에 부담을 줄 수 있으나 가격 반영을 통해 대응할 계획이다. 보도 시점 기준 시간 외 거래에서 주가는 하락했다.

TradingKey - 퀄컴(QCOM)이 11월 4일 2026 회계연도 4분기 실적을 발표했습니다. 분기 매출과 조정 EPS는 시장 전망치를 소폭 상회했으나, 핸드셋 사업 부진이 전체 매출과 이익에 지속적으로 부담을 주었습니다. 차량용 부문은 분기 매출 역대 최대 기록을 경신했으며, 회사는 2027 회계연도 데이터센터 매출 목표인 50억 달러를 재확인했습니다.
퀄컴의 4분기 일반회계기준(GAAP) 매출은 전년 동기 대비 8% 감소한 103억 2,200만 달러를 기록해 시장 전망치인 101억 1,000만 달러를 상회했습니다. 조정 EPS는 2.17달러로 전년 동기 대비 28% 감소했으나, 전망치인 2.16달러를 0.01달러 상회했습니다.
보도 시점 기준 퀄컴 주가는 시간 외 거래에서 6% 이상 하락한 161.97달러를 기록했습니다.
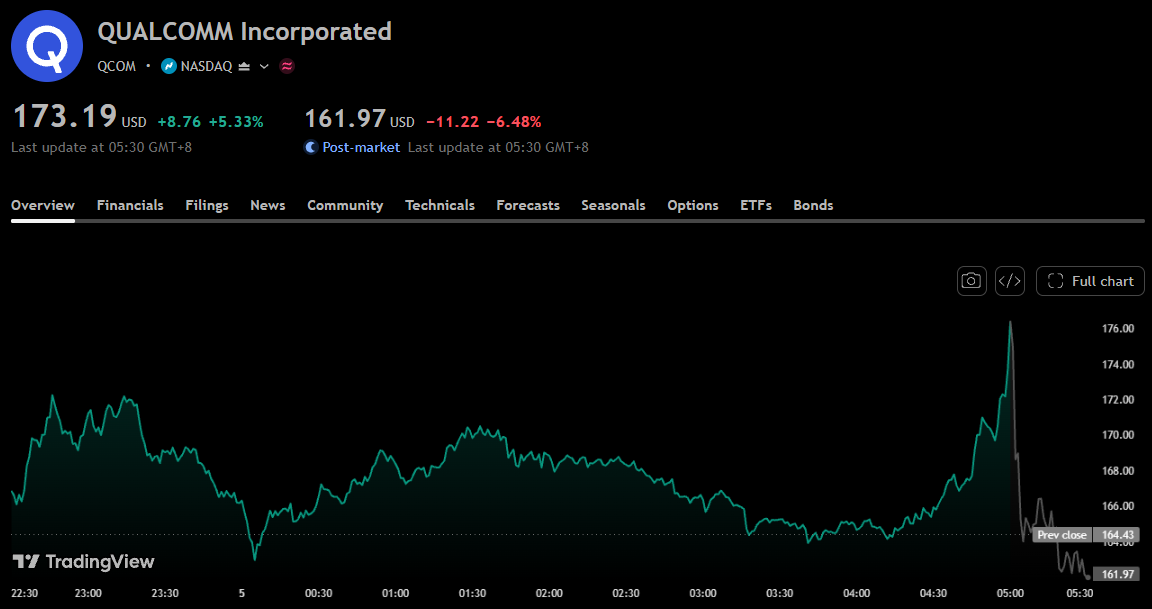
퀄컴 주가 차트; 출처: TradingView
사업 부문별로 보면 반도체 사업인 QCT 매출은 전년 동기 대비 8% 감소한 90억 1,500만 달러를 기록했습니다. QCT 내에서 핸드셋 매출은 전년 동기 대비 26% 감소한 51억 3,700만 달러를 기록했으며, 차량용 매출은 89% 급증하며 역대 최대인 19억 9,000만 달러를 달성했고, 사물인터넷(IoT) 매출은 4% 증가한 18억 8,800만 달러를 기록했습니다. 차량용과 IoT의 합산 매출은 36% 증가했으나 핸드셋 부문의 축소를 상쇄하기에는 부족했습니다. QCT 세전이익은 전년 동기 대비 26% 감소한 21억 4,200만 달러를 기록했으며, 세전이익률은 29%에서 24%로 축소되었습니다.
기술 라이선스 부문인 QTL은 전년 동기 대비 7% 감소한 13억 400만 달러의 매출을 기록했으며, 세전이익은 10% 감소한 9억 1,800만 달러, 세전이익률은 72%에서 70%로 하락했습니다. 회사는 애플, 화웨이, 트랜션과 장기 QTL 라이선스 계약을 갱신했다고 밝혔습니다.
수익성 측면에서 GAAP 영업이익은 전년 동기 29억 1,800만 달러에서 13억 5,600만 달러로 감소했으나, 당기순이익은 전년 동기 31억 1,700만 달러 순손실에서 12억 5,100만 달러 흑자로 돌아섰으며, 희석 EPS는 전년 동기 2.89달러 순손실에서 1.17달러를 기록했습니다. 이번 분기 법인세 혜택은 7,800만 달러로, 전년 동기의 60억 8,800만 달러 법인세 비용과 대비됩니다. 따라서 GAAP 기준 흑자 전환은 세금 변동 요인을 감안하여 평가해야 합니다. 비재무제표(Non-GAAP) 기준 순이익은 전년 동기 대비 28% 감소한 23억 3,200만 달러였습니다.
연간 기준 2026 회계연도 GAAP 매출은 전년 대비 3% 감소한 431억 2,000만 달러였으며, GAAP EPS는 전년 대비 153% 증가한 12.70달러를 기록했습니다. 이는 2분기 이연법인세자산에 대한 평가충당금 해제로 인한 57억 달러(주당 5.32달러)의 법인세 혜택이 포함된 결과입니다. 연간 조정 EPS는 전년 대비 12% 감소한 10.54달러를 기록했습니다.
2027 회계연도 1분기 실적 전망과 관련해 퀄컴은 매출을 중간값 108억 달러인 104억~112억 달러로 예상했습니다. GAAP 희석 EPS는 1.03~1.23달러, 조정 희석 EPS는 중간값 2.25달러인 2.15~2.35달러로 전망했습니다. QCT 매출 가이던스는 90억~96억 달러, QTL은 13억~15억 달러로 제시되었으며, 이번 분기부터 QCT 매출 가이던스에 데이터센터 사업이 포함됩니다.
비용은 수익성 전망에 여전히 부담 요인으로 작용하고 있습니다. 회사는 웨이퍼 제조, 패키징 및 테스트, 첨단 패키징, 메모리 및 기타 원자재를 포함한 투입 비용이 전반적으로 상승하고 있다고 밝혔습니다. 퀄컴은 이러한 비용 변동을 제품 가격에 반영하고 있으며, 이러한 조치의 전체 효과는 2027 회계연도 하반기 QCT 총이익률에 본격적으로 나타날 것으로 예상됩니다.
크리스티아노 아몬 퀄컴 최고경영자(CEO)는 데이터센터 사업의 확대 등에 힘입어 2027 회계연도가 비(非)핸드셋 매출 성장의 변곡점이 될 것이라고 밝혔습니다. 회사는 비핸드셋 매출이 전년 대비 60% 이상 성장할 것으로 전망했으며, 데이터센터 매출 50억 달러 목표를 재확인했습니다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.
추천 기사









코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.