高通Q4手机收入下降26%,拖累整体收入和盈利,盘后股价挫6%



AI播客


高通公布2026财年第四财季财报,营收与调整后每股收益略超市场预期,但手机业务下滑拖累整体盈利。汽车业务创下季度收入纪录,非手机业务增长势头强劲。公司重申2027财年数据中心收入目标,并预计成本上升压力将在下半年逐步缓解。受手机业务收缩影响,盘后股价出现下跌。

TradingKey - 高通(QCOM)11月4日公布2026财年Q4财报。当季营收与调整后每股收益小幅高于市场预期,但手机业务下滑仍拖累整体收入和盈利。汽车业务创下季度收入纪录,公司同时重申2027财年数据中心收入50亿美元的目标。
高通第四财季GAAP营收103.22亿美元,同比下降8%,高于市场预期的101.10亿美元。调整后每股收益2.17美元,同比下降28%,较预期的2.16美元高出0.01美元。
截至发稿,盘后股价一度下跌超6%,报161.97美元。
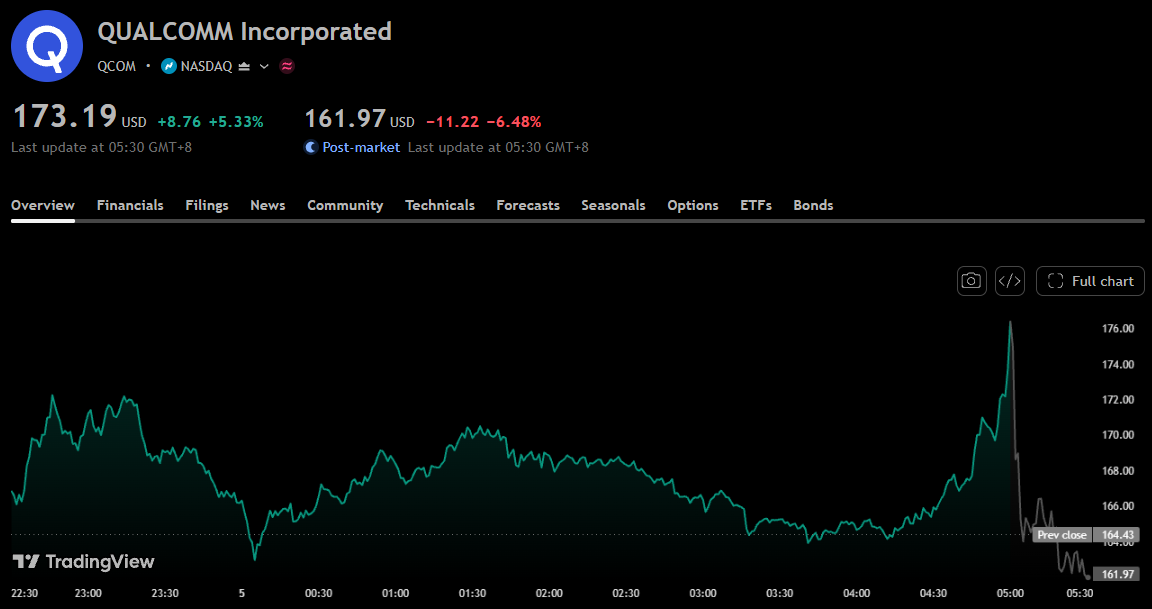
高通股价图,来源:TradingView
分业务来看,芯片业务QCT营收90.15亿美元,同比下降8%。其中,手机收入51.37亿美元,同比下降26%;汽车收入19.90亿美元,同比增长89%,创下新高;物联网收入18.88亿美元,同比增长4%。汽车与物联网合计收入增长36%,但仍未抵消手机业务收缩的影响。QCT税前利润21.42亿美元,同比下降26%,税前利润率由29%降至24%。
技术许可业务QTL营收13.04亿美元,同比下降7%;税前利润9.18亿美元,同比下降10%,税前利润率由72%降至70%。公司披露,已与苹果、华为和传音续签长期QTL许可协议。
利润方面,GAAP营业利润由上年同期的29.18亿美元降至13.56亿美元;净利润12.51亿美元,上年同期为净亏损31.17亿美元;摊薄每股收益1.17美元,上年同期为亏损2.89美元。本季所得税收益0.78亿美元,上年同期则录得60.88亿美元所得税费用,因此GAAP业绩由亏转盈需结合税项变化看待。非GAAP净利润23.32亿美元,同比下降28%。
从全年看,2026财年GAAP营收431.20亿美元,同比下降3%;GAAP每股收益12.70美元,同比增长153%,其中包含第二财季释放递延所得税资产估值备抵带来的57亿美元所得税收益,相当于每股5.32美元。全年调整后每股收益10.54美元,同比下降12%。
对于2027财年Q1,高通预计营收104亿至112亿美元,区间中值108亿美元;GAAP摊薄每股收益1.03至1.23美元,调整后摊薄每股收益2.15至2.35美元,中值2.25美元。QCT营收指引为90亿至96亿美元,QTL为13亿至15亿美元;自该季度起,QCT营收指引包含数据中心业务。
成本仍是盈利展望中的压力。公司表示,晶圆制造、封装测试、先进封装、内存及其他材料等投入成本普遍上涨,正通过产品定价反映成本变化,预计相关措施的完整效果将在2027财年下半年体现于QCT毛利率。
高通首席执行官克里斯蒂亚诺·阿蒙(Cristiano Amon)表示,2027财年将迎来非手机收入增长拐点,包括数据中心业务放量;公司预计非手机收入同比增长超过60%,并重申数据中心收入50亿美元的目标。