


애플 주가 전망: 실적 발표 앞두고 상승세 유지, 예상 상회 실적 시 사상 최고치 350달러 달성 가능



AI 팟캐스트


애플이 11월 2일 미국 증시 마감 후 2026 회계연도 4분기 실적을 발표할 예정인 가운데, 주가는 344.63달러에 거래되며 중기 상승 추세를 유지하고 있다. 시장에서는 매출이 전년 동기 대비 약 10.7% 증가한 1,134억 달러, 주당순이익(EPS)은 7.6% 증가한 1.99달러를 기록할 것으로 예상하고 있다. 아이폰 매출은 15% 증가한 566억 달러 안팎으로 추정되나, 기본 모델 출시 지연이 하드웨어 매출의 추가 상승에 제약이 될 수 있다. 서비스 부문 매출은 약 317억 달러, 총마진율은 75%를 상회할 것으로 기대된다. 첨단 공정 반도체 공급 제약과 메모리 가격 상승은 잠재적 위험 요인으로 꼽힌다. 기술적으로 주가가 342달러를 유지할 경우 350달러 재시험이 유리할 수 있으나, 실적이 기대를 밑돌거나 약한 가이던스가 제시될 경우 342달러 아래로 하락해 335달러 부근을 재시험할 수 있다.

TradingKey - 애플(AAPL)이 11월 2일 미국 증시 마감 후 2026 회계연도 4분기 실적을 발표할 예정이다. 실적 발표를 앞두고 주가는 사상 최고치인 350달러에 약 1.6% 미치지 못하는 344.63달러에 거래됐다. 최근 거래일 동안 뚜렷한 변동성을 보였음에도 주가는 20일 및 60일 이동평균선 위에 유지되며 중기 상승 추세를 이어가고 있다.
시장에서는 애플의 4분기 매출이 전년 동기 대비 약 10.7% 증가한 1,134억 달러에 달하고, 주당순이익(EPS)은 전년 동기 대비 7.6% 증가한 1.99달러를 기록할 것으로 예상하고 있다. 애플은 지난 8개 분기 연속으로 주당순이익에 대한 시장 전망치를 상회했다. 이에 따라 투자자들은 또다시 어닝 서프라이즈를 기록할 수 있을지뿐만 아니라 매출 성장세, 제품 수요 및 연말 쇼핑 시즌 실적 전망(가이던스)이 현재 밸류에이션을 뒷받침할 수 있을지에도 주목하고 있다.
아이폰은 여전히 실적 성장을 견인하는 핵심 사업이다. 분석가들은 4분기 아이폰 매출을 전년 동기 대비 약 15% 증가한 566억 달러 안팎으로 추정하고 있다. 글로벌 스마트폰 시장의 성장이 둔화되었지만, 애플은 프리미엄 세그먼트에서 안정적인 점유율을 유지해 왔으며 사용자 교체 수요가 지속적으로 매출을 뒷받침하고 있다. 다만 기본 모델인 아이폰 18의 출시 지연으로 9월 출하량이 약세를 보임에 따라 하드웨어 매출이 기대를 뛰어넘는 추가 상승을 이뤄내는 데 제약이 될 수 있다.
서비스 부문은 애플의 이익 성장을 이끄는 핵심 동력이다. 시장에서는 이 부문의 분기 매출이 약 317억 달러에 달하고 총마진율은 75%를 넘어 하드웨어 사업보다 현저히 높을 것으로 기대하고 있다. 앱스토어, 클라우드 서비스, 구독 서비스 및 결제 서비스가 두 자릿수 성장을 지속한다면 하드웨어 판매 변동성을 완화하고 회사 전반의 이익률을 뒷받침하는 데 도움이 될 것이다.
투자자들은 공급망과 원가 압박 요소에도 주목할 예정이다. 애플은 앞서 4분기 전체 매출 성장률을 9%~11%로 전망했으나, 첨단 공정 반도체의 공급 제약이 아이폰, 맥, 아이패드의 출하량에 영향을 미칠 수 있다고 경고한 바 있다. 메모리 반도체 가격 상승 역시 또 다른 잠재적 위험 요인으로, DRAM과 NAND 비용이 계속 오를 경우 애플은 이익률을 유지하기 위해 제품 조합을 조정하거나 판매 가격을 인상해야 할 수도 있다.
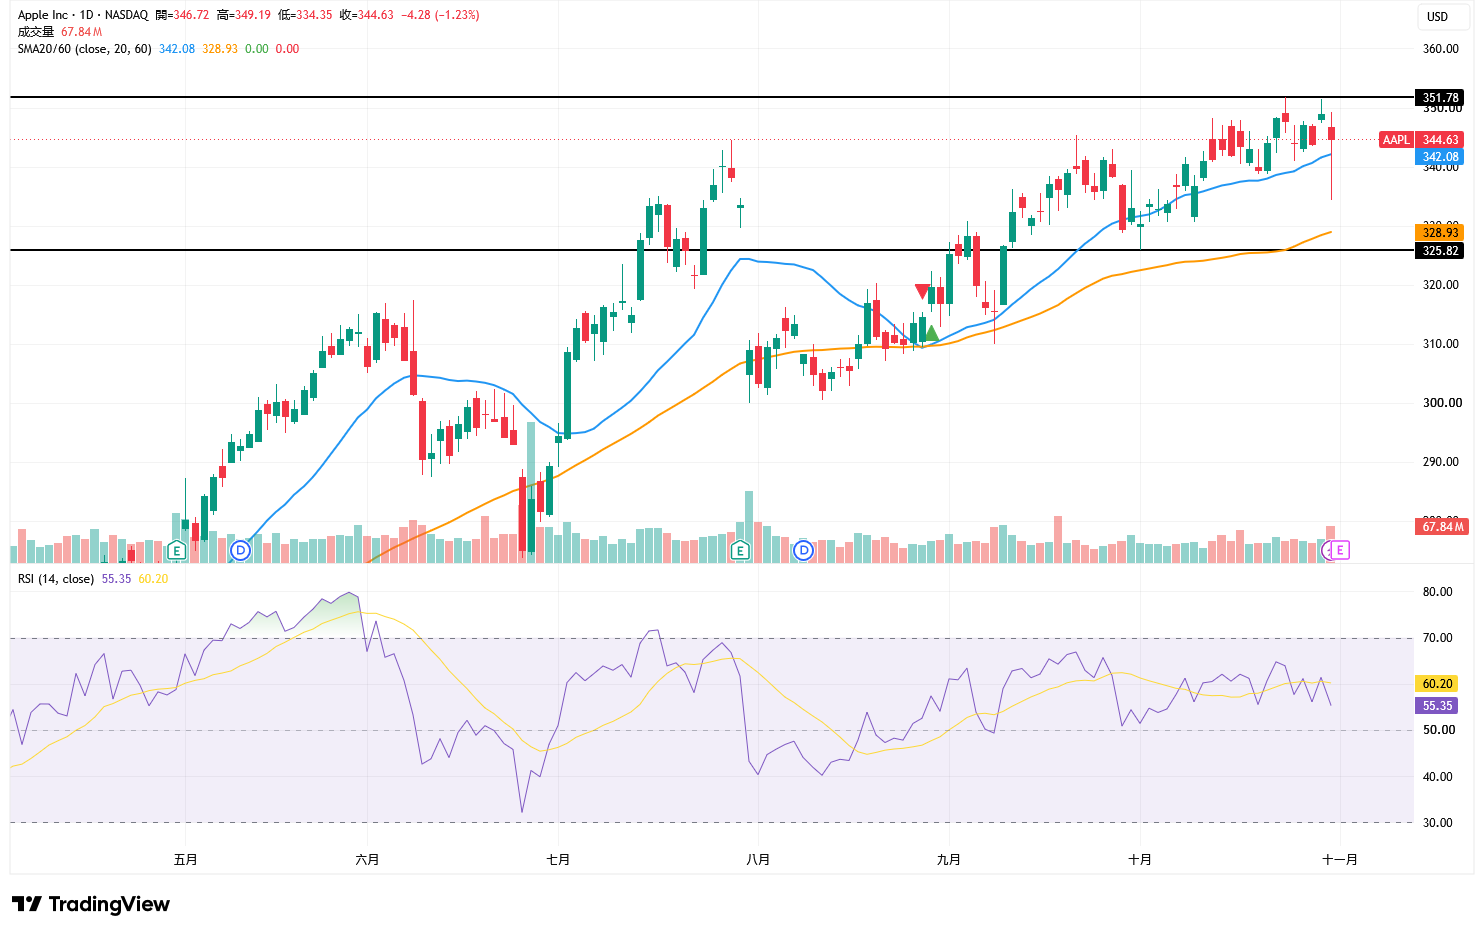
출처: TradingView
기술적 관점에서 애플의 주가는 현재 344.63달러로 20일 이동평균선(342.08달러)과 60일 이동평균선(328.93달러)을 상회하고 있다. 두 이동평균선 모두 우상향 추세를 지속하고 있어 중기 강세 구조가 유지되고 있음을 나타낸다. 20일 이동평균선은 실적 발표를 앞두고 가장 중요한 단기 지지선이며, 주가가 342달러 위에 머무는 한 350달러 재시험에 유리한 환경이 지속된다.
14일 RSI는 약 55.35로 중립에서 강세 영역에 머물고 있으나, 평활화된 시그널선인 60.20을 하회하여 단기 상승 모멘텀의 둔화를 시사한다. 실적 발표 후 주가가 거래량을 동반하며 350달러를 돌파하고 일봉 종가 기준 해당 수준을 지켜낸다면 상승 추세의 지속을 알리고 새로운 가격 상승 공간을 열어줄 것이다. 344.63달러에서 350달러로 이동하는 데 필요한 상승률은 약 1.6%에 불과하며, 이는 옵션 시장이 내포한 약 4.25%의 실적 변동성보다 낮은 수준이다. 따라서 실적과 가이던스가 모두 시장 기대를 상회할 경우 사상 최고치 경신도 충분히 가능하다.
반대로 실적이 높은 기대를 충족하지 못하거나 연말 분기 가이던스가 약하게 제시될 경우 애플 주가는 먼저 342달러 아래로 하락해 335달러 부근을 재시험할 수 있다. 매도 압력으로 인해 60일 이동평균선인 328.93달러를 이탈하는 경우에만 중기 강세 구조가 크게 약화될 것이다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.