


샌디스크(SNDK) 주가 전망: 호실적 및 8 대 1 주식분할에도 4% 하락, 1,300달러 선 무너지면 추가 10% 하락 위험



AI 팟캐스트


샌디스크가 목요일 미국 증시 마감 후 발표한 회계연도 1분기 실적에서 매출 110억 3,100만 달러, Non-GAAP 주당순이익 49.51달러를 기록해 시장 전망치를 상회했다. AI 데이터센터 스토리지 수요 급증과 낸드 가격 상승이 실적을 견인했으며, 2분기 매출은 122억~126억 달러로 예상됐다. 또한 주식 접근성 제고를 위해 8대 1 주식분할을 발표했다. 실적 발표 후 시간 외 거래에서 주가는 3.84% 하락 마감해 펀더멘털이 이미 부분적으로 선반영되었음을 보여주었다. 기술적으로는 중단기 하락세를 보이며 심리적 마지노선인 1,300달러 선을 주시하고 있다.

TradingKey - 샌디스크(SNDK)가 목요일 미국 증시 마감 후 시장 전망치를 대폭 상회하는 실적 보고서를 발표했다. AI 데이터센터 스토리지 수요의 급격한 성장에 힘입어 이 회사의 회계연도 1분기 매출, 순이익 및 다음 분기 가이던스 모두 애널리스트 전망치를 넘어섰으며, 주당 거래 가격을 낮추고 주식 접근성을 높이기 위해 8 대 1 주식분할도 함께 발표했다.
실적 발표에 앞서 샌디스크 주가는 정규장에서 5.32% 하락한 1,330달러로 마감했다. 실적 발표 후 시간 외 거래에서 주가는 잠시 상승했으나 상승폭을 반납하며 3.84% 하락 마감해, 견조한 펀더멘털이 이미 시장에 부분적으로 선반영되었음을 보여주었다.
10월 2일로 종료된 회계연도 1분기 기준, 샌디스크는 전분기 대비 23%, 전년 동기 대비 378% 증가한 110억 3,100만 달러의 매출을 기록하며 애널리스트들의 예상치인 약 107억 달러를 상회했다. GAAP 기준 순이익은 81억 100만 달러, 희석 주당순이익은 52.60달러를 기록했으며, Non-GAAP 기준 주당순이익은 49.51달러로 시장 예상치인 46.67달러를 넘어섰다. Non-GAAP 기준 매출총이익률은 85.1%로 상승하며 전분기에 이어 개선세를 이어갔고, 이는 타이트한 낸드 공급, 제품 가격 상승, 고부가가치 데이터센터 제품 비중 확대가 회사의 수익성을 크게 향상시키고 있음을 보여준다.
이번 분기 성장의 주된 동력은 데이터센터 사업으로, 매출이 전분기 대비 61% 증가한 48억 200만 달러를 기록하며 전체 매출의 약 44%를 차지했다. AI 추론, KV 캐시(KV Cache), 벡터 데이터베이스, 장문 맥락(long-context) 애플리케이션 등이 스토리지 수요를 지속적으로 확대함에 따라, 낸드는 기존의 단순 용량형 제품에서 AI 인프라의 핵심 부품으로 진화하고 있다. 경영진은 2027년에도 데이터센터가 업계 성장의 핵심으로 유지될 것이며, 관련 비트 수요가 전년 동기 대비 약 40% 성장할 수 있을 것으로 전망하고 있다.
회계연도 2분기 전망과 관련해 샌디스크는 매출이 122억 달러에서 126억 달러에 달할 것으로 예상했으며, 중간값은 시장 전망치를 상회한다. Non-GAAP 매출총이익률은 84.5%에서 85.5% 사이를 유지할 것으로 예상되며, 분할 전 조정 EPS는 55달러에서 57달러로 전망된다. 이러한 강력한 가이던스는 AI 데이터센터 고객 수요와 낸드 가격 결정력이 여전히 견조하며, 단기적인 둔화 징후가 명확하지 않음을 시사한다.
한편, 회사는 8 대 1 주식분할을 발표했다. 11월 9일 영업 마감 기준 주주 명부에 등재된 주주는 보유 주식 1주당 7주의 추가 주식을 받게 된다. 추가 주식은 11월 19일 장 마감 후 배정될 예정이며, 분할 조정 기준 거래는 11월 20일부터 시작된다.
1,330달러를 기준으로 할 때 분할 후 이론 주가는 약 166.25달러가 된다. 하지만 주식분할 자체가 회사의 시가총액이나 투자자 보유 자산의 가치를 바꾸지는 않으며, 주요 목적은 주당 가격을 낮춰 거래 편의성을 향상시키는 것이다.
샌디스크의 기대 이상의 실적에도 불구하고 주가가 상승하지 못한 주된 이유는 시장이 AI 스토리지 수요, 낸드 가격 인상, 타이트한 공급에 대한 기대를 이미 충분히 가격에 반영했기 때문이다. 2025년 웨스턴디지털에서 분사를 완료한 이후 SNDK 주가는 누적으로 2,600% 이상 폭등했으며, 2026년 이후 상승률만 해도 450%를 넘어섰다.
이처럼 기저 수준이 높은 상황에서 견조한 실적 발표에도 불구하고 투자자들은 성장이 지속될 수 있는지, 매출총이익률이 사이클상 고점에 도달하고 있는지, AI 인프라 설비투자가 둔화될 수 있는지에 계속해서 주목하고 있다.
출처: TradingView
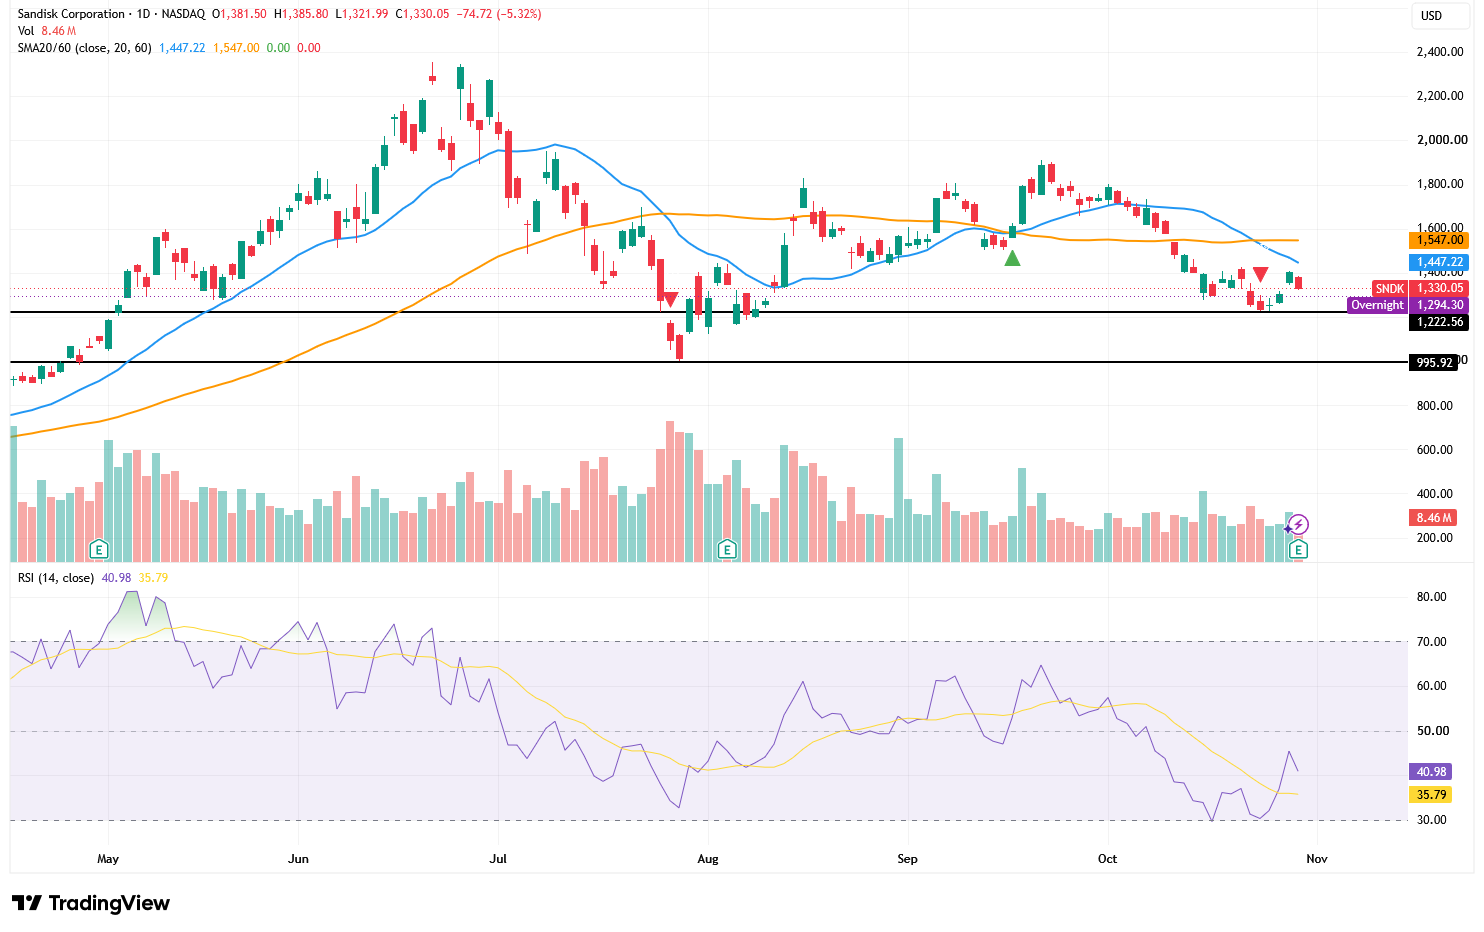
기술적 관점에서 SNDK는 20일 이동평균선인 1,447.22달러와 60일 이동평균선인 1,547달러를 하향 이탈했으며, 20일 이동평균선이 60일 이동평균선 아래에 위치하고 있어 중단기 추세가 여전히 하락세를 보이고 있음을 시사한다. RSI는 40.98로 시그널선인 35.79를 상회하고 있으나 여전히 50 중앙선을 회복하지 못해 반등 모멘텀은 제한적인 수준이다.
단기적으로는 심리적 마지노선인 1,300달러 선을 주시할 필요가 있다. 주가가 이 수준을 확실히 하향 이탈할 경우 1차 하방 지지선은 1,222달러에 위치하며, 이 수준마저 무너질 경우 실적 발표 전 종가 대비 10% 가까이 하락한 1,200달러까지 추가 테스트할 수 있다. 더 강력한 지지선은 1,000달러 부근에 형성되어 있다.
상방의 경우 저항선은 1차적으로 1,330~1,350달러에 위치하며, 그다음은 20일 이동평균선인 1,447달러다. 거래량을 실어 1,447달러를 회복해야만 SNDK가 현재의 하락 추세를 완화하고 1,547달러 부근의 60일 이동평균선을 다시 시험할 기회를 얻게 될 것이다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.









코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.