


애플, 장전 거래에서 4% 이상 하락하며 한 달 만의 최저치 근접: 4분기 실적은 예상을 상회했으나 서비스 성장 둔화와 메모리 가격 상승이 매출총이익률에 부담



AI 팟캐스트


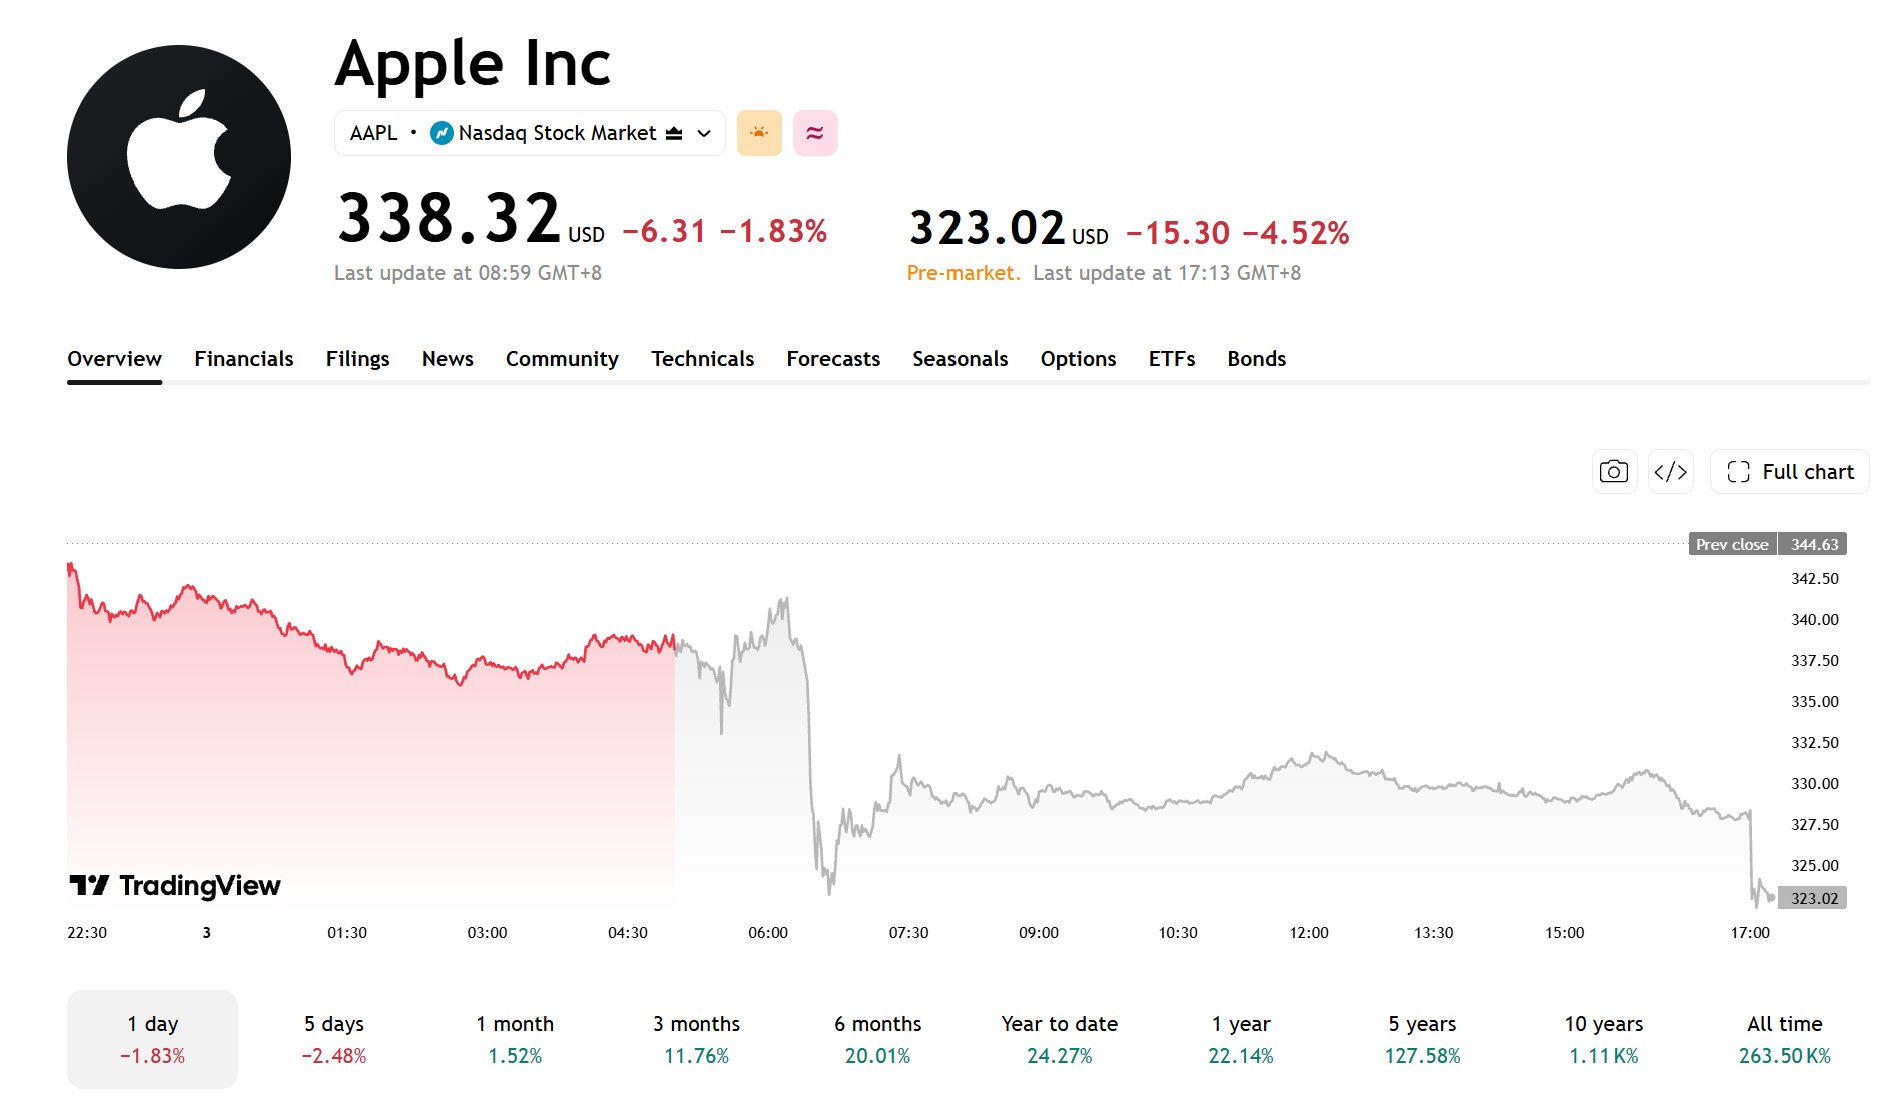
미 동부시간 11월 3일 기준, 애플은 2026 회계연도 4분기 매출과 주당순이익이 시장 전망치를 상회했으나, 장 전 거래에서 4.52% 하락한 323.02달러를 기록했다. 4분기 매출은 전년 동기 대비 12% 증가한 1,145억 달러, 주당순이익은 14% 증가한 2.10달러를 나타냈다.
그러나 경영진이 다음 분기 매출총이익률이 45%~46%로 하락할 것으로 예상하고, 서비스 부문 성장이 둔화할 것이라고 전망하면서 수익성에 대한 우려가 커졌다. 특히 전례 없는 메모리 조달 비용 상승과 시리 AI 기능 도입 관련 비용 증가가 이익률을 압박하는 주요 요인으로 작용할 것으로 예상된다. 향후 메모리 가격과 서비스 사업 성장률 등이 주요 관전 포인트가 될 수 있다.
TradingKey - 미 동부시간 11월 3일 작성 시점 기준, 애플(AAPL)은 장 전 거래에서 4.52% 하락한 323.02달러를 기록하며 10월 이후 종가 기준 최저치 아래로 떨어졌다.
[출처: TradingView]
애플의 2026 회계연도 4분기 발표 매출과 주당순이익은 시장 전망치를 상회했으나, 경영진이 다음 분기 매출총이익률과 서비스 부문 성장에 대해 신중한 가이던스를 제시한 데다 메모리 조달 비용 상승까지 더해지면서 수익성에 대한 시장의 우려가 커졌다.
애플의 4분기 매출은 전년 동기 대비 12% 증가한 1,145억 달러를 기록했으며, 조정 주당순이익은 전년 동기 대비 14% 증가한 2.10달러에 달해 모두 시장 전망치를 상회했다.
하지만 경영진은 2027 회계연도 1분기 매출총이익률이 4분기의 47.9%에서 45%~46%로 하락할 것으로 예상하고 있다. 메모리 비용이 지속적으로 상승함에 따라 시장의 관심은 애플이 현재의 이익률을 유지할 수 있을지에 쏠리고 있다.
아이폰, 4분기 매출의 주요 성장 동력으로 부상
2026 회계연도 4분기 애플의 매출은 전년 동기 대비 12% 증가한 1,145억 달러를 기록했으며, 희석 주당순이익(EPS)은 2.10달러를 나타냈다.
사업 부문별로는 아이폰 매출이 전년 동기 대비 17% 증가한 576억 달러를 기록하며 9월 분기 기준 역대 최고치를 경신했고, 맥 매출은 24% 증가한 108억 달러를 기록했으며, 서비스 매출은 10% 늘어난 316억 달러로 사상 최고치를 달성했다.
다른 부문의 실적은 상대적으로 부진했다. 아이패드 매출은 전년 동기 대비 10% 감소한 62억 달러를 기록했고, 웨어러블, 홈 및 액세서리 매출은 8% 줄어든 83억 달러를 나타냈다. 애플은 아이패드 부문이 공급 제약과 전년 동기 신제품 출시에 따른 높은 기저효과의 영향을 받았다고 밝혔다.
지역별로는 주로 아이폰과 맥 사업의 성장에 힘입어 중화권 매출이 전년 동기 대비 21% 증가한 175억 달러를 기록했다. 전반적으로 이번 분기에도 아이폰이 핵심 성장 동력 역할을 유지한 가운데, 서비스 부문도 꾸준한 매출 기여를 이어갔다.
1분기 가이던스: 서비스 부문 성장 둔화, 매출총이익률 하락 전망
애플은 2026년 12월 마감하는 2027 회계연도 1분기 매출이 전년 동기 대비 7%~10% 증가할 것으로 예상했으며, 서비스 매출 증가율은 4분기 10%에서 8%~9%로 둔화할 것으로 전망했다.
경영진은 제3자 라이선스 매출과 환율 변동이 이번 가이던스에 영향을 미치는 주요 요인이라고 밝혔다. 또한 모바일 게임 사업에 대한 압박도 지속될 것으로 전망했다.
매출총이익률 가이던스는 시장의 더 큰 관심을 모았다. 애플은 다음 분기 매출총이익률이 4분기 47.9%에서 낮아진 45%~46%를 기록할 것으로 예상했다.
다만 4분기 매출총이익률에는 관세 환급에 따른 약 1%포인트의 수혜가 포함되어 있었으며, 이를 제외하면 약 46.9% 수준이었다. 다음 분기 가이던스의 중간값인 45.5%를 기준으로 하더라도 매출총이익률은 전 분기 대비 약 1.4%포인트 하락하게 된다.
메모리 비용 상승으로 이익률 압박 직면
메모리 가격 상승은 매출총이익률 하락의 주요 원인이다. 존 터너스 CEO는 현재의 메모리 가격 인상 폭이 전례 없는 수준이며, 애플이 12월 분기에도 더 높은 메모리 비용 부담을 지속적으로 안게 될 것으로 예상된다고 밝혔다.
기존에 매입한 재고와 비메모리 부품 비용 절감이 메모리 가격 인상의 영향을 어느 정도 완화했다. 다만 메모리 비용 상승이 이어지면서 애플이 비용 압박을 상쇄할 여지는 줄어들 수 있다. 물량을 확보하기 위해 애플의 제조 관련 구매 약정액은 6월 분기 대비 약 330억 달러 증가했다.
메모리 비용 외에도 시리(Siri) AI 기능의 단계적 도입에 따라 관련 비용이 증가할 예정이다. 케반 파레크 CFO는 이 역시 다음 분기 매출총이익률 가이던스 산정에 고려된 요인 중 하나라고 밝혔다.
애플은 다음 분기에도 매출 성장이 지속될 것으로 예상하지만, 메모리 비용 상승이 이익 성장을 제한할 수 있다.
향후 관전 포인트로는 메모리 조달 가격, 맥(Mac)과 아이패드(iPad)의 수급 상황, 서비스 사업의 성장률 변화 등이 있다. 매출이 기대에 부합하더라도 비용 압박이 계속 가중되면 애플의 수익성은 여전히 하방 압력을 받을 수 있다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.












코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.