


11月16日のLam Research Corp (LRCX) 値動きは5.13%下落:主な推進要因が明らかにされました


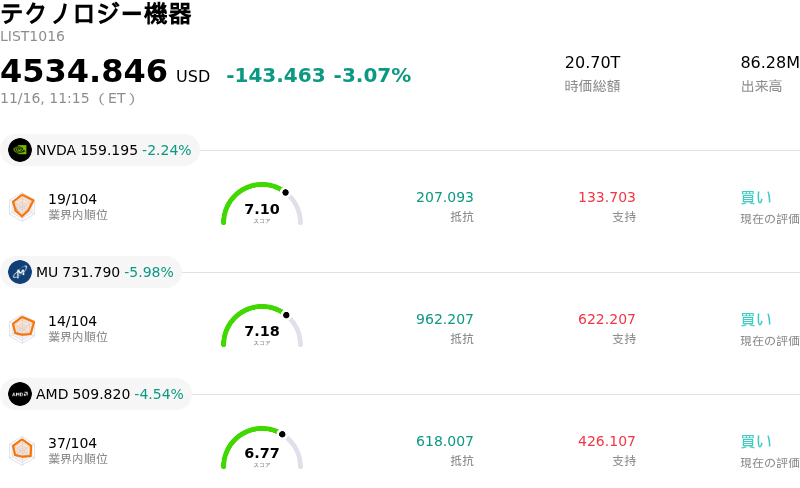
Lam Research Corp (LRCX) 値動きは5.13%下落しました。テクノロジー機器セクターは3.07%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 2.56%、Micron Technology Inc (MU) 下落 5.98%、Advanced Micro Devices Inc (AMD) 下落 4.92%。
本日のLam Research Corp(LRCX)の株価下落の要因は何ですか?
半導体業界の景気サイクルを巡る懸念と地政学的な逆風が重なり、製造装置セクター全体の投資家心理がディフェンシブに傾いたことで、ラムリサーチには目立った売り圧力がかかりました。エッチング装置や成膜装置の主要サプライヤーである同社は、本質的に世界的なウエハ製造設備投資に業績が連動しやすいため、半導体サプライチェーン全体における投資家のリスク選好や設備投資見通しの急変に対して、そのバリュエーションが脆弱になりやすい傾向があります。
同社株の重荷となっている主な要因は、メモリ市場における設備投資回復の時期や規模に対する警戒感が再燃していることです。ラムリサーチはDRAMおよびNAND型フラッシュメモリのメーカー双方に対して大きなエクスポージャーを持っています。人工知能(AI)インフラや高帯域幅メモリ(HBM)に関連する長期的な需要拡大要因は維持されているものの、主要メモリメーカーによる足元の設備投資計画は、全面的な設備更新というよりも規律ある選別的な生産能力増強にとどまっています。装置納入の延期や工場の拡張遅延の可能性を巡る報道や市場の見方は、機関投資家のトレーディングデスクにとって直近の利益率や収益の透明性に対する懸念材料となっています。
地政学的な不透明感(オーバーハング)は、製造装置同業他社グループのバリュエーション・マルチプルに対する継続的な重荷となっています。主要地域市場、とりわけ中国に対する先端ウエハ製造装置の輸出規制や段階的な制限強化は、依然として深刻なリスク要因です。海外市場における成熟ノード需要やレガシー装置の販売が、近年の市況軟化局面において装置メーカー各社を下支えしてきたことを考慮すると、輸出ガイドラインの厳格化の可能性やコンプライアンス上のボトルネックは、機関投資家によるセクター全体の保有株のリスク圧縮(デリスク)を促す要因となります。
マクロ経済環境や金利を巡る不確実性も、セクターのボラティリティを増幅させる一因となりました。マクロ経済の再評価局面においては、機関投資家の資金がよりディフェンシブなセクターや設備投資の影響を受けにくいセクターへシフトするため、高マルチプルでシクリカルなハイテク主力株はマルチプルの圧縮に直面しがちです。足元のボラティリティにもかかわらず、ラムリサーチは次世代トランジスタ構造に不可欠な原子層エッチングや先端パッケージング技術において強固な競争優位性を維持しています。しかしながら、メモリ投資サイクルの加速や規制環境の安定を示す明確な兆候が現れるまでは、株価の変動感応度が高まり、レンジ内でのもみ合いが続く可能性が高いとみられます。
Lam Research Corp(LRCX)のテクニカル分析
技術的に見ると、Lam Research Corp (LRCX)はMACD(12,26,9)の数値が4.146で、中立のシグナルを示しています。RSIは38.514で中立の状態、Williams%Rは60.894で売りの状態を示しています。ご注意ください。
Lam Research Corp(LRCX)のメディア報道
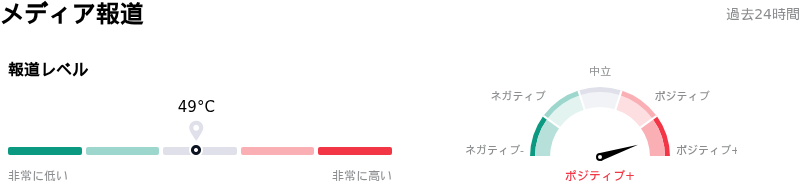
メディア報道に関して、Lam Research Corp (LRCX)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Lam Research Corp(LRCX)のファンダメンタル分析
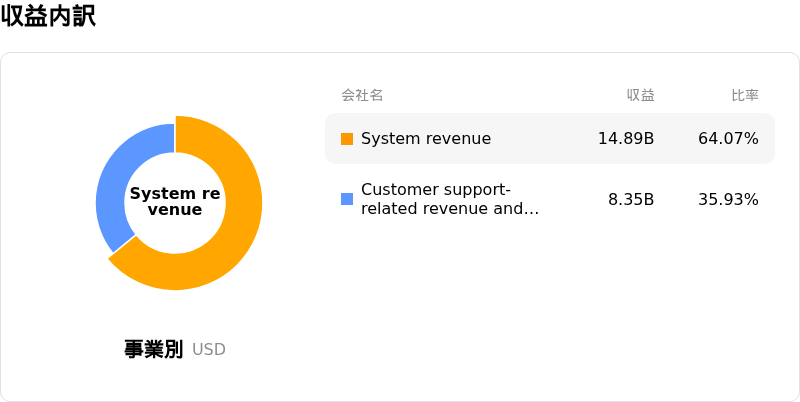
Lam Research Corp (LRCX)はテクノロジー機器業界に属しています。最新の年間売上高は$23.23Bで、業界内で12位です。純利益は$7.27Bで、業界内では9位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$358.02、最高は$500.00、最低は$213.00です。
Lam Research Corp(LRCX)に関する詳細
企業固有のリスク:
- サプライチェーンのボトルネックと組み立て工程の制約:アナリストの見解や会社側のガイダンスでは、深刻な部品不足とクリーンルームのスペース制限によって製造装置の納入が遅延し、ラムリサーチが高水準の受注残を売上に結び付けられない状況に陥っていることから、足元の売上高の伸びは需要ではなく完全に供給面の制約によるものであることが示されています。
- 中国のウエハーファブ投資減少に伴う減収の懸念:直近の四半期決算では、ラムリサーチの総売上高に占める中国の比率が35%に急増したものの、経営陣は次四半期にはその比率が大幅に低下すると警告しており、輸出規制の強化や貿易摩擦の激化が進むなか、同社は特定の地域市場における急激な売上高の減少リスクに直面しています。
- AIインフラ投資の先送りに伴う目標株価の引き下げ:B・ライリー(目標株価を338ドルから310ドルに引き下げ)をはじめとする複数の調査会社が、AIデータセンターのインフラプロジェクト全般における設備投資延期の可能性や、短期的な業績予想の循環的なピークアウト(頭打ち)リスクを理由に、ラムリサーチのバリュエーション・マルチプルを引き下げました。
- テクニカル指標の悪化と過大なダウンサイドベータ:ベータ値が2.01と高い同社株は、月間で21%下落したことで50日移動平均線と200日移動平均線を下回っており、半導体製造装置株が全面安となる局面では、日中取引において急激なマルチプル圧縮やセクター内での連れ安の影響を極めて受けやすい状態となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。




コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。