


11月13日のSanDisk Corporation (SNDK) 値動きは8.23%下落:投資家が知っておくべき情報


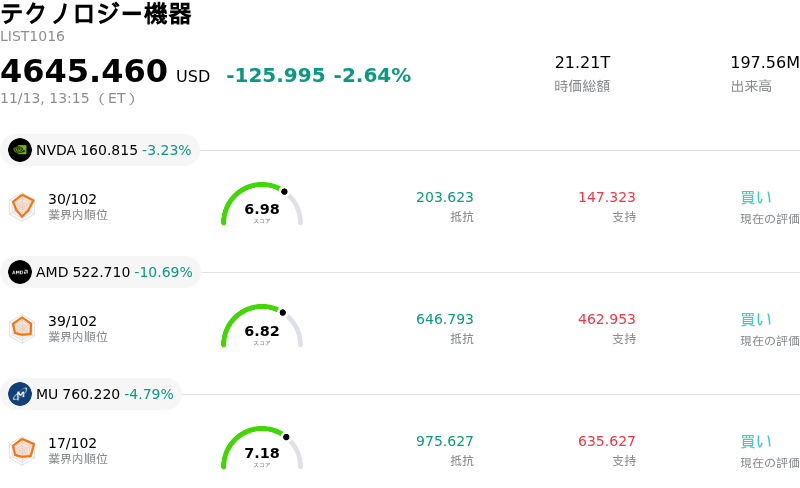
SanDisk Corporation (SNDK) 値動きは8.23%下落しました。テクノロジー機器セクターは2.64%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 3.22%、Advanced Micro Devices Inc (AMD) 下落 10.69%、Micron Technology Inc (MU) 下落 4.66%。
本日のSanDisk Corporation(SNDK)の株価下落の要因は何ですか?
サンディスクは本日の取引で顕著な下落圧力にさらされている。メモリ半導体関連株全般に利益確定売りが広がるなか、NAND型フラッシュメモリの価格動向に対する懸念が急速に強まったことが重荷となった。エンタープライズ向けストレージ銘柄のバリュエーション拡大が長期にわたり続いたことを受け、市場参加者はサイクルの転換点リスクに一段と神経質になっており、機関投資家による高ベータなストレージ銘柄のポジション圧縮(ディリスキング)の動きを促している。
投資家心理の重荷となっている主なファンダメンタルズ要因は、NAND型フラッシュメモリおよびエンタープライズ向けSSD市場における価格上昇ペースの鈍化に対する懸念の高まりだ。データセンターのインフラ構築に支えられ、直近の業績では堅調な供給消化が示されていたものの、機関投資家の分析モデルは平均販売価格(ASP)の正常化を織り込み始めている。流通チャネルでの在庫補充が一巡し、サプライヤーの設備投資が再び増加基調に向かうなか、利益率拡大への期待に対して厳しい目が向けられており、機関投資家による先回りの持ち高削減を引き起こしている。
また、AI(人工知能)ハードウェア関連銘柄全般にわたるボラティリティの高まりも、業界全体の投資家心理を冷え込ませている。マクロ経済動向や金利見通しの変化を受けて投資家が半導体サプライチェーン全体のバリュエーション・マルチプルを見直すなか、メモリやストレージのベンダーではマルチプルの急激な縮小(マルチプル・コンプレッション)が進んでいる。ボラティリティ指標の上昇やモメンタムの巻き戻しに加え、とりわけシステマティック戦略が同セクターへのエクスポージャーを引き下げたことが、日中の下落圧力を一段と増幅させた。
今後の見通しとして、サンディスクの短期的な業績回復は、大容量エンタープライズ向けストレージにおける価格決定力の維持と、主要NANDサプライヤーによる供給規律の継続に大きく左右されることになる。現在の軟調さが一時的なバリュエーションの調整にすぎないのか、それともより広範な循環的下降局面の初期段階なのかを見極めるため、機関投資家は今後発表される業界の需給データやハイパースケーラーの調達見通し(ガイダンス)を注意深く見守る構えだ。
SanDisk Corporation(SNDK)のテクニカル分析
技術的に見ると、SanDisk Corporation (SNDK)はMACD(12,26,9)の数値が-23.639で、売りのシグナルを示しています。RSIは33.107で中立の状態、Williams%Rは90.532で売られ過ぎの状態を示しています。ご注意ください。
SanDisk Corporation(SNDK)のメディア報道
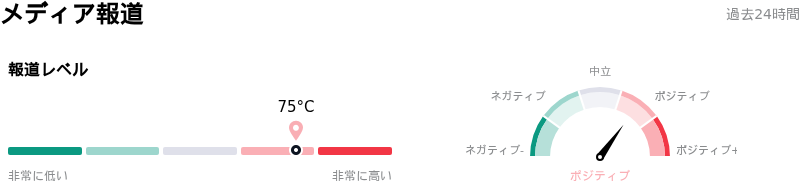
メディア報道に関して、SanDisk Corporation (SNDK)はメディア注目度スコア75を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
SanDisk Corporation(SNDK)のファンダメンタル分析
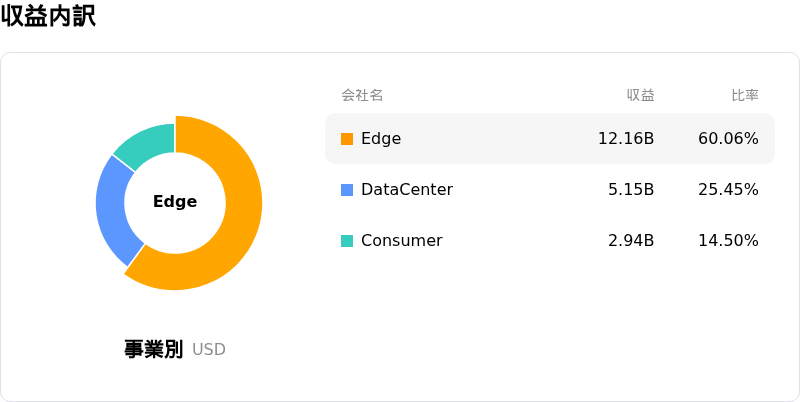
SanDisk Corporation (SNDK)はテクノロジー機器業界に属しています。最新の年間売上高は$20.25Bで、業界内で8位です。純利益は$11.43Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$2024.13、最高は$3000.00、最低は$1020.00です。
SanDisk Corporation(SNDK)に関する詳細
企業固有のリスク:
- 粗利益率の頭打ちと循環的ピークへの懸念:サンディスクの85.1%という異例の粗利益率が循環的ピークを示しているとの見方が強まるなか、機関投資家アナリストは目標株価の引き下げを積極的に進めている(RBCやウェルズ・ファーゴによる1,300〜1,400ドルへの引き下げなど)。84.5%〜85.5%の先行ガイダンスは平均販売価格(ASP)の頭打ちを示唆しており、業界の供給が正常化した場合、同社事業は急速なマージン圧縮リスクに直面することになる。
- AIインフラ波及リスクへの川下エクスポージャー:ハイパースケールAI構築に直結したエンタープライズ向けSSD(ソリッドステートドライブ)需要が直近四半期の売上高成長の約88%を牽引したため、サンディスクはデータセンターパートナーに対する高いシステミック・ベータを抱えている。主要エコシステムパートナーであるエヌビディアにおける突然の経営陣の動揺とCEO辞任は大幅な連れ安を招き、高密度ストレージの設備投資(CAPEX)の遅延や見直しの可能性に対する懸念を引き起こした。
- 低価格競合による市場シェア侵食の加速:カウンターポイント・リサーチのデータによると、サンディスクの世界NANDフラッシュ売上高シェアは11%に低下して世界6位に後退した一方、中国の競合であるYMTCは14%に上昇した。YMTCとCXMTによるウエハー増産およびノード移行の加速は、サンディスクの複数年契約価格の設定やエンタープライズ市場シェアの維持に対する競争上の脅威を高めている。
- 極端なセグメント集中とコンシューマー/エッジ市場の低迷:日中のボラティリティは、エッジおよびコンシューマー向けストレージ市場の根強い低迷を補うために、サンディスクがエンタープライズ・データセンター需要に偏重している状況を浮き彫りにしている。メモリ調達コスト高に対する顧客側の反発は、同社の新たな長期契約に基づく最低保証価格の適用において、履行リスクをもたらしている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。