


11月13日のSeagate Technology Holdings PLC (STX) 値動きは4.62%下落:値動きの背後にある要因


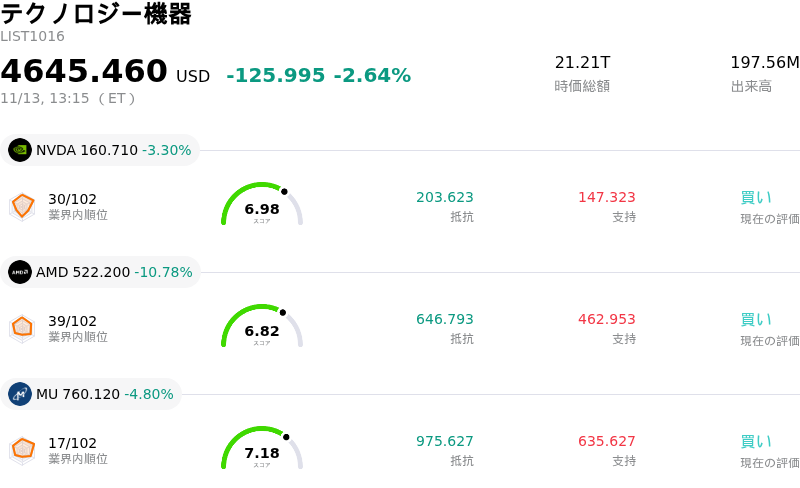
Seagate Technology Holdings PLC (STX) 値動きは4.62%下落しました。テクノロジー機器セクターは2.64%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 3.22%、Advanced Micro Devices Inc (AMD) 下落 10.69%、Micron Technology Inc (MU) 下落 4.66%。
本日のSeagate Technology Holdings PLC(STX)の株価下落の要因は何ですか?
本日の取引でシーゲイト・テクノロジーは著しい下押し圧力に直面した。ハイテクセクターにおけるリスク回避姿勢やマクロ経済の利回り変動、短期的な企業向けストレージ支出を巡る慎重論の台頭が重石となった。半導体やハードウェアの幅広いベンチマークがシステマティックな売りに押されるなか、バリュエーションのマルチプル拡大が続いていた資本集約型のテクノロジーサプライヤーに対し、機関投資家が保有比率を引き下げたことで、高ベータの景気循環型ハードウェア銘柄が特に大きな打撃を受けた。
投資家心理の重荷となっている主なファンダメンタルズ要因は、ハイパースケーラーによる設備投資の動向に対する警戒感の高まりである。人工知能(AI)インフラの構造的需要は依然として旺盛なものの、企業向けデータストレージの調達には周期的な在庫消化局面がしばしば訪れる。クラウドサービスプロバイダーが既存在庫の適正化を進め、ニアライン容量の配分を見直すなか、市場参加者は大容量ハードディスクドライブ(HDD)の発注が前四半期比で鈍化することへの警戒を強めている。ティア1のデータセンター顧客におけるビット出荷モメンタムの停滞懸念は、収益の見通しがクラウドインフラの導入スケジュールと密接に連動しているシーゲイトにとって、即座に逆風となる。
本日の下落には、事業運営面および技術実行面のリスクも影響した。業界は、特に熱アシスト磁気記録(HAMR)をはじめとする先進的な面記録密度技術への重要なアーキテクチャ移行の途上にある。こうした大容量ドライブは、クラウド事業者に対して大幅な利益率向上や総所有コスト(TCO)の削減メリットをもたらす一方で、高密度プラットフォームへの移行には認証期間の長期化や歩留まり向上の難しさといった固有の課題が伴う。企業向けIT支出の悪化や顧客の認証サイクルの長期化は、製品ミックスの優位性を一時的に損ない、期待されていた利益率改善の実現を遅らせる可能性がある。
機関投資家のポジション動向の観点からは、利益確定売りが明確に影響した。シーゲイトの高い過去のベータ値や、AIストレージ需要の追い風を受けたこれまでの株価上昇を背景に、ファンド勢は市場全体の不確実性が高まる局面で、従来のストレージハードウェアからディフェンシブ資産へと資金をローテーションさせることが多い。短期的には、堅調なクラウド向けニアライン需要、底堅い平均販売価格(ASP)、そして次期製品サイクルを通じた持続的な粗利益率の拡大を裏付ける明確なデータが確認されるまで、機関投資家の姿勢は慎重に推移する可能性が高い。
Seagate Technology Holdings PLC(STX)のテクニカル分析
技術的に見ると、Seagate Technology Holdings PLC (STX)はMACD(12,26,9)の数値が-0.390で、売りのシグナルを示しています。RSIは36.409で中立の状態、Williams%Rは73.401で売りの状態を示しています。ご注意ください。
Seagate Technology Holdings PLC(STX)のメディア報道
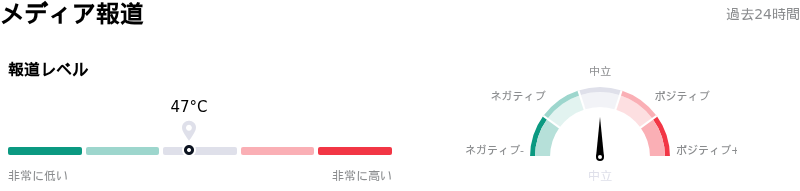
メディア報道に関して、Seagate Technology Holdings PLC (STX)はメディア注目度スコア47を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Seagate Technology Holdings PLC(STX)のファンダメンタル分析
Seagate Technology Holdings PLC (STX)はテクノロジー機器業界に属しています。最新の年間売上高は$12.20Bで、業界内で10位です。純利益は$3.18Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1045.19、最高は$1588.00、最低は$708.21です。
Seagate Technology Holdings PLC(STX)に関する詳細
企業固有のリスク:
- 決算発表後のアナリストによる格下げと目標株価引き下げ:機関投資家向けリサーチ部門は、前四半期比でのエクサバイト容量の伸び悩み(前期比+1%)に懸念を示すとともに、ランレート換算に向けたマイルストーン達成時期の予測を2028年に先送りし、投資判断の引き下げや目標株価の引き下げに着手している。
- ニアライン供給過剰の顕在化と競争上の脅威:競合のウエスタンデジタルや東芝がハードディスクの容量拡大や熱アシスト磁気記録(HAMR)の展開を積極的に加速させており、業界の中期的な供給過剰や平均販売単価(ASP)下落のリスクが高まる中、クラウドストレージの価格決定力を巡る市場の懸念が強まっている。
- 投入コスト上昇によるマージン圧迫:外部調達部品のコスト圧力が依然として残る中、先行きの粗利益率ガイダンスの軟化も相まって、ハイパースケーラーによるAIインフラ設備投資の一時休止の可能性に直面しても、現在の過去最高水準の収益性を維持できるのかについて、機関投資家の間で懐疑的な見方が強まっている。
- 経営幹部による継続的な自社株売り:最近提出されたフォーム4(インサイダー取引報告書)により、CEOやCFOによる大規模な株式売却をはじめ、経営幹部による多額の自社株処分が明らかになり、直近の株価乱高下を経たバリュエーションの持続可能性に対する投資家の信頼感が揺らいでいる。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。