


11月13日のApplovin Corp (APP) 値動きは4.17%上昇:どのようなシグナルを示しているのか?


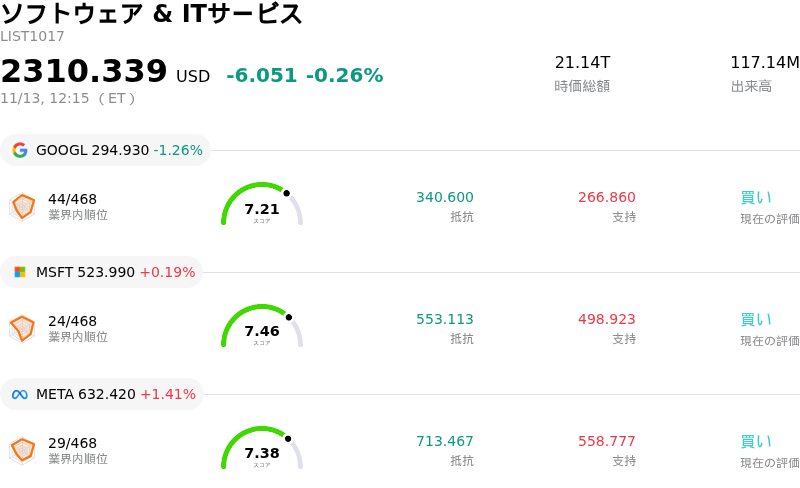
Applovin Corp (APP) 値動きは4.17%上昇しました。ソフトウェア & ITサービスセクターは0.26%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Alphabet Inc Class A (GOOGL) 下落 1.15%、Microsoft Corp (MSFT) 上昇 0.19%、Meta Platforms Inc (META) 上昇 1.41%。
本日のApplovin Corp(APP)の株価上昇の要因は何ですか?
アップラビンは、機関投資家による旺盛な買い集めと、人工知能(AI)を活用した同社の広告インフラに対する信頼の高まりを背景に、持続的な上昇モメンタムを維持している。株価上昇の主なカタリストとなっているのは、レコメンデーションエンジン「Axon 2.0」の商業的有効性が実証され続けていることだ。同プラットフォームはオーディエンスターゲティングと広告配信において卓越した効率性を発揮しており、同社の事業展開を中核であるモバイルゲームの枠を超えて拡大させ、より広範なウェブ広告やD2C(消費者直接取引)Eコマース分野への浸透を加速させている。
直近の四半期決算発表を受けて、市場センチメントは極めて強気な状態が続いている。アップラビンは売上高の成長と調整後EBITDAマージンの拡大を達成しており、ソフトウェアプラットフォーム事業固有の高い営業レバレッジを裏付けている。ソフトウェア部門の積極的な拡大と潤沢なフリーキャッシュフローの創出が相まって、経営陣は積極的な自社株買いプログラムを継続することが可能となり、実質的な発行済株式数を効果的に減少させて株主価値を高めている。
セルサイドのセンチメントも強力な追い風となっている。ウォール街の投資銀行による相次ぐ業績上方修正が目標株価のコンセンサスを引き上げており、アナリストはEコマースのパフォーマンスマーケティングにおけるアップラビンの獲得可能な最大市場(TAM)の拡大を構造的な成長ドライバーとして頻繁に挙げている。さらに、広範なマクロ経済データが底堅い個人消費と堅調な企業の広告予算を引き続き裏付けるなか、ソフトウェア主導型デジタル広告における市場屈指のエクスポージャーを取り込もうと、機関投資家のポートフォリオマネージャーが同銘柄へのシフトを一段と進めている。
業界の動向から見ると、デジタル広告の力学は、プライバシーが制限された事業環境において実証可能な広告費用対効果(ROAS)を提供できるプラットフォームをますます優遇するようになっている。アップラビンのファーストパーティデータ構造と機械学習アルゴリズムは強固な競争優位性(モート)を築いており、従来のウォールドガーデン(閉鎖的な広告プラットフォーム)に代わる魅力的な選択肢としての同社の地位を確立している。この技術的優位性を背景に、広告主は同社のエコシステムに対するテスト予算および継続的な予算の配分を拡大している。
同社株の構造的な上昇軌道は依然として魅力的であるものの、機関投資家は、豊富な資本力を持つ既存の大手テック企業に対抗してEコマース分野を拡大することに伴う事業遂行リスクや、潜在的なバリュエーション面の過熱感を引き続き注視している。それでもなお、ソフトウェア売上高の成長加速、業績予想の上方修正、そして機関投資家による買いが相まっていることが、同社株の足元の上昇軌道を引き続き支えている。
Applovin Corp(APP)のテクニカル分析
技術的に見ると、Applovin Corp (APP)はMACD(12,26,9)の数値が33.745で、買いのシグナルを示しています。RSIは72.616で買いの状態、Williams%Rは2.229で買われ過ぎの状態を示しています。ご注意ください。
Applovin Corp(APP)のメディア報道
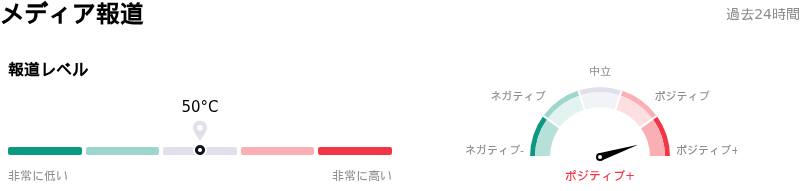
メディア報道に関して、Applovin Corp (APP)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Applovin Corp(APP)のファンダメンタル分析
Applovin Corp (APP)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$5.48Bで、業界内で57位です。純利益は$3.33Bで、業界内では18位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$0.00、最高は$0.00、最低は$0.00です。
Applovin Corp(APP)に関する詳細
企業固有のリスク:
- 集団訴訟およびインサイダー売りによる逆風:連邦証券集団訴訟における主任原告の選定期限が迫る中、複数の法律事務所が投資家の募集を活発化させており、アップラブインはヘッドラインリスクや法的リスクの高まりに直面している。同訴訟では、インサイダーが1億ドル超の株式売却を実行する一方で、経営陣がAIモデル「AXON」の性能向上の持続性や広告ツールの導入状況に関して市場を誤導したと主張されている。
- AIモデルの改善効果減速とゲーム市場の飽和:機関投資家のアナリストは、アップラブインの長期的な30%成長目標に対して懐疑的な見方を強めており、自己学習モデルによる改善効果の減退や、中核であるモバイルゲーム広告市場のほぼ飽和状態により、エンジニア主導の積極的な介入がなければ前期比での増収加速を牽引する能力が制約されると警告している。
- Eコマース展開の難航と計算コストの急増:中堅・中小企業(SMB)のEコマース広告主への多角化の試みは、製品対応力を巡る継続的な課題、とりわけ生成AI動画クリエイティブのボトルネックに直面している。一方で、研究開発費や特化型計算インフラ費用の増加が、営業利益率や調整後EBITDAマージンを圧迫する恐れがある。
- バリュエーション・マルチプルの圧縮と広告価格への反発:ウォール街による最近の投資判断引き下げや目標株価の見直しでは、決算発表後の高いボラティリティを受けたバリュエーション面の重石が強調されている。大手広告主の間で顧客獲得コスト(CPM)の上昇や広告費用対効果(ROAS)の低下に対する反発が強まる中、高水準のマルチプルによって株価が調整に対して脆弱になっていると警告されている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。