


11月11日のMonolithic Power Systems Inc (MPWR) 終値は8.92%上昇:値動きの背後にある要因


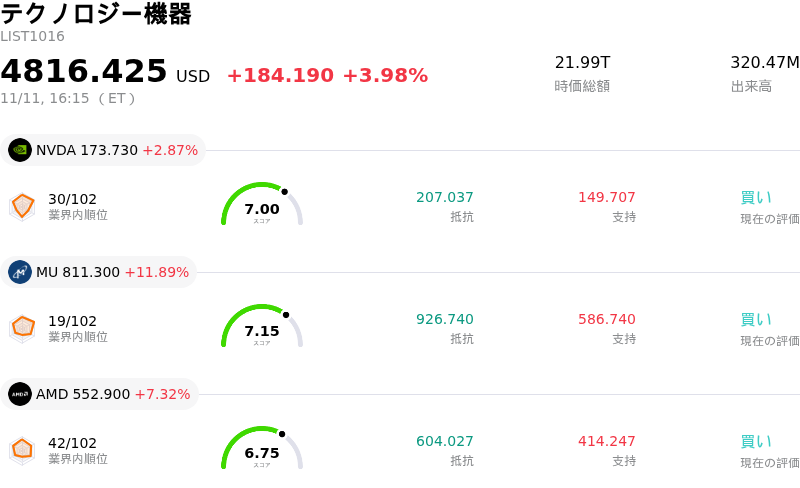
Monolithic Power Systems Inc (MPWR) 終値は8.92%上昇しました。テクノロジー機器セクターは3.98%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 2.87%、Micron Technology Inc (MU) 上昇 11.89%、Advanced Micro Devices Inc (AMD) 上昇 7.32%。
本日のMonolithic Power Systems Inc(MPWR)の株価上昇の要因は何ですか?
当日の取引でモノリシック・パワー・システムズは急伸した。半導体セクター全体の力強い反発に加え、高性能アナログ半導体や電源管理ICの専業メーカーに対する機関投資家の需要が再燃したことが主な牽引役となった。エンタープライズ向けハードウェアや半導体設計の大手企業への資金ローテーションが同業銘柄全般を押し上げ、一定の調整期間を経て市場参加者が優良銘柄を積極的に買い戻した。アナログ関連銘柄の足並みを揃えた上昇は、リスク選好姿勢の改善や、構造的なコンピューティング需要の中核に位置する半導体コンポーネントへのマクロレベルでの資金再配分を反映している。
ファンダメンタルズ面では、高密度電力供給アーキテクチャにおける同社の事業遂行能力が引き続き投資家の信認を支えている。先端AIサーバークラスターやハイパフォーマンス・コンピューティング(HPC)プラットフォームの構築に伴い、極めて高度な電圧レギュレーションやパワーステージが求められており、エンタープライズデータ部門における持続的な勢いが重要なカタリストであり続けている。直近の四半期決算では底堅い売上総利益率と力強い増収が示され、従来のディスクリート電源部品メーカーに対する同社の競争上の優位性が裏付けられた。経営陣が複数四半期にわたる前向きな売上高ガイダンスを維持するなか、市場は将来の成長期待を再評価し、データセンターの設備投資サイクルから最大の恩恵を受ける銘柄として同社株を評価した。
テクニカル面でのモメンタムとショートカバーが日中の上昇に拍車をかけた。ハイテク株全般の利益確定売りや法的なヘッドライン報道による混乱を受けてここ数週間下落していた同社株だったが、主要な短期移動平均線を回復したことでアルゴリズム取引やテクニカル分析による買いシグナルが点灯した。出来高の急増は、システマティックファンドや機関投資家のデスクが売られ過ぎの水準にあった成長株へのポジション再構築を進めていたことを示唆しており、上値抵抗線を突破したことで上昇の勢いはさらに加速した。
今後の見通しとして、機関投資家はこの上昇モメンタムと、バリュエーション面での考慮事項や競争リスクとのバランスを見極める必要がある。モノリシック・パワー・システムズは半導体指数全体に対してプレミアムなバリュエーションで取引されており、ハイパースケーラーの投資ペースの変化やデザインウィン(設計採用)の配分動向に対して株価が敏感に反応しやすい状況にある。さらに、為替変動や、民生・産業向け最終市場におけるマクロ経済需要の軟化といった潜在的な逆風も、引き続き注視すべき重要な変動要因である。それでもなお、本日の力強い買いは、次世代パワー半導体技術における同社の構造的な優位性に対する機関投資家の強い確信を裏付けている。
Monolithic Power Systems Inc(MPWR)のテクニカル分析
技術的に見ると、Monolithic Power Systems Inc (MPWR)はMACD(12,26,9)の数値が53.504で、中立のシグナルを示しています。RSIは62.839で中立の状態、Williams%Rは0.133で買われ過ぎの状態を示しています。ご注意ください。
Monolithic Power Systems Inc(MPWR)のファンダメンタル分析
Monolithic Power Systems Inc (MPWR)はテクノロジー機器業界に属しています。最新の年間売上高は$2.79Bで、業界内で33位です。純利益は$621.48Mで、業界内では21位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1767.60、最高は$2100.00、最低は$1092.00です。
Monolithic Power Systems Inc(MPWR)に関する詳細
企業固有のリスク:
- エヌビディア「Blackwell」GPU向け割り当ての喪失:エッジウォーター・リサーチの業界レポートによると、エヌビディアの次世代「Blackwell」プラットフォームにおけるMPWRの部品割り当てが深刻なリスクに直面していると指摘されている。同レポートは、MPWRの電圧レギュレータモジュールや電源管理ICの性能問題を理由に挙げ、これによりエヌビディアが未確定発注を削減し、MPWRの受注残高の半分をキャンセルするに至ったとしている。
- 直接の競合他社へのシェア流出:主要競合であるインフィニオンやルネサスが、B200およびGB200サーバーボードでMPWRをリプレイスすべく緊急発注を取り込んでいると報じられており、次世代AIハードウェア全体において、高利益率を誇るMPWRの既存サプライヤーとしての地位が脅かされている。
- エンタープライズデータ部門の減速に対する脆弱性:高電力AIサーバー向けソケットの喪失や削減は、MPWRのプレミアムな予想バリュエーション倍率を支える主因を脅かし、今後のエンタープライズデータ部門の売上高見通しや粗利益率の拡大に対する直接的な下押しリスクとなっている。
- 規制当局および証券訴訟による監視の強まり:経営陣が把握していた製品性能の欠陥や、極めて重要なTier 1顧客との関係悪化を開示していなかったのではないかとして、受託者責任違反や証券法違反の可能性について複数の法律事務所が調査を開始している。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。