


11月11日のAnalog Devices Inc (ADI) 値動きは5.08%上昇:どのようなシグナルを示しているのか?


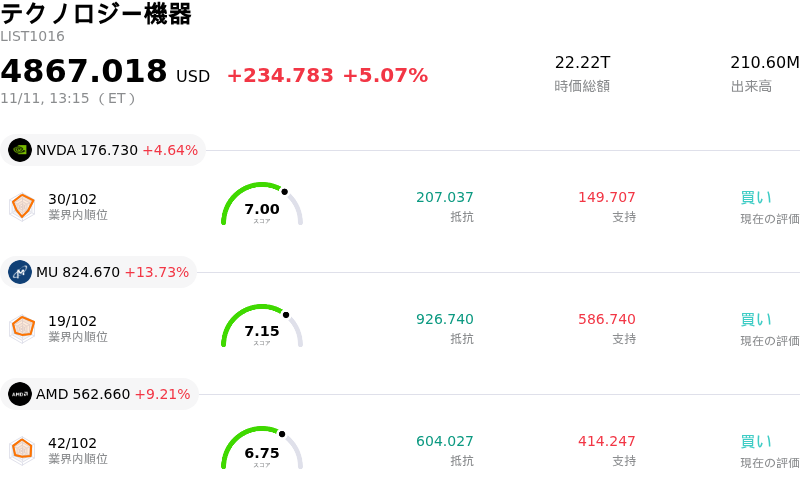
Analog Devices Inc (ADI) 値動きは5.08%上昇しました。テクノロジー機器セクターは5.07%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 4.60%、Micron Technology Inc (MU) 上昇 13.73%、Advanced Micro Devices Inc (AMD) 上昇 9.29%。
本日のAnalog Devices Inc(ADI)の株価上昇の要因は何ですか?
アナログ半導体全般の循環的な回復に対する市場の信認が高まる中、アナログ・デバイセズの株価はこの日の取引で力強い上昇を記録した。投資家は、同社の売上基盤の中核を成す産業機器および車載分野を中心に、最終市場における需要安定の兆候を好感した。主要な世界規模の顧客における流通在庫の調整が完了に近づくにつれ、受注パターンは正常化し始めており、サイクルの底入れを完全に通過したとの見方を強め、着実なマージン拡大に向けた道筋をつけている。
こうした循環的なモメンタムに拍車をかけているのが、ハイパフォーマンス・コンピューティングや人工知能(AI)インフラに関連する需要の加速である。同社は従来、成熟した産業向け用途への幅広い展開を特徴としていたが、次世代データセンターに不可欠な電源管理、高精度アナログ、光接続ソリューションを通じて機関投資家の関心を急速に高めている。ハイパースケーラーやエンタープライズハードウェア企業が高電力密度コンピューティングアーキテクチャへの投資を強化する中、サーバーラックや光モジュールあたりの搭載コンテンツは拡大し続けており、従来の需要回復と並ぶ強力な構造的成長カタリストとなっている。
半導体セクター全体の良好な市場心理も建設的な追い風となった。関連する産業用部品サプライヤーの前向きなコメントや、企業向けサプライチェーンにおける堅調なチャネルチェック結果を受け、セルサイドアナリストは質の高いアナログ半導体メーカーに対する前向きな見通しを改めて示した。市場参加者の間では、強固な価格決定力、高い参入障壁、規律ある生産能力管理を備えた企業を選好する姿勢が強まっており、アナログ・デバイセズはこうした特質において競合他社の中で一貫して際立っている。
マクロ経済およびポートフォリオ配分の観点からは、金融緩和的な環境への期待を背景に、高いキャッシュフロー創出力と資本効率を備えた大手ハイテク企業に対する機関投資家の投資意欲が再燃している。企業の設備投資計画が徐々に固まりつつあり、ファクトリーオートメーション、クリーンエネルギー、車両の電動化といった重要な長期的トレンドが維持される中、アナログ・デバイセズは引き続き魅力的なリスク・リワードの恩恵を享受している。持続的な営業レバレッジと規律ある経費執行も、業界サイクルの次の局面を通じて同社が潤沢なフリーキャッシュフローを生み出す能力に対する投資家の信認を一段と高めている。
Analog Devices Inc(ADI)のテクニカル分析
技術的に見ると、Analog Devices Inc (ADI)はMACD(12,26,9)の数値が-4.111で、中立のシグナルを示しています。RSIは54.448で中立の状態、Williams%Rは25.994で買いの状態を示しています。ご注意ください。
Analog Devices Inc(ADI)のファンダメンタル分析
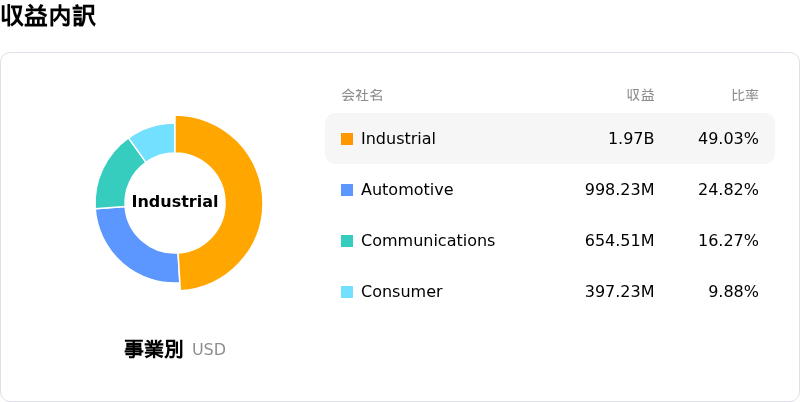
Analog Devices Inc (ADI)はテクノロジー機器業界に属しています。最新の年間売上高は$11.02Bで、業界内で18位です。純利益は$2.27Bで、業界内では14位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$470.13、最高は$675.00、最低は$315.00です。
Analog Devices Inc(ADI)に関する詳細
企業固有のリスク:
- アナリストの投資判断引き下げと割高なバリュエーション:株式アナリストらは最近、同社株の投資判断を「買い」から「中立」に引き下げ、利益の40倍を大幅に上回る取引マルチプルは、半導体セクター全般の調整局面でマルチプル縮小やモメンタム主導の売りに晒されるリスクが高いと指摘している。
- 産業機器・車載向けの循環的な需要低迷:車載および産業機器向け最終市場への事業依存度が高いため、連動した循環的減速のリスクに晒されており、産業分野の設備投資減速やEV生産の鈍化によって顧客の在庫調整が長期化している。
- 300mm工場拡張に伴う価格競争の激化:直接の競合であるテキサス・インスツルメンツは低コストな300mmウエハーの製造能力を積極的に増強しており、中価格帯の産業機器およびアナログ電源管理ソケット全般で激しい価格競争を引き起こし、ADIの粗利益率を圧迫するリスクをもたらしている。
- 決算発表前の業績見通しに対する脆弱性:第4四半期決算の発表を控えるなか、機関投資家の期待値にはAIデータセンター向け電源製品の大幅な上振れが織り込まれており、販売代理店における需要の正常化によって保守的な業績見通しが示された場合、取引時間中に急激な下落リスクが生じる恐れがある。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。