


11月6日のShopify Inc (SHOP) 値動きは4.47%上昇:主な推進要因が明らかにされました


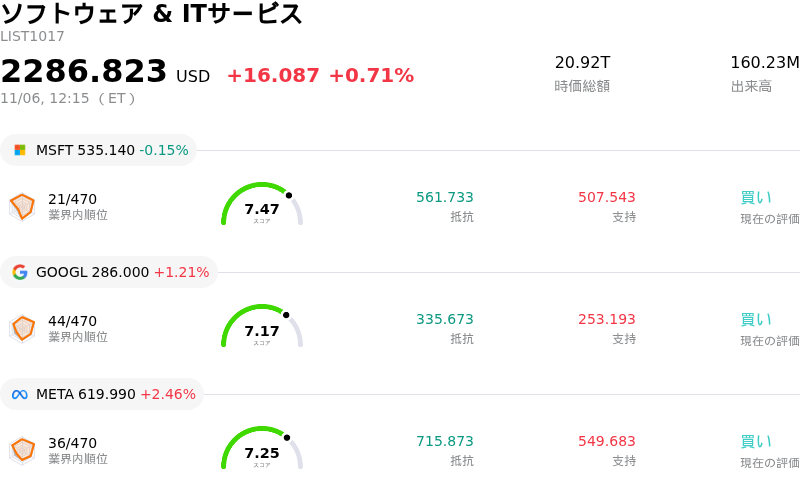
Shopify Inc (SHOP) 値動きは4.47%上昇しました。ソフトウェア & ITサービスセクターは0.71%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Microsoft Corp (MSFT) 下落 0.26%、Alphabet Inc Class A (GOOGL) 上昇 1.21%、Meta Platforms Inc (META) 上昇 2.46%。
本日のShopify Inc(SHOP)の株価上昇の要因は何ですか?
ショピファイは、週前半の変動を経て機関投資家が決算発表後のバリュエーション調整を好機と捉えて押し目買いを入れたことで、顕著な反発を見せた。同社の四半期決算は当初、売上高や流通取引総額(GMV)に対する高い期待から条件反射的な売りに見舞われたものの、決算内容の精査によって強固な営業レバレッジが浮き彫りとなった。好調な最終損益、純利益の拡大加速、そして社内目標を上回るキャッシュフロー創出が、同プラットフォームの持続的な収益力に対する市場の安心感につながった。
複数の調査部門が直近の下落を行き過ぎと評価したことで、ウォール街の見解もさらなる追い風となった。アナリストらは良好な投資判断を改めて表明し、堅調なサブスクリプション需要やエンタープライズ向けソリューションにおける市場シェア拡大が極めて強固に維持されていると指摘した。加えて、エージェント型ショッピングの統合や高度な人工知能(AI)ツールに関する前向きな進捗がショピファイの競争優位性を強固にし、ファンドマネージャーが相対的に割安となった予想マルチプルで持ち分を再構築する動きを後押しした。
市場全体の地合いや季節要因に伴うポジショニングも、この上昇の動きを後押しした。株式相場が落ち着きを取り戻し、大型ソフトウェア株やデジタル小売関連銘柄全般でリスク選好姿勢が改善するなか、市場心理は間近に迫る年末商戦の消費急増への期待感へとシフトした。歴史的にも、主要な商戦期に向けて加盟店の取引高は急拡大する傾向があり、有力なコマースインフラ企業への戦術的なポジション構築を促している。主要な支持線からのテクニカルな反発がショートカバーを誘発し、取引時間を通じて持続的な買い圧力をもたらした。
Shopify Inc(SHOP)のテクニカル分析
技術的に見ると、Shopify Inc (SHOP)はMACD(12,26,9)の数値が-7.029で、中立のシグナルを示しています。RSIは43.835で中立の状態、Williams%Rは65.772で売りの状態を示しています。ご注意ください。
Shopify Inc(SHOP)のファンダメンタル分析
Shopify Inc (SHOP)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$11.56Bで、業界内で32位です。純利益は$1.23Bで、業界内では40位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$176.65、最高は$220.00、最低は$120.00です。
Shopify Inc(SHOP)に関する詳細
企業固有のリスク:
- 流通取引総額(GMV)とサブスクリプション売上高の予想未達:Shopifyの2026年第3四半期決算では、プラットフォームの流通取引総額(GMV)の伸びが前年同期比29%(1,191億5,000万ドル)へと減速し、アナリストのコンセンサス予想である1,200億8,000万ドルを下回ったことが示された。同時に、より高採算なサブスクリプション・ソリューションの売上高も予想の8億5,020万ドルに対し8億3,600万ドルにとどまり、加盟店の基調的な取引ペースに対する市場の強い懸念を引き起こした。
- フリーキャッシュフローおよび営業利益率の縮小見通し:経営陣は2026年第4四半期のフリーキャッシュフロー・マージン見通しを約19%とし、第3四半期実績の22%からの急激な悪化を示した。年末商戦を迎えるなか、第3四半期から第4四半期へと繰り延べられたマーケティング支出に加え、AIインフラやクラウドホスティング関連費用の高騰により、営業費用が売上高の29%〜30%に急増すると予想されており、収益性は目先で逆風に直面している。
- 売上構成の変化に伴う売上総利益率の低下:同社の第3四半期における売上総利益の伸び率は28%と、総売上高の伸び率(32%)を下回り、売上総利益率の継続的な圧迫を浮き彫りにした。この利益率低下は、利益率の高いソフトウェア・サブスクリプションではなく、決済処理などの低利益率なマーチャント・ソリューションへ売上構成比がシフトしたことによるものであり、全体の収益性を押し下げている。
- バリュエーションリスクの高まりとアナリストによる目標株価引き下げ:予想フリーキャッシュフローの約70倍〜80倍という高水準のバリュエーション・マルチプルで取引されているShopifyは、主要な成長指標が予想を下回った際に急激なマルチプル縮小に見舞われやすい状況が続いている。直近の決算発表を受け、機関投資家向けのアナリスト(DA Davidsonなど)は目標株価を引き下げており、足元の売上高トレンドでは株価のプレミアムなマルチプルを正当化するために必要な上振れ余地をもはや提供できていないと強調した。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。