


11月6日のPalantir Technologies Inc (PLTR) 値動きは4.57%上昇:値動きの背後にある事実


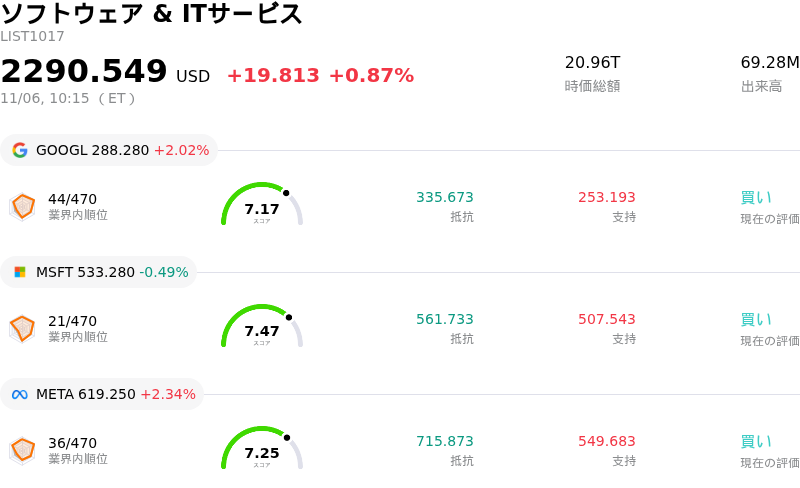
Palantir Technologies Inc (PLTR) 値動きは4.57%上昇しました。ソフトウェア & ITサービスセクターは0.87%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Alphabet Inc Class A (GOOGL) 上昇 2.13%、Microsoft Corp (MSFT) 下落 0.37%、Meta Platforms Inc (META) 上昇 2.34%。
本日のPalantir Technologies Inc(PLTR)の株価上昇の要因は何ですか?
パランティア・テクノロジーズ(Palantir Technologies)は顕著な上昇モメンタムを見せており、その主因は同社の人工知能プラットフォーム(AIP)における企業向け収益化の加速に対する機関投資家の持続的な期待感にある。市場全体としても、理論上の生成AIアプリケーションと実運用可能な本番環境レベルの企業導入との間にある隔たりを埋めることに成功したパランティアを引き続き評価しており、民間企業や政府機関の近代化を支える基盤レイヤーとしての同社の立ち位置を強固にしている。
この株価上昇を支える重要なファンダメンタルズ上の好材料は、米国内の民間事業における急激な成長である。同社が集中的に展開するブートキャンプ戦略は顧客獲得サイクルを劇的に短縮し、短期の試験運用を数年規模の大型契約へと転換させている。同時に、政府向け部門は防衛・情報機関との継続的な契約更新に支えられて収益の予見性を維持し、ディフェンシブな安定性を提供している。この両輪による事業拡大は大幅な営業レバレッジをもたらし続け、継続的な利益率の拡大とGAAP(一般会計原則)ベースでの黒字化を牽引しており、多額のキャッシュバーン(資金燃焼)に苦しむ他の高成長ソフトウェア企業との差別化要因となっている。
市場心理と需給動向(ポジショニング)も、この上昇局面を後押しする上で不可欠な役割を果たしている。セルサイドアナリストは、意思決定自動化アーキテクチャに対する持続的な需要を理由に、将来の目標株価や売上高予想を軒並み上方修正した。さらに、機関投資家である資産運用会社は、同社を企業のソフトウェア支出拡大による代表的なピュアプレイ恩恵銘柄と見なし、着実に買い増す動きを見せている。ハイテク株全般に対する積極的なリスク選好姿勢もこの需要を増幅させており、投資家は構造的成長を示す確立されたソフトウェアプラットフォームへと資金を活発にシフトさせている。
先行きを見据えると、この好調な推移を持続させるには、民間部門における純売上維持率(ネットリテンションレート)の好調持続と規律ある資本配分が不可欠となる。高水準にあるバリュエーション倍率は事業遂行上のミスをほとんど許容せず、連邦政府の調達サイクルの長期化という業界特有の構造的課題も依然として残るものの、足元の市場動向は、パランティアの拡大する事業上の競争優位性(モート)や、ミッションクリティカルな企業インテリジェンスにおける主導的地位に対する機関投資家の強い信認を反映している。
Palantir Technologies Inc(PLTR)のテクニカル分析
技術的に見ると、Palantir Technologies Inc (PLTR)はMACD(12,26,9)の数値が-9.898で、売りのシグナルを示しています。RSIは32.340で中立の状態、Williams%Rは82.031で売られ過ぎの状態を示しています。ご注意ください。
Palantir Technologies Inc(PLTR)のメディア報道
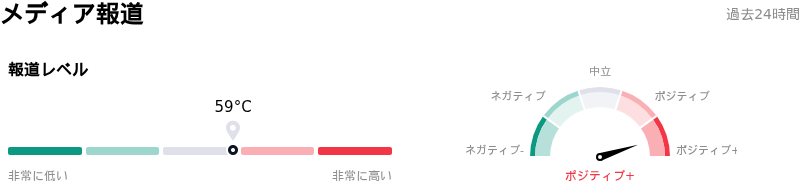
メディア報道に関して、Palantir Technologies Inc (PLTR)はメディア注目度スコア59を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Palantir Technologies Inc(PLTR)のファンダメンタル分析
Palantir Technologies Inc (PLTR)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$4.48Bで、業界内で72位です。純利益は$1.63Bで、業界内では31位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$220.06、最高は$273.00、最低は$80.00です。
Palantir Technologies Inc(PLTR)に関する詳細
企業固有のリスク:
- 契約総額(TCV)の成長鈍化:表面上の売上高拡大にもかかわらず、契約総額(TCV)の前年同期比の伸びがわずか6%にとどまったことに対して機関投資家アナリストは警鐘を鳴らしており、長期的な法人向け受注や今後のパイプライン補充の減速が迫っていることを示唆している。
- 株式報酬に伴う希薄化の急増:開示資料によると、四半期の株式報酬費用は前年同期の1億7230万ドルから3億1890万ドルへと急増しており、GAAPベースの利益率悪化や株主資本の希薄化に対する機関投資家の懸念が再燃している。
- 極度のバリュエーション・マルチプル圧縮:時価総額を1000億ドル以上消失させた長期的な続落局面にあっても、実績利益の100倍を超える高水準のマルチプルで取引されていることから、同社株は深刻なバリュエーションの疲弊感に直面しており、わずかな成長率見直しに対しても非対称な下値リスクを抱えている。
- 機関投資家による大規模な売り抜けと大口ブロック売却:市場の解説やオーダーフローのデータによると、決算発表後に機関投資家による積極的な売り抜けや大規模なブロック売却が行われており、これが日中の継続的な売り圧力を生み出して買い手の吸収力を圧倒し続けている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。