


11月5日のOracle Corp (ORCL) 値動きは8.05%下落:値動きの背後にある要因


Oracle Corp (ORCL) 値動きは8.05%下落しました。ソフトウェア & ITサービスセクターは2.40%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Microsoft Corp (MSFT) 下落 2.71%、Meta Platforms Inc (META) 下落 4.49%、Alphabet Inc Class A (GOOGL) 下落 1.96%。
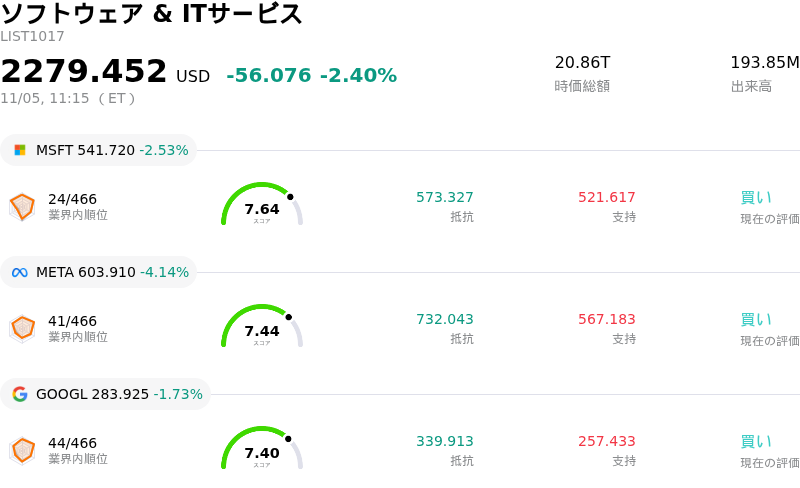
本日のOracle Corp(ORCL)の株価下落の要因は何ですか?
この日の取引でオラクルの株価は激しい売り圧力に晒された。企業向けソフトウェア需要や、クラウドインフラ事業の規模拡大に必要な資本集約度に対する市場の警戒感が強まったことが背景にある。クラウド売上高の拡大ペースや受注残(バックログ)の売上化ペースが高水準な市場予想を下回っているとの懸念が広がり、機関投資家は持ち高のリスク削減(デリスキング)を進めている模様だ。市場参加者が企業のソフトウェア予算や企業向け人工知能(AI)の収益化スケジュールを再評価するなか、高バリュエーションのソフトウェア企業やクラウド事業者では広範なマルチプル圧縮が進んでいる。
株価評価の引き下げ(リプライシング)を招いた主な要因は、営業利益率の動向と積極的な設備投資にある。オラクルは高度なワークロードに対応するため、データセンターの拠点拡張やハイパフォーマンス・コンピューティング(HPC)クラスターの増設に多大な資源を投じてきた。こうした事業拡張は契約済みパイプラインの成長を支える一方で、高密度なコンピュートクラスターの運用に伴う多額のインフラ減価償却費や電力調達コストが重荷となり、フリーキャッシュフローの創出を圧迫し、目先の営業利益率を押し下げる要因となっている。過去のインフラ整備に伴いバランスシート上のレバレッジが高水準にあることも相まって、企業の資本配分に対する規律が求められる環境下、機関投資家の資産配分担当者は投下資本利益率(ROIC)の指標に対して一段と敏感になっている。
パブリッククラウドやデータベースのエコシステムにおける競争激化も、機関投資家のセンチメントをさらに冷え込ませている。ハイパースケーラー各社は規模の優位性を活かし、企業向け生産性向上スイートや特化型データ管理ソリューションをバンドルして積極的な値引きを行っており、オラクルの従来のライセンス更新やクラウド移行ペースを圧迫している。同時に、複数のリサーチ機関がOracle Cloud Infrastructure(OCI)の将来の売上成長見通しを引き下げたことを受け、モメンタムファンドや計量運用戦略(システマティック戦略)がオーバーウェイトの持ち高を縮小する動きを見せている。経営陣が資本集約度の安定化とともに高利益率なクラウド消費の加速を示すまでは、同社株は継続的なバリュエーションの逆風と、マクロ経済動向に対する感応度の高まりに直面し続ける可能性が高い。
Oracle Corp(ORCL)のテクニカル分析
技術的に見ると、Oracle Corp (ORCL)はMACD(12,26,9)の数値が-2.308で、売りのシグナルを示しています。RSIは36.843で中立の状態、Williams%Rは99.046で売られ過ぎの状態を示しています。ご注意ください。
Oracle Corp(ORCL)のメディア報道
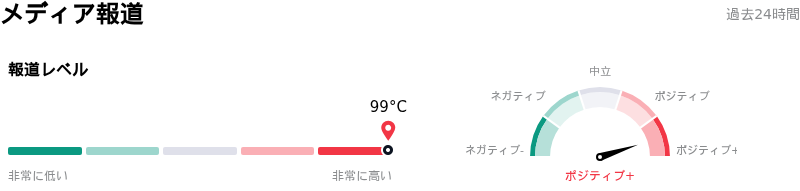
メディア報道に関して、Oracle Corp (ORCL)はメディア注目度スコア99を示しており、メディア注目度は非常に高いレベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Oracle Corp(ORCL)のファンダメンタル分析
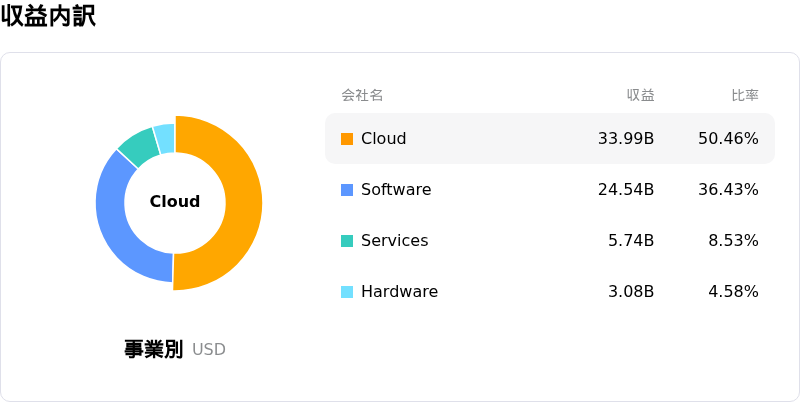
Oracle Corp (ORCL)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$67.36Bで、業界内で8位です。純利益は$16.98Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$238.51、最高は$330.00、最低は$110.00です。
Oracle Corp(ORCL)に関する詳細
企業固有のリスク:
- テンセントとのAIチップリース契約の解除:オラクルは米国の規制強化や地政学的圧力の高まりを受け、注目を集めていたテンセントとの70億ドル規模のAIチップリース契約の解除を余儀なくされた。これにより、主要な海外クラウド収益源が突如として失われたほか、世界各地で展開するデータセンター事業全体において規制上の不透明感(オーバーハング)が一段と強まることとなった。
- 深刻な株式希薄化と高コストな負債調達:総額200億ドルの資金調達の実施に伴い、100億ドル規模の新株発行(1株あたり116ドル)が11.2%のディスカウントで行われたことで、取引時間中に即座の売り圧力が生じた。また、同時に実施された100億ドルの社債発行では表面利率が最大8.65%と高水準に達し、同社の利払い負担を大幅に押し上げている。
- バランスシートの悪化とジャンク級への格下げリスク:AI関連の設備投資に伴いフリーキャッシュフローが今後数年にわたりマイナスで推移すると予測されるなか、負債の増加によってオラクルの総負債残高は1,250億ドルに迫っており、同社の「BBB-」の信用格付けは投機的等級(ジャンク級)へとさらに引き下げられるリスクに晒されている。
- 高リスクなAI顧客への過度な受注残高の集中:オラクルのクラウド受注残高のかなりの部分が単一の主要顧客であるOpenAIに集中しているため、巨額のインフラ投資コミットメントは構造的なリスクをもたらしている。主要なAI開発企業が設備投資を抑制したり展開アーキテクチャを見直したりした場合、設備の遊休化や投下資本の固定化といった下振れリスクが高まることになる。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。