


11月3日のFiserv Ord Shs (FISV) 終値は12.46%上昇:どのようなシグナルを示しているのか?


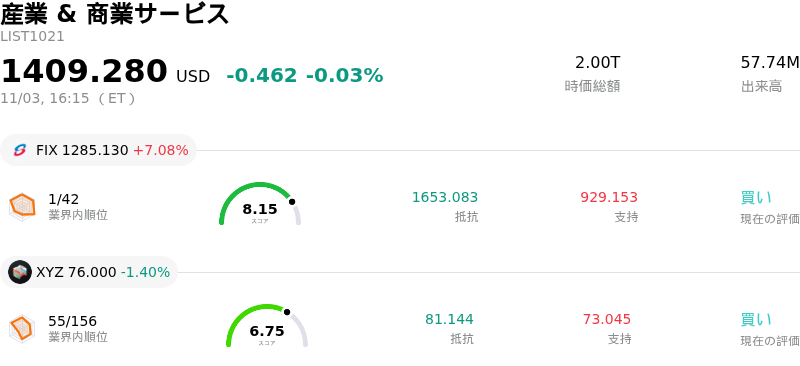
Fiserv Ord Shs (FISV) 終値は12.46%上昇しました。産業 & 商業サービスセクターは0.03%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Comfort Systems USA Inc (FIX) 上昇 7.08%、Fiserv Ord Shs (FISV) 上昇 12.46%、Block Inc (XYZ) 下落 1.40%。
本日のFiserv Ord Shs(FISV)の株価上昇の要因は何ですか?
フィサーブの株価は、市場予想(コンセンサス)を上回る第3四半期決算を受けて急上昇し、業績回復に対する投資家の強い安心感をもたらした。金融サービス向けテクノロジーを提供する同社が発表した調整後1株当たり利益(EPS)と調整後売上高はウォール街の予想を上回り、売上高が第2四半期に底を打った後、トップラインの軌道が安定したことを示した。オーガニック売上高は前年同期比で横ばいを維持したものの、フィナンシャル・ソリューションズ部門の成長回帰とコアバンキング顧客の維持率改善が下支えとなった。特に重要なのは、経営陣が通期の調整後EPSおよびオーガニック売上高の見通しに関するガイダンスを再確認したことであり、第4四半期における主要部門全体の成長加速に対する市場の期待が強まった。
この好調な勢いをさらに加速させたのが、一連の戦略的なコスト効率化および資本配分策の発表であった。経営陣は包括的なポートフォリオと業務の見直しを経て「プロジェクト・エレベート(Project Elevate)」の取り組みを大幅に強化し、削減目標額を2倍に引き上げた。規模を拡大した再編プログラムは、業務効率化と組織改革を活用して長期的な利益率(マージン)拡大を支援する。さらに経営陣は、堅調なフリーキャッシュフロー創出と負債返済に支えられ、第4四半期から直ちに自社株買いを再開すると発表した。この動きは、キャッシュフローの見通しの高まりを示すとともに、目標とするバランスシートのレバレッジを維持しながら株主還元を強化するという経営陣の姿勢を浮き彫りにしている。
株価の上昇は、投資家の関心の高まりと業界の良好な動向によって一段と拍車がかかった。著名な機関投資家からの注目やアナリストのコメントにおいて、同社株の本来の価値に対する大幅な割安感(バリュエーション・ディスカウント)が強調されたことで、買い需要が刺激された。規律あるコスト削減の実行や戦略的提携を主張するアクティビスト投資家からの外部的な注目も、構造的な価値の顕在化(バリュー・アンロック)の可能性を際立たせた。小規模加盟店における支出の明るい動向も相まって、市場予想を上回る決算、積極的なコスト適正化、そして自社株買いの再開という複合的な要因が、市場全体に強力な強気センチメントの波をもたらした。
Fiserv Ord Shs(FISV)のテクニカル分析
技術的に見ると、Fiserv Ord Shs (FISV)はMACD(12,26,9)の数値が1.891で、買いのシグナルを示しています。RSIは77.621で買いの状態、Williams%Rは7.467で買われ過ぎの状態を示しています。ご注意ください。
Fiserv Ord Shs(FISV)のメディア報道
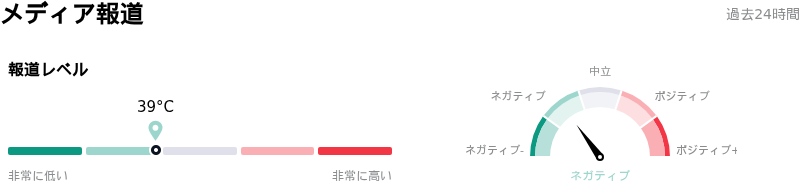
メディア報道に関して、Fiserv Ord Shs (FISV)はメディア注目度スコア39を示しており、メディア注目度は低いレベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Fiserv Ord Shs(FISV)のファンダメンタル分析
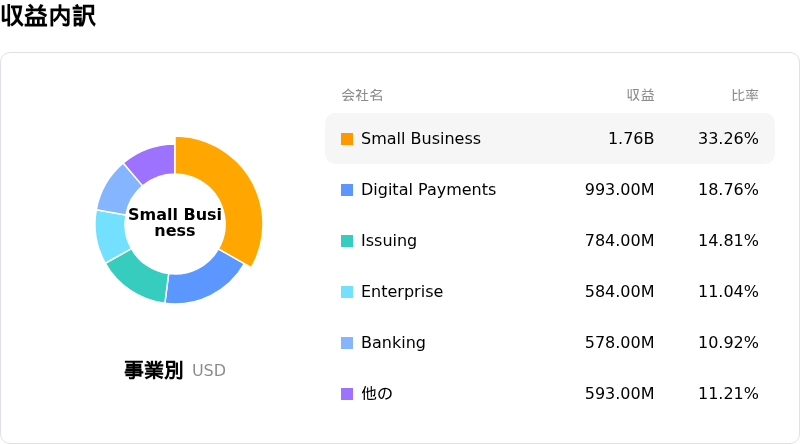
Fiserv Ord Shs (FISV)は産業 & 商業サービス業界に属しています。最新の年間売上高は$21.10Bで、業界内で4位です。純利益は$3.48Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$59.87、最高は$105.11、最低は$40.00です。
Fiserv Ord Shs(FISV)に関する詳細
企業固有のリスク:
- 巨額の非現金性のれん減損: ファイサーブは2026年第3四半期決算で64億5000万ドルの非現金性のれん減損損失を計上し、GAAPベースの1株当たり純損失は11.17ドルに膨らみました。これは資産の帳簿価額の大幅な切り下げを反映しています。
- マーチャント・ソリューションズ部門の収益性悪化: 2026年第3四半期のオーガニック売上高は前年同期比で横ばいにとどまったにもかかわらず、調整後営業利益は17%減少しました。これは、主力であるマーチャント・ソリューションズおよびClover決済処理部門における深刻なマージン圧迫と運営コストの増加を浮き彫りにしています。
- 利益の質と変革費用の除外: 経営陣は、IT近代化、コンサルティング費用、引き止め報酬(リテンション・ペイ)を網羅する「One Fiserv」事業再編費用の年初来累計約5億ドルを調整後EPSの算出から除外しました。これにより機関投資家の間では、調整後利益を人為的に押し上げるために経常的な事業運営コストが除外されているのではないかとの懸念が高まっています。
- 通期業績の反転に向けた高い実行リスク: 最初の9か月間でオーガニック売上高が3%減少したにもかかわらず、2026年通期の財務見通し(ガイダンス)を再確認したことは極めて大きな運用リスクをもたらします。アナリストらが過度に強気だとみている第4四半期での急激な売上加速が必要となるためです。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。