


11月3日のVertex Pharmaceuticals Inc (VRTX) 値動きは3.61%下落:値動きの背後にある要因


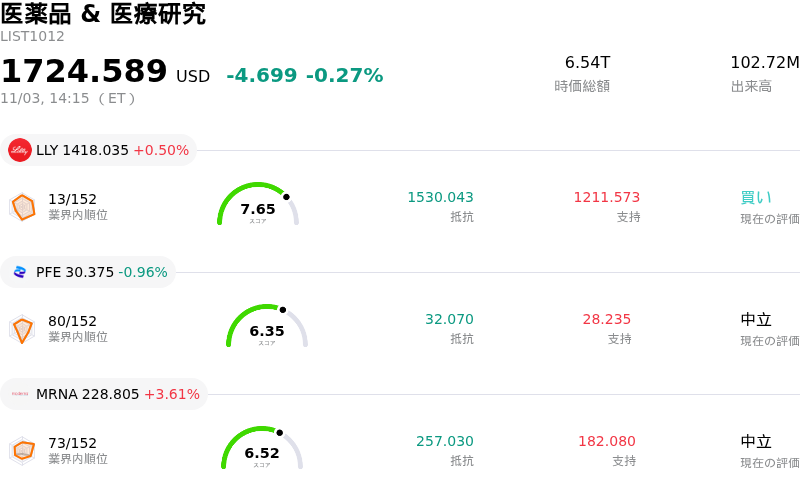
Vertex Pharmaceuticals Inc (VRTX) 値動きは3.61%下落しました。医薬品 & 医療研究セクターは0.27%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 上昇 0.50%、Pfizer Inc (PFE) 下落 0.96%、Moderna Inc (MRNA) 上昇 3.61%。
本日のVertex Pharmaceuticals Inc(VRTX)の株価下落の要因は何ですか?
バーテックス・ファーマシューティカルズは第3四半期決算の発表を受けて株価が反落しました。売上高は前年同期比で拡大しコンセンサス予想を上回ったものの、調整後1株当たり利益(EPS)はウォール街の予想を下回りました。収益性は、販売費及び一般管理費(SG&A)や研究開発費(R&D)への投資加速に伴う営業費用の急増によって顕著な圧迫を受けました。さらに、最近完了したクリネティクス・ファーマシューティカルズの買収に関連する統合費用や受取利息純額の減少が純利益率の押し下げ要因となり、株価が直近で52週高値付近まで買われていたこともあって利益確定売りが誘発されました。
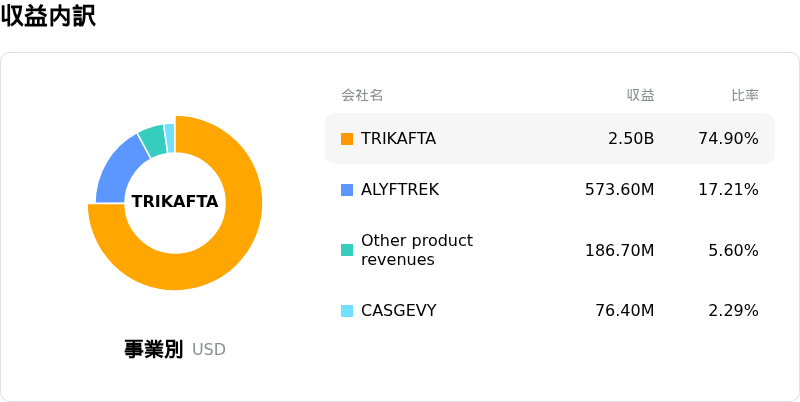
事業のファンダメンタルズを示す商業実績は、主力製品の堅調な普及と、新薬上市に伴う利益率の圧迫が混在する結果となりました。バーテックスの主力を担う嚢胞性繊維症ポートフォリオは、既存製品「Trikafta」が患者の新薬移行により減収となったものの、次世代治療薬「Alyftrek」の急速な普及に支えられ、高利益率の安定性を維持しました。しかし、嚢胞性繊維症以外の分野では、非オピオイド鎮痛薬「Journavx」の売上高がコンセンサス予想を下回りました。処方習慣の定着と市場シェアの拡大を目指して患者支援プログラムを2027年まで延長するという経営陣の決定は、初期の割引率上昇を招き、一時的に総・純売上高実現率を押し下げました。
経営陣は通期の売上高ガイダンスを引き上げたものの、今回の修正は既存事業のオーガニックな成長加速というよりも、買収完了に伴うクリネティクスの業績取り込みが主因であるとのアナリストの見解を受けて、市場センチメントは抑制されました。それにもかかわらず、機関投資家の見方は構造的に建設的な姿勢を維持しています。ウォール街のアナリストは、希少内分泌疾患や遺伝子編集療法における事業柱の拡大、および腎臓病分野で控える規制当局の審査期日について、近期の費用消化が進めば長期的なキャッシュフローの多様化をもたらす重要なカタリストであると強調しています。
Vertex Pharmaceuticals Inc(VRTX)のテクニカル分析
技術的に見ると、Vertex Pharmaceuticals Inc (VRTX)はMACD(12,26,9)の数値が7.743で、買いのシグナルを示しています。RSIは54.125で中立の状態、Williams%Rは49.890で中立の状態を示しています。ご注意ください。
Vertex Pharmaceuticals Inc(VRTX)のメディア報道
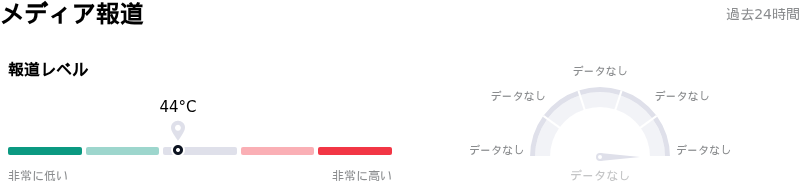
メディア報道に関して、Vertex Pharmaceuticals Inc (VRTX)はメディア注目度スコア44を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Vertex Pharmaceuticals Inc(VRTX)のファンダメンタル分析
Vertex Pharmaceuticals Inc (VRTX)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$12.00Bで、業界内で21位です。純利益は$3.95Bで、業界内では16位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$572.01、最高は$667.00、最低は$350.00です。
Vertex Pharmaceuticals Inc(VRTX)に関する詳細
企業固有のリスク:
- 第3四半期決算の予想下振れと営業利益率の縮小:ヴァーテックスが発表した2026年第3四半期決算では、調整後EPSが4.76ドルとアナリストのコンセンサス予想を下回ったほか、GAAPに基づくEPSも前年同期の4.20ドルから2.56ドルへ大幅に低下しました。営業費用が44%急増したことや、クリネティクス・ファーマシューティカルズ(Crinetics Pharmaceuticals)の買収関連費用が重荷となり、同社の営業利益率は38.6%から20.7%へ縮小しました。
- 主力製品の売上減速と事業集中リスク:ヴァーテックスの中核である嚢胞性線維症(CF)治療薬事業を牽引する主力製品「Trikafta/Kaftrio」の売上高は、前年同期比約8%減の24億ドルにとどまりました。CF治療薬が今なお全社売上高の80%以上を占めているため、患者の「Alyftrek」への移行が進むなかでの主力製品の軟調さは、売上高の脆弱性を浮き彫りにしています。
- 通期売上高見通しがコンセンサス予想を下回る:ヴァーテックスは2026年通期の売上高見通し(ガイダンス)を131億5,000万ドル〜132億5,000万ドル(中間値132億ドル)へと更新しました。従来見通しからの若干の引き上げとなったものの、中間値はウォール街のコンセンサス予想である132億8,000万ドルを下回っており、売上成長の勢いに対する懸念を引き起こしています。
- 費用の高騰とパイプラインのマイルストーンを巡るバリュエーションの過敏さ:買収や自社株買いに伴う多額の支出により、手元資金は123億ドルから98億ドルへ減少した一方、通期のGAAPベース費用見通しの合計は71億5,000万〜72億ドルに引き上げられました。株価が52週高値圏で推移しPER(株価収益率)が31倍を超える中、11月30日に予定されているポベタシセプト(povetacicept)のIgA腎症に関するPDUFA目標日など、今後の規制上のマイルストーンで予想外の障害が生じた場合、高いキャッシュバーンにより安全余裕率(マージン・オブ・セーフティ)は極めて限定的なものとなります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。