


10月28日のLam Research Corp (LRCX) 始値は3.20%上昇:主な推進要因が明らかにされました



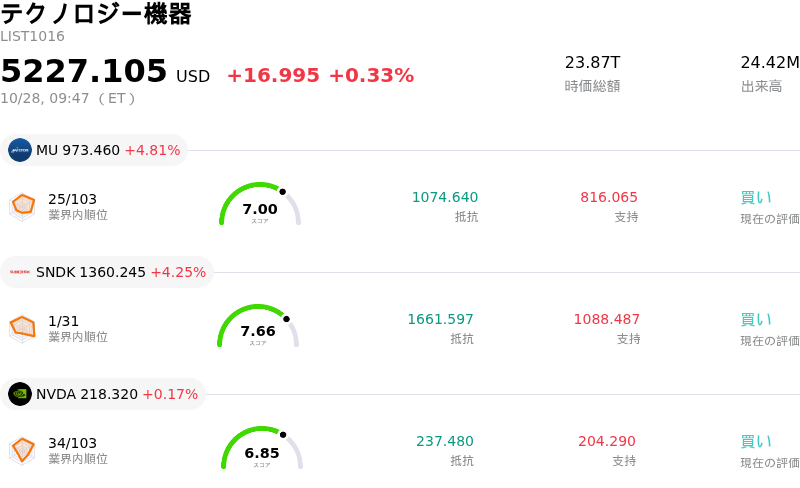
Lam Research Corp (LRCX) 始値は3.20%上昇しました。テクノロジー機器セクターは0.33%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 4.81%、SanDisk Corporation (SNDK) 上昇 5.05%、NVIDIA Corp (NVDA) 上昇 0.26%。
本日のLam Research Corp(LRCX)の株価上昇の要因は何ですか?
ラムリサーチ(Lam Research Corporation)は、直近で発表された2027年度第1四半期決算を受けて市場参加者が同社のファンダメンタルズの強さを再評価したことで、日中に顕著な値動きの荒さが見られたものの、堅調な上昇モーメンタムを示しました。同半導体製造装置メーカーは、四半期として過去最高となる82億2000万ドルの売上高を記録し、非GAAPの営業利益率が同社史上初めて40%を突破するなど、売上高および利益の双方で予想を上回る業績を達成しました。あらかじめスケジュールされた売買計画に基づく役員らのインサイダー取引への注目や短期的なサプライチェーンの制約から、当初の市場心理は一時的に慎重姿勢に傾いたものの、決算内容の全体的な質の高さが消化されるに伴い、買いが優勢となりました。
株価の回復と日中のボラティリティを支える主なカタリストは、人工知能(AI)インフラの拡大を背景とした堅調な長期需要環境です。ラムリサーチは、先端ロジック、フラッシュメモリ、および高帯域幅メモリ(HBM)アーキテクチャの構造的な複雑化に伴い、エッチングや成膜といった主要なウエハ前工程においてシェアを獲得し続けています。経営陣は、独自のAetherドライレジストEUV技術による長期累積売上高の見通しを25億ドルに引き上げたことや、世界の大手半導体メーカーにおける高水準の稼働率を反映したカスタマーサポート部門の力強い成長を明らかにし、この勢いを強調しました。さらに、業界全体のウエハ前工程製造装置(WFE)への設備投資額が2026年(暦年)に1500億ドルに達し、2027年(暦年)には2000億ドルを超えると予想される強気な見通しも、設備投資の持続性に対する信頼感を強めています。
戦略的な観点からは、セクター全般における最近の調整を受け、アナリストによる「買い」レーティングの継続確認や好意的な目標株価の設定が押し目買いの動きを引き起こすきっかけとなりました。金融機関やグロース重視のファンドは、近年のバリュエーション低下を、世界的な半導体工場拡張の主要な恩恵銘柄への魅力的なエントリーポイントと捉える傾向を強めています。ハイテクセクター全般の変動やマクロ経済観測により短期的ボラティリティは引き続き高水準にあるものの、過去最高の収益性、堅調な業績見通し(ガイダンス)、およびAI関連の設備投資という構造的トレンドとの強い一致が相まって、機関投資家による同社株への実質的な買い需要を牽引し続けています。
Lam Research Corp(LRCX)のテクニカル分析
技術的に見ると、Lam Research Corp (LRCX)はMACD(12,26,9)の数値が-10.866で、売りのシグナルを示しています。RSIは35.657で中立の状態、Williams%Rは76.846で売りの状態を示しています。ご注意ください。
Lam Research Corp(LRCX)のメディア報道
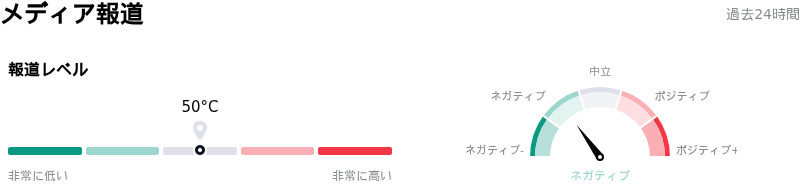
メディア報道に関して、Lam Research Corp (LRCX)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Lam Research Corp(LRCX)のファンダメンタル分析
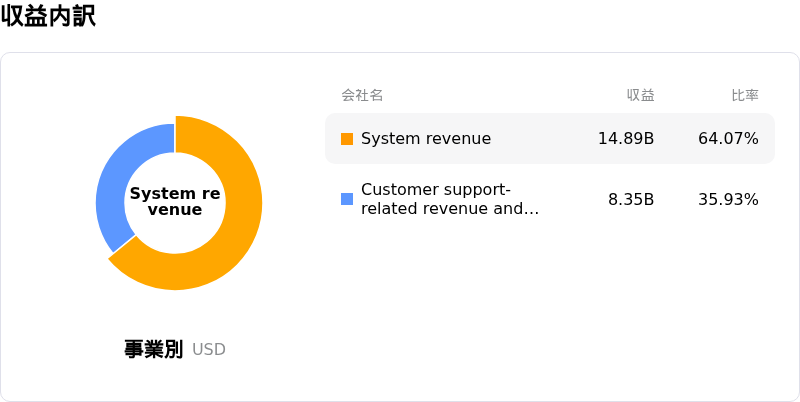
Lam Research Corp (LRCX)はテクノロジー機器業界に属しています。最新の年間売上高は$23.23Bで、業界内で12位です。純利益は$7.27Bで、業界内では7位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$359.02、最高は$500.00、最低は$213.00です。
Lam Research Corp(LRCX)に関する詳細
個別企業固有のリスク:
- 慎重な売上高見通しとサプライチェーンのボトルネック:第1四半期の業績が市場予想を上回ったにもかかわらず、ラムリサーチは継続的なサプライチェーンの制約により、機関投資家の予想を下回る控えめな12月期の売上高見通しを発表し、日中に急激な売り圧力を引き起こした。
- アナリストによる目標株価引き下げとバリュエーションの縮小:ニードハム、モルガン・スタンレー、B・ライリー、シティを含むウォール街の複数の証券会社は、短期的な売上成長の伸び悩みや半導体製造装置メーカー全体のバリュエーション低下を理由に、LRCXの目標株価を引き下げた(ニードハムは目標株価を390ドルから290ドルに引き下げ)。
- 対中貿易制限と輸出規制:先端半導体製造装置に対する米国の輸出規制強化が引き続き同社の重荷となっており、中国本土からの売上寄与の減少や、ウエハ製造装置の導入スケジュールの不透明化というリスクを生み出している。
- 大規模なインサイダー資金の売却:ここ数ヶ月で50件を超えるインサイダーによる売却取引が開示された一方で、公開市場での買付はゼロであり、経営陣による数百万ドル規模の株式売却も含まれていることが市場の懐疑心を高め、日中の株価変動幅を拡大させている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。