


10月27日のGeneral Motors Co (GM) 終値は5.54%上昇:どのようなシグナルを示しているのか?



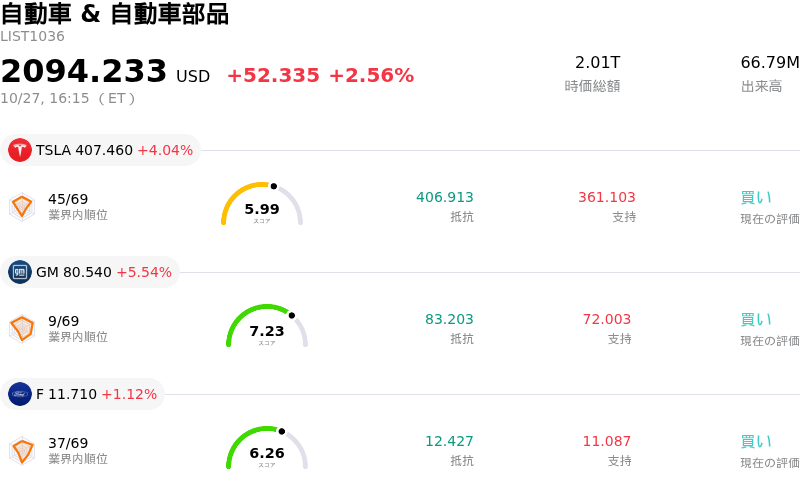
General Motors Co (GM) 終値は5.54%上昇しました。自動車 & 自動車部品セクターは2.56%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Tesla Inc (TSLA) 上昇 4.04%、General Motors Co (GM) 上昇 5.54%、Ford Motor Co (F) 上昇 1.12%。
本日のGeneral Motors Co(GM)の株価上昇の要因は何ですか?
ゼネラル・モーターズの株価は、同社が株式の上場先をニューヨーク証券取引所からNasdaq Global Select Marketへ移管すると発表したことを受けて上昇勢いを強めました。経営陣はこの移管について、テクノロジー主導の企業戦略に沿った動きであると説明しています。市場参加者にとって極めて重要なのは、Nasdaqへの上場により同社がベンチマークであるナスダック100指数への採用資格を得る可能性がある点です。投資家は将来的な指数組み入れの見通しを好感しており、これは通常、指数の構成比率の再現を目指すパッシブ型インデックスファンドや機関投資家のベンチマーク運用ポートフォリオからの機械的な買い注文を呼び込む要因となります。
こうした市場の好意的な反応は、同社の直近の第3四半期決算で示された堅固なファンダメンタルズにも支えられています。同社は主力市場である北米において好調な事業推進力を示し、高利益率のフルサイズ・ピックアップトラックや商用車に対する旺盛な需要が、営業利益率の拡大と堅実なキャッシュフロー創出を牽引しました。さらに、経営陣が四半期配当に加えて複数年にわたる大規模な自社株買いプログラムを承認したことは、株主還元へのコミットメントを改めて示すものであり、電気自動車(EV)への移行コストや業界全体の逆風の中でも、長期的な収益成長に対する投資家の信頼を深めました。
今後、機関投資家の注目は、控えている上場移管の実行や正式な指数採用資格の判定に加え、コモディティ価格のインフレや製品ミックスの調整に経営陣がどう対応するかに集まります。取引所の変更自体が事業業績を根本的に変えるわけではありませんが、期待される流動性の向上やテクノロジー重視の投資家層の拡大は、市場心理を強力に後押しします。また、パッシブファンドの資金流入が売買高やバリュエーションを継続的に下支えする可能性があるため、市場参加者は今後予定されているポートフォリオのリバランス日程を注意深く見守ることになります。
General Motors Co(GM)のテクニカル分析
技術的に見ると、General Motors Co (GM)はMACD(12,26,9)の数値が-0.566で、売りのシグナルを示しています。RSIは49.324で中立の状態、Williams%Rは46.875で中立の状態を示しています。ご注意ください。
General Motors Co(GM)のファンダメンタル分析
General Motors Co (GM)は自動車 & 自動車部品業界に属しています。最新の年間売上高は$185.02Bで、業界内で3位です。純利益は$3.18Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$98.81、最高は$132.00、最低は$50.00です。
General Motors Co(GM)に関する詳細
企業固有のリスク:
- 取引所変更に伴う思惑とインデックスリスク:GMが10月27日にニューヨーク証券取引所(NYSE)からナスダック・グローバル・セレクト・マーケットへの上場移籍を発表したことを受け、Nasdaq-100指数への組み入れ可能性を巡る思惑買いが日中の株価乱高下を引き起こしました。アナリストは、銘柄入替での組み入れ遅延や見送りがあった場合、最近の上場プレミアムが急速に剥落するリスクがあると警告しています。
- EV部門の減損と需要急減:GMのEV(電気自動車)部門は深刻な事業上の逆風に直面しており、第3四半期の全米EV販売台数が前年同期比で62%減少したことや、「シボレー・ボルトEV」の約75%におよぶ減産、さらに数十億ドル規模のEV投資関連費用が引き続き収益を圧迫していることがそれを物語っています。
- コモディティおよび物流インフレによる利益率の圧迫:経営陣や機関投資家のアナリストは、特に銅や熱延鋼板といった主要原材料価格の高騰に加え、サプライチェーンにおける軽油費用の増大に伴うコスト負担の激化を指摘しており、これが2026年後半から2027年にかけて利益率の圧迫要因になると見込んでいます。
- 国内外における市場シェアの縮小:直近の決算報告や市場データは主要市場での存在感縮小を裏付けており、全米自動車市場シェアの16.7%への低下や、現地競合との激しい競争を背景とした中国での持分法投資利益の前年同期比60%減(3,200万ドルへの落ち込み)などが挙げられます。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。