


10月27日のJohnson Controls International PLC (JCI) 終値は5.68%上昇:投資家が知っておくべき情報



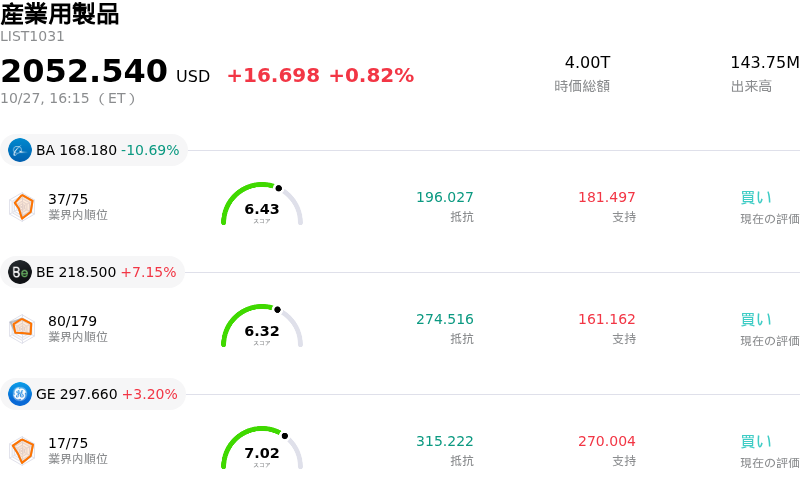
Johnson Controls International PLC (JCI) 終値は5.68%上昇しました。産業用製品セクターは0.82%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Boeing Co (BA) 下落 10.69%、Bloom Energy Corp (BE) 上昇 7.15%、General Electric Co (GE) 上昇 3.20%。
本日のJohnson Controls International PLC(JCI)の株価上昇の要因は何ですか?
ジョンソンコントロールズ・インターナショナルは、主要指標全般でウォール街の予想を上回る好調な第4四半期決算が主導する形で、大幅な上昇モメンタムを見せた。同社は2桁のオーガニック売上成長に支えられた堅調な増収を報告し、調整後1株当たり利益(EPS)も市場予想を余裕で上回った。さらに、経営陣による来年度の売上高成長率および1株当たり利益の見通しがともに市場予想を上回り、新年度に向けた強力な事業モメンタムが示されたことで、投資家の期待感は一段と高まった。
株価の上昇を支える重要な要因となっているのが、高効率な業務用HVAC(空調・換気・暖房)設備や、人工知能(AI)データセンターインフラ向けに特化した冷却ソリューションに対する需要の加速である。ハイパースケール・データセンター事業者からの需要が目覚ましいオーガニック受注の伸びを牽引し、同社の受注残高全体を過去最高水準に押し上げた。この受注残高の拡大により、投資家は数年先にわたる明確な売上見通しを得ることができ、世界的なAIインフラ拡張に伴う構造的な追い風を享受する優位な立ち位置に同社があるという市場の確信が深まっている。
主要地域部門の営業利益率が大幅に拡大したことも、株価上昇をさらにサポートした。利益率の拡大は、価格設定力、好調な製品ミックス、および構造的なコスト削減の取り組みによって達成された。さらに、同社は侵入検知セキュリティ事業などの非コア資産の戦略的売却を通じて、事業領域を商業ビル向けテクノロジーや専門的な空調制御の専業へと絞り込み、ポートフォリオの合理化を推進し続けている。
好調な四半期業績と建設的な見通しはウォール街のアナリストの間で好意的な見方を広げ、複数の大手証券会社が投資判断の「買い」を再確認し、目標株価を引き上げた。過去最高の受注高、利益率の拡大、そしてデータセンターの熱管理における長期的な追い風が相まって、同社の長期的な成長軌道に対する機関投資家の信認を深めている。
Johnson Controls International PLC(JCI)のテクニカル分析
技術的に見ると、Johnson Controls International PLC (JCI)はMACD(12,26,9)の数値が-0.867で、中立のシグナルを示しています。RSIは58.224で中立の状態、Williams%Rは12.929で買われ過ぎの状態を示しています。ご注意ください。
Johnson Controls International PLC(JCI)のファンダメンタル分析
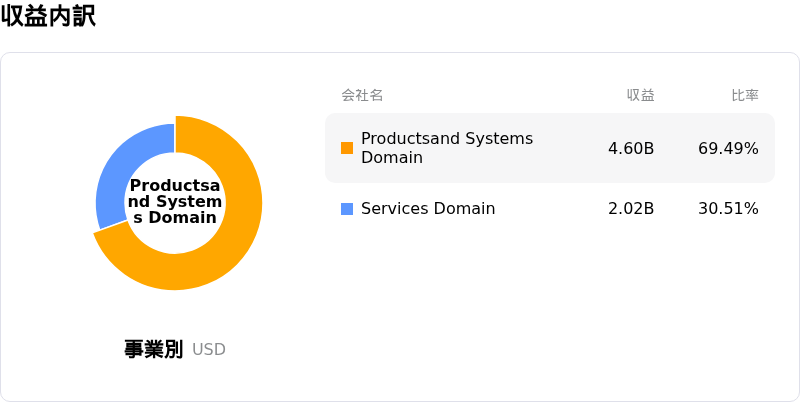
Johnson Controls International PLC (JCI)は産業用製品業界に属しています。最新の年間売上高は$25.67Bで、業界内で5位です。純利益は$2.84Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$168.87、最高は$191.00、最低は$131.58です。
Johnson Controls International PLC(JCI)に関する詳細
企業固有のリスク:
- インフラのボトルネックによる受注残高の売上化遅延: 経営陣は2026年度第4四半期決算発表において、顧客側の電力および電気インフラの制約がプロジェクトの引き渡しスケジュールを制限しており、実行リスクを生じさせるとともに、過去最高となった受注残高の売上高計上を遅らせていると注意を促しました。
- 資産売却による利益の希薄化: 四半期報告書に併せて開示された情報によると、グローバル侵入検知製品事業の売却に関する最終合意により、年換算の1株当たり利益が約0.15ドル減少する見込みとなり、短期的には利益率の希薄化が生じることが明らかになりました。
- 地政学的逆風とEMEA地域の減収: 第4四半期のセグメント業績によると、中東における継続的な地政学的リスクと地域的な需要の低迷により、欧州・中東・アフリカ(EMEA)の売上高(報告ベース)は前年同期比で2%減少しました。
- 高水準なバリュエーション倍率とセキュリティ事業の成長鈍化: 決算発表を受け、株価が高水準の実績マルチプル(PER約25.6倍)で取引されていることから、市場分析ではバリュエーションの脆弱性が指摘されました。一方で、経営陣のコメントでは、複数年にわたる事業再構築フェーズにおいて、セキュリティサービス事業の「成長鈍化」が継続していることが認められました。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。