


10月26日のBanco Bradesco SA (BBDO) 値動きは23.43%下落:完全な分析



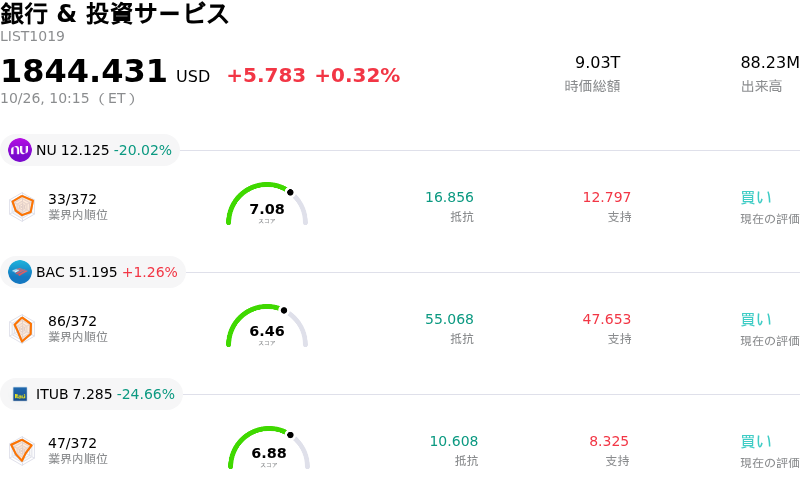
Banco Bradesco SA (BBDO) 値動きは23.43%下落しました。銀行 & 投資サービスセクターは0.32%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Nu Holdings Ltd (NU) 下落 19.76%、Bank of America Corp (BAC) 上昇 1.26%、Itau Unibanco Holding SA (ITUB) 下落 24.09%。
本日のBanco Bradesco SA(BBDO)の株価下落の要因は何ですか?
バンコ・ブラデスコ(Banco Bradesco S.A.)のADRに生じた急激な下押し圧力は、主にブラジル国内で発生したマクロ政治的ショックに起因しています。大統領選の決選投票を受け、市場が期待していた親市場的な政権発足への見通しが崩れました。財政健全化や規制緩和を見込んで積極的にポジションを構築していた投資家は、ブラジル株のコンセンサス・ポジションの解消へ一斉に動きました。政治センチメントの急変は中南米金融資産からの広範な資金逃避を引き起こし、財政規律や政府債務の推移、国内金利動向への懸念が再燃する中で、銀行ADRが価格再評価の最大の打撃を受ける結果となりました。
株式市場での売りに追い打ちをかけるように、ブラジル・レアルが対米ドルで急落しました。米国預託証券(ADR)は現地のレアル建て資産を裏付けとする米ドル建て証券であるため、通貨安はブラデスコの収益およびバランスシートの米ドル換算評価額を機械的に押し下げます。さらに、国債リスク・プレミアムの上昇や国内調達コストの高騰がブラジルの大手商業銀行全体の純利ざやを圧迫するリスクを生み、金融セクター全般にも連鎖的な下押し圧力がかかりました。
同行の直近の四半期決算発表を受け、企業固有のファンダメンタルズ要因もネガティブなセンチメントを増幅させました。売上高や融資残高は拡大を示したものの、資産の質に関する指標は継続的な悪化を示しました。個人向けおよび中小企業向けポートフォリオのストレスに伴う不良債権の増加により、貸倒引当金の大幅な積み増しを余儀なくされました。与信品質の正常化が2027年までずれ込む可能性があるとした経営陣の見解は、足元の業績の見通しやすさを減退させ、機関投資家のリスク回避姿勢を強めました。
テクニカル面および構造的な取引動向が、日中の値動きをさらに拡大させました。選挙前に株価が力強く上昇していたため、積極的な利益確定売りやモメンタムの巻き戻しに対して脆弱な状況となっていました。さらに、ブラジル国内の優先株と比較して普通株ADRの取引流動性が低いという構造的特徴が価格変動を高めました。市場全体でリスク回避姿勢が強まる中、市場の厚みの薄さが売り注文の偏りを増大させ、日中の激しい価格変動につながりました。
Banco Bradesco SA(BBDO)のテクニカル分析
技術的に見ると、Banco Bradesco SA (BBDO)はMACD(12,26,9)の数値が-0.146で、中立のシグナルを示しています。RSIは32.577で中立の状態、Williams%Rは98.502で売られ過ぎの状態を示しています。ご注意ください。
Banco Bradesco SA(BBDO)のファンダメンタル分析
Banco Bradesco SA (BBDO)は銀行 & 投資サービス業界に属しています。最新の年間売上高は$25.31Bで、業界内で23位です。純利益は$4.66Bで、業界内では27位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$22.19、最高は$28.00、最低は$16.00です。
Banco Bradesco SA(BBDO)に関する詳細
個別企業のリスク:
- アナリストによる投資判断の引き下げと格付けの乖離:HSBCによる投資判断の「Hold(保有)」への引き下げや目標株価3.90ドルへの引き下げなど、直近のセルサイドによる格付け引き下げは、機関投資家の売り圧力を生み出し、上値モメンタムを抑制しています。
- 高い財務レバレッジ:バンコ・ブラデスコは約2.93という高い負債資本倍率(D/Eレシオ)を抱えており、信用引き締めが強化される局面においてバランスシートリスクを高め、支払利息の感応度を増大させています。
- 新興国債券および金利のボラティリティ:世界的な債券利回りの急騰や国内の政策金利(Selic)見通しの変動は、引き続き資金のボラティリティを引き起こし、ブラジルの銀行株における日中の売りを誘発しています。
- フィンテック拡大による競合上の利益率圧迫:ブラジルのネオバンクやデジタル決済プラットフォームの急速な市場拡大は、従来の個人向け融資や手数料の利益率を圧迫し続けており、デジタルインフラへの継続的な巨額投資を余儀なくさせています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。