


10月9日のTesla Inc (TSLA) 始値は3.17%上昇:主な推進要因が明らかにされました



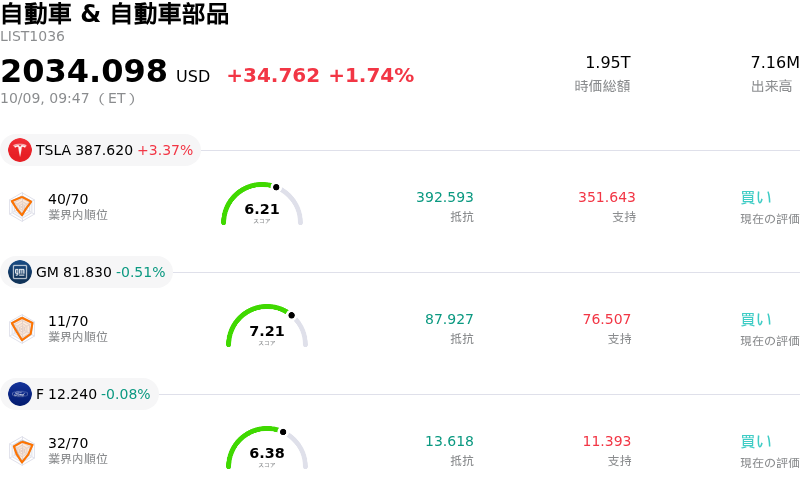
Tesla Inc (TSLA) 始値は3.17%上昇しました。自動車 & 自動車部品セクターは1.74%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Tesla Inc (TSLA) 上昇 3.17%、General Motors Co (GM) 下落 0.51%、Ford Motor Co (F) 下落 0.16%。
本日のTesla Inc(TSLA)の株価上昇の要因は何ですか?
テスラは、足元の好調な納車実績データや拡大する自動運転イニシアチブ、アナリストによる好意的な評価の更新を投資家が消化するなか、日中のボラティリティの高まりを伴いながら力強い上昇モメンタムを示しました。買い意欲を支える最大の材料となったのは同社の第3四半期車両納車実績であり、市場コンセンサス予想を大幅に上回りました。この予想上振れは、世界的な電気自動車(EV)の価格競争が続くなかでも、堅調な需要と効果的な在庫管理が維持されていることを示しています。あわせて、フルセルフドライビング(FSD)のサブスクリプション、エネルギー貯蔵システムの導入、自動運転モビリティプラットフォームがもたらす成長のフライホイール効果を強調するアナリストのポジティブな見解が、機関投資家の買い意欲を再び刺激しました。
主力である自動車販売にとどまらず、テスラの自動運転技術および商業向け製品・サービスの着実な進展が市場心理を後押ししました。「サイバーキャブ」のテスト登録範囲の拡大を示す動きに加え、欧州市場全域でのフルセルフドライビング(FSD)拡大に向けた規制面での追い風は、テスラがソフトウェアおよびAIプラットフォームモデルを拡大しているという見方を補強しました。「テスラ・セミ」の受注や発電・蓄電ビジネスの持続的な拡大など、その他の事業面での進展も投資家心理を一段と支えました。これらの事業上の推進力が、ボラティリティの高い取引局面においてファンダメンタルズ面での下支えとなりました。
今後の見通しとして、機関投資家の関心は近く発表される四半期決算へと移っています。トップラインとなる納車実績の上振れは短期的な追い風となるものの、市場参加者は自動車部門の売上総利益率(粗利益率)、フリーキャッシュフローの創出、設備投資の軌道に引き続き注視しています。AIインフラ、半導体生産能力、ロボット生産に対する経営陣の積極的な投資は、足元の利益率に対する圧迫要因として引き続き警戒されています。それでも、構造的なトレンドに着目する投資家にとっては、主力車両の販売台数の底堅さ、ストック型のソフトウェア収益機会、拡大するエネルギー事業のシナジー効果により、市場心理は引き続き建設的な見方を維持しています。
Tesla Inc(TSLA)のテクニカル分析
技術的に見ると、Tesla Inc (TSLA)はMACD(12,26,9)の数値が2.641で、買いのシグナルを示しています。RSIは61.480で中立の状態、Williams%Rは2.067で買われ過ぎの状態を示しています。ご注意ください。
Tesla Inc(TSLA)のメディア報道
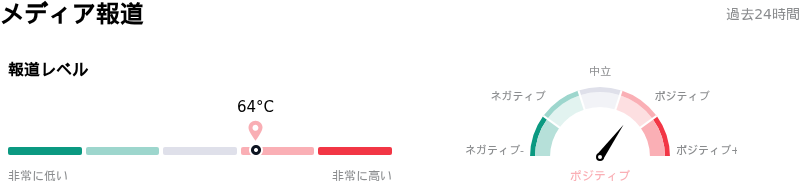
メディア報道に関して、Tesla Inc (TSLA)はメディア注目度スコア64を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Tesla Inc(TSLA)のファンダメンタル分析
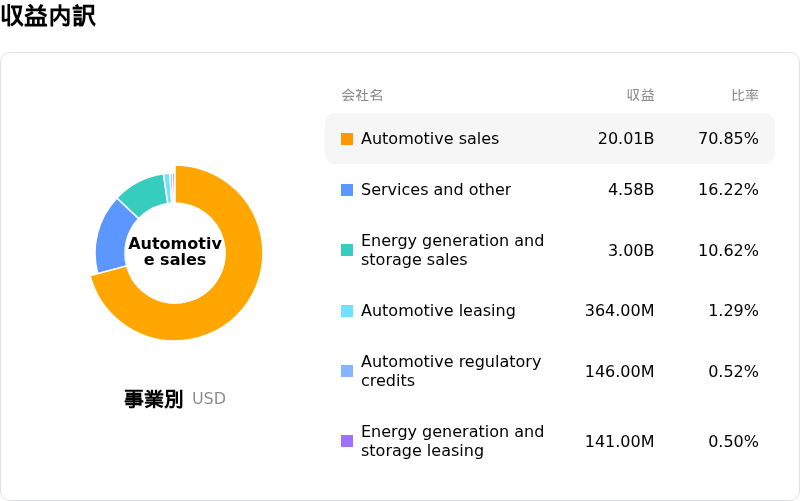
Tesla Inc (TSLA)は自動車 & 自動車部品業界に属しています。最新の年間売上高は$94.83Bで、業界内で6位です。純利益は$3.79Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$375.83、最高は$550.00、最低は$24.86です。
Tesla Inc(TSLA)に関する詳細
企業固有のリスク:
- 自動車事業の粗利益率の低下:継続的な車両の値引きや販売金融の金利補填プログラムが規制クレジットを除く粗利益率を押し下げ続けており、四半期の納車台数が予想を上回っても最終的な純利益の拡大につながっていないとする機関投資家の懸念が高まっています。
- 製品ポートフォリオの極端な集中:納車実績の中核は依然としてモデル3とモデルYに圧倒的に偏っており、総納車台数の98%以上を占めています。一方で、サイバートラックを含むその他の製品ラインの納車台数は前年同期比で約48%急減し、収益源の多様化における継続的な課題が浮き彫りとなっています。
- Cybercabの規制およびバリュエーション面の脆弱性:自動運転AIへの期待から株価収益率(PER)が300倍を超える高水準で取引される中、Cybercabの商用認可を巡る規制当局の審査強化により、展開スケジュールが法的な遅延に直面した場合、株価は日中の下落リスクに晒されることになります。
- 経営陣の自社株売りとアナリストの慎重姿勢:ヴァイバヴ・タネジャCFOを含む経営幹部による株式売却を明らかにした最近のSECフォーム4提出は、利益率の安定性に対する懐疑的な見方を反映したアナリストの目標株価改定や「Hold(保有)」格付けと時期が重なっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。