


10月5日のSeagate Technology Holdings PLC (STX) 始値は4.43%上昇:投資家が知っておくべき情報



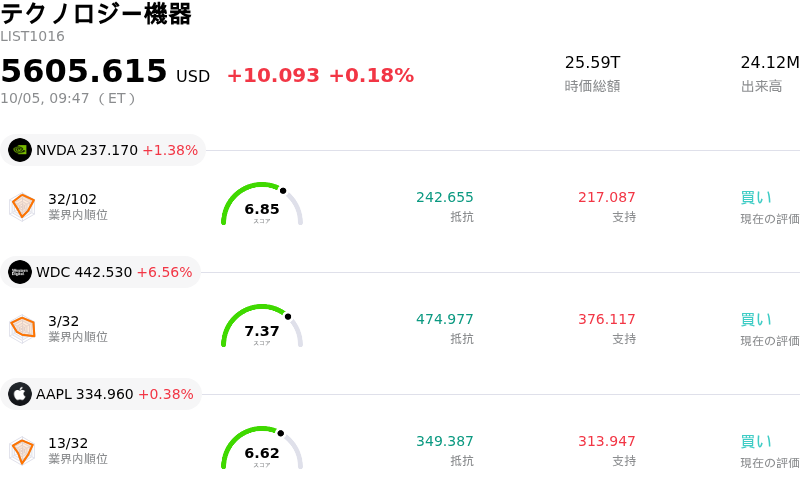
Seagate Technology Holdings PLC (STX) 始値は4.43%上昇しました。テクノロジー機器セクターは0.18%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 1.54%、Western Digital Corp (WDC) 上昇 5.97%、Apple Inc (AAPL) 上昇 0.58%。
本日のSeagate Technology Holdings PLC(STX)の株価上昇の要因は何ですか?
シーゲイト・テクノロジーは、競合他社の増産計画に関する報道を受けて前営業日に急落したものの、この日は堅調な日中回復を見せた。ウォール街のリサーチチームは、ハードディスクドライブ(HDD)の製造能力を倍増させるという東芝の数年規模の計画を巡る市場の懸念を沈静化させるべく介入した。アナリストらは、競合他社の能力増強は外部部品サプライヤーへの依存によるサプライチェーンのボトルネックに直面していると指摘し、市場の当初のネガティブな反応は過剰であったと強調した。さらに、シーゲイトは熱アシスト磁気記録(HAMR)で明確な技術的リードを維持しており、これが高密度ニアラインストレージにおける重要な競合上の堀(優位性)となっている。
市場のファンダメンタルズは引き続き、大容量データストレージ分野全体における投資家マインドを支えている。人工知能(AI)インフラとクラウドコンピューティング拡大に対する世界的な需要は、大容量ドライブの供給を上回り続けている。大量のデータ保持において、ハードディスクドライブ(HDD)はソリッドステートドライブ(SSD)に対してテラバイトあたりで圧倒的なコスト優位性を維持しており、主要なハイパースケール・データセンター事業者からの持続的な受注を確実にしている。ニアラインストレージの供給能力が極めて逼迫し、複数四半期にわたる顧客契約で押さえられているなか、投資家は直近の下落を、業界の価格決定力の根本的な変化ではなく、魅力的な押し目買いの好機とみなした。
取引の観点からは、この株価上昇は割安感に着目した買い手の参入に伴う、主要な移動平均線のサポート水準からのテクニカルな反発を示している。同社の次回四半期決算発表が近づくなか、有利なプロダクトミックスに牽引された力強い売上高成長と営業利益率の拡大に対する期待が、機関投資家のマインドをしっかりと支えている。アナリストによる好意的な評価、堅調なテクニカル面の裏付け、そしてAIストレージにおける長期的な構造的追い風が相まって、同社株の上昇軌道を後押しした。
Seagate Technology Holdings PLC(STX)のテクニカル分析
技術的に見ると、Seagate Technology Holdings PLC (STX)はMACD(12,26,9)の数値が2.541で、買いのシグナルを示しています。RSIは51.602で中立の状態、Williams%Rは33.926で買いの状態を示しています。ご注意ください。
Seagate Technology Holdings PLC(STX)のメディア報道
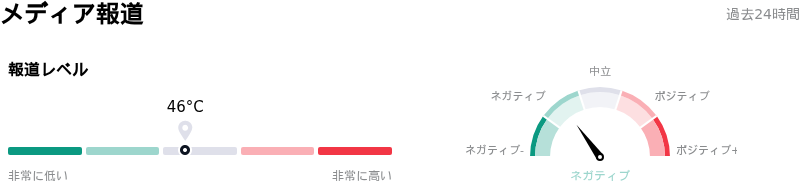
メディア報道に関して、Seagate Technology Holdings PLC (STX)はメディア注目度スコア46を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Seagate Technology Holdings PLC(STX)のファンダメンタル分析
Seagate Technology Holdings PLC (STX)はテクノロジー機器業界に属しています。最新の年間売上高は$12.20Bで、業界内で10位です。純利益は$3.18Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1100.19、最高は$1400.00、最低は$714.00です。
Seagate Technology Holdings PLC(STX)に関する詳細
企業固有のリスク:
- HDD供給拡大による価格決定権への脅威:競合の東芝がAIデータセンター向けハードディスクドライブ(HDD)の生産能力を2倍に拡大する計画であるとの報道を受け、市場における希少性の薄れに対する深刻な懸念が生じました。アナリストは、業界全体での供給増加が、シーゲイトの営業利益率を0.8%からピーク時の34.7%へ押し上げた需給の引き締まりや2社独占の規律を脅かし、長期契約における価格決定権を損なう可能性があると指摘しています。
- 経営幹部による大規模なインサイダー株式売却:SEC(米証券取引委員会)の開示書類により、最高経営責任者(CEO)のウィリアム・D・モズレー氏があらかじめ設定されたRule 10b5-1取引計画に基づき、約2,770万ドル相当の3万株を売却したことが明らかになりました。この大幅なインサイダー売りは市場の警戒感を誘い、投資家が景気循環のピーク付近での経営幹部による株式売却を株価高値のシグナルと解釈したことで、日中の下落圧力を強めました。
- 高水準なバリュエーションと利益率縮小のリスク:数ヶ月間で数百パーセント上昇した結果、実績PERで約61倍と過去の本質的適正価値指標を大幅に上回る水準で取引されているシーゲイトは、深刻な平均回帰リスクに直面しています。株式リサーチのレポートは、同社のバリュエーションが持続的な構造的強み(モート)ではなく一時的な品不足による価格設定を反映していると警告しており、市場供給が正常化すればマルチプル縮小に対して極めて脆弱になると分析しています。
- ハイパースケール・データセンターへの顧客集中:エクサバイト換算の総出荷量の約90%がハイパースケール・クラウドデータセンターに集中しているため、シーゲイトは単一セグメントの購買行動に対して非常に大きな影響を受けます。代替ストレージベンダーを求める大手クラウドサービスプロバイダーからの価格交渉やサプライチェーンの再配分は、ニアラインドライブの成長やHAMR技術の導入拡大を減速させる恐れがあります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。