


10月2日のImmunitybio Inc (IBRX) 値動きは9.64%上昇:主な推進要因が明らかにされました



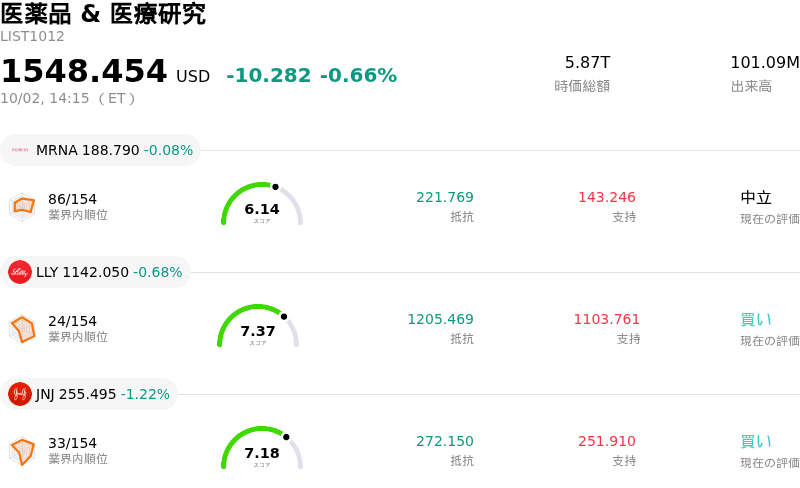
Immunitybio Inc (IBRX) 値動きは9.64%上昇しました。医薬品 & 医療研究セクターは0.66%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Moderna Inc (MRNA) 下落 0.08%、Eli Lilly and Co (LLY) 下落 0.68%、Johnson & Johnson (JNJ) 下落 1.22%。
本日のImmunitybio Inc(IBRX)の株価上昇の要因は何ですか?
イミュニティバイオ(ImmunityBio)は、主力のがん免疫療法薬「Anktiva」の持続的な商業的拡大に加え、バイオ医薬品市場全体でのテクニカルなブレイクアウトの動きに支えられ、大幅な上昇モメンタムを見せました。投資家心理を好転させた主な要因としては、堅調な四半期売上高の伸びを受けたAnktivaの成長軌道に対する機関投資家の信頼感の高まりや、重要な規制上の節目に向けた市場の期待感の向上が挙げられます。米食品医薬品局(FDA)は現在、非筋層浸潤性膀胱がんに対するBCGとAnktivaの併用療法に関する追加生物学的製品承認申請(sBLA)を審査中であり、審査完了目標日は2027年1月初旬に設定されています。この規制上のカタリストは、成長重視のヘルスケア投資家の間で長期的な強気見通しを確固たるものにしています。
同社の経営陣を巡る最近の戦略的動向も、投資家の期待感をさらに後押ししています。会長のパトリック・スン・シオン博士は最近、PDSバイオテクノロジーに対するPIPE(上場企業への私募投資)出資を主導して同社の取締役に就任し、免疫がんプラットフォーム間の戦略的連携を構築するとともに、将来の共同治験の可能性に対する期待を高めました。さらに、イミュニティバイオは胸部希少がんシンポジウムをはじめとする主要な医学フォーラムへの積極的な参加を継続しながら、臨床展開の拡大とグローバルな供給体制の拡充を進めており、機関投資家のウォッチリストで常に高い関心を集めています。
市場構造の観点から見ると、今回の株価上昇は数週間にわたる着実な買い集め期を経たテクニカルなブレイクアウトを反映しています。数ヶ月間に及ぶ主要な抵抗線を突破したことで、アルゴリズム取引による買いやトレンド追随型の資金流入、個人投資家の活発な参加が引き起こされました。また、高い空売り残高も、出来高の増加に伴いショートカバー(空売りの買い戻し)が加速したことで上昇の動きに勢いを添えました。イミュニティバイオは商業化段階にあるがん領域のバイオ企業に典型的な高い資金消費率(キャッシュバーン)を維持していますが、堅実な流動性ポジションにより必要な事業継続期間が確保されています。投資家は主に、売上普及ペースの加速、グローバルな規制申請、および追加の固形がん適応症への拡大に焦点を当て続けています。
Immunitybio Inc(IBRX)のテクニカル分析
技術的に見ると、Immunitybio Inc (IBRX)はMACD(12,26,9)の数値が0.267で、買いのシグナルを示しています。RSIは69.449で中立の状態、Williams%Rは13.645で買われ過ぎの状態を示しています。ご注意ください。
Immunitybio Inc(IBRX)のファンダメンタル分析
Immunitybio Inc (IBRX)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$113.29Mで、業界内で74位です。純利益は$-351.40Mで、業界内では597位です。会社概要
過去1か月で複数のアナリストが同社を強力買いと評価しました。目標株価の平均は$12.75、最高は$15.00、最低は$12.00です。
Immunitybio Inc(IBRX)に関する詳細
企業固有のリスク:
- 高水準のキャッシュバーンと継続的な純損失:ANKTIVAによる前期比での売上高成長にもかかわらず、ImmunityBioは2億3,038万ドルの四半期純損失と1億9,474万ドルのマイナスEBITDAを計上し、高水準のキャッシュバーンが続いており、事業運営や商業的拡大のための資金調達を外部に依存せざるを得ない状況です。
- 製品売上高に対する過重なロイヤルティ負担:Oberland Capitalとの改定後の収益分配権購入契約に基づき、同社は純売上高に対して5.625%から12.50%の高額な段階的ロイヤルティを支払う必要があり、これが製品利益率を大きく圧迫し、商業的拡大に伴う純キャッシュフロー創出を制限しています。
- 規制当局による適応拡大承認のバイナリーリスク:同社の中期的な評価額は今後の規制承認、特に乳頭状腫瘍のみの筋層非浸潤性膀胱がんに対するANKTIVAの適応拡大に関するFDAの決定に大きく依存しており、規制上の障害や申請遅延が発生した場合には株価が大幅に下落するリスクを負っています。
- 投機的なボラティリティと空売り残高のリスク:足元での日中の株価急騰は、新たなファンダメンタルズの材料ではなく、主に投機的なコールオプションの出来高やモメンタム取引によって引き起こされており、株価は急激な反落や空売り圧力(空売り残高比率は12%近辺)、速い反転に対して極めて脆弱な状態にあります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。