


ブレント原油先物 (UKOIL-F) が 10月2日 に低下:注目すべき重要な要因



ブレント原油先物 (UKOIL-F)は10月2日04:10(ET)に下降 2.56%、現在の価格は$99.59、過去7日間の上昇は2.01%。
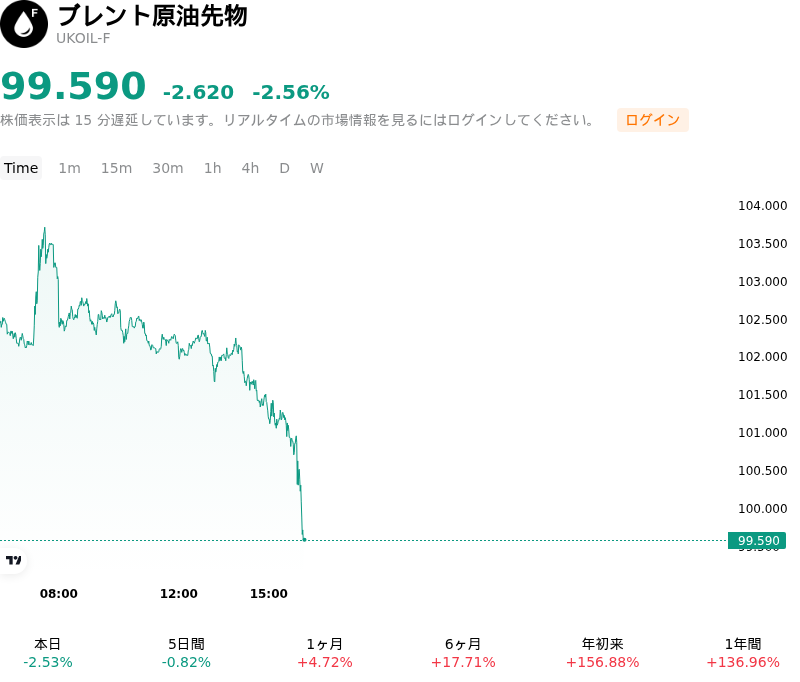
本日のブレント原油先物(UKOIL-F)の株価下落の要因は何ですか?
ブレント原油先物の反落は、現物供給に対する懸念が和らぎ、政府による石油備蓄放出を巡る議論が本格化したことで、世界の原油需給バランスに対する見通しが広範に織り直されたことを反映している。主な下押し圧力となったのは、中東の原油輸出フローが供給中断前の水準に向けて回復を続けているとの報道である。地域の主要パイプラインや海上輸送ルートにおける原油移動の増加を含む重要な輸送ルートの再開により、期近年物価格に織り込まれていた地政学的リスク・プレミアムは大幅に消失した。
供給面の動きは、川下の燃料市場の逼迫を緩和することを目的とした政策介入によってさらに拍車がかかった。エネルギー市場は、緊急備蓄の取り崩しに関する既存の承認に加え、協調的な戦略石油備蓄の放出提案に反応した。追加の石油製品が世界的流通チャネルに流入するとの見通しにより、足元の中間留分の供給手当てに対する市場参加者の不安が和らぎ、指標となるエネルギー先物価格全般で下方調整が引き起こされた。
需要面およびマクロ経済面では、高金利の長期化やディフェンシブ資産への広範な資金シフトが買い意欲を抑制した。ドル高の進行は、海外の買い手にとっての取引コストを増大させることで、ドル建てエネルギー商品のさらなる重荷となった。こうしたマクロ経済環境と現物供給の改善傾向が相まって、機関投資家は最近の価格上昇を受けて買い持ち(ロング)ポジションを削減し、利益を確定する動きを見せた。
市場構造の観点から見ると、今回の下落は構造的な需要崩壊というよりも、流動性主導による短期的な需給ファンダメンタルズの再調整を表している。潜在的な供給リスクはなお残存しているものの、機関投資家などの市場参加者は、近く開催される産油国の生産枠に関する会合、精製マージンの推移、世界的な輸出回復の持続可能性など、供給面の潜在的な動向を引き続き注視している。
ブレント原油先物(UKOIL-F)のテクニカル分析
技術的に見ると、ブレント原油先物 (UKOIL-F)はMACD(12,26,9)の数値が-1.524で、中立のシグナルを示しています。RSIは53.386で中立の状態、Williams%Rは59.466で売りの状態を示しています。ご注意ください。
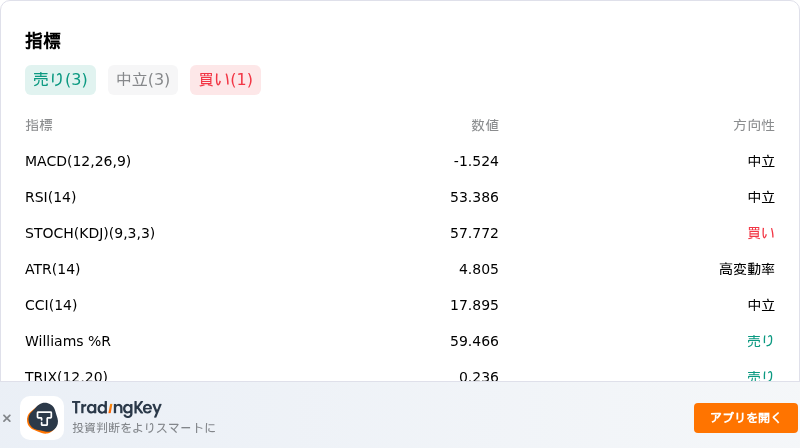
ブレント原油先物(UKOIL-F)に関する詳細
最近の出来事とリスク:
- 原油現物供給の回復と輸出ルートの変更:主要産油国による輸出ルートの変更が進んだことで、ペルシャ湾岸からの原油輸出量は紛争前の水準である日量1,750万バレルに向けて回復した。また、サウジアラビアの原油輸出量は紅海のヤンブー港での積み込み再開に伴い、7カ月ぶりの高水準となる日量528万バレルに達し、現物供給の緩和感をもたらして原油価格の重石となっている。
- マクロ需要の悪化と中国の構造的な減速:借入コストの高止まりに伴う世界的な石油需要の急減について国際エネルギー機関(IEA)が警告したことを受け、構造的な消費の逆風が引き続き顕著となっている。一方、中国の主要製油業者は、電気自動車(EV)の急速な普及と広範な経済減速により、同国の道路輸送用燃料需要が構造的な縮小に直面していると報告している。
- 米国の商業在庫増と過去最高の国内生産:米エネルギー情報局(EIA)のデータによると、米国の原油生産量が過去最高となる日量1,395万5,000バレルに拡大したことで、米国の商業原油在庫は過去5年間の同季節平均を2%上回る水準まで増加し、継続的な国内在庫圧力を生み出している。
- 政策介入と戦略備蓄放出による圧力:米国がエネルギー主導のインフレを抑制するために戦略石油備蓄(SPR)の取り崩し計画を示し、欧州の同盟国にも緊急備蓄の放出を促すなか、政府の政策リスクがボラティリティを一段と抑えており、スポット市場にさらなる供給が投入されるリスクとなっている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。