


10月1日のVertex Pharmaceuticals Inc (VRTX) 値動きは3.21%下落:完全な分析



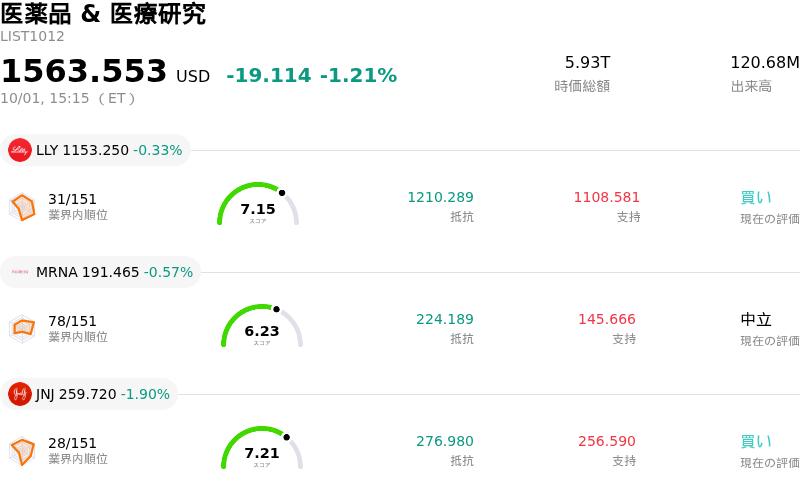
Vertex Pharmaceuticals Inc (VRTX) 値動きは3.21%下落しました。医薬品 & 医療研究セクターは1.21%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 下落 0.33%、Moderna Inc (MRNA) 下落 0.57%、Johnson & Johnson (JNJ) 下落 1.89%。
本日のVertex Pharmaceuticals Inc(VRTX)の株価下落の要因は何ですか?
マクロ経済全般の逆風、とりわけ国債利回りの高止まりが高バリュエーションのバイオテクノロジー関連株の重荷となり続ける中、バーテックス・ファーマシューティカルズは下落圧力と日中のボラティリティ(価格変動)の高まりに見舞われました。割引率が高水準で推移する際、機関投資家はプレミアム価格が適用されたグロース銘柄へのエクスポージャーを見直す傾向があり、これが大型ヘルスケア株全体における短期的な流動性のブレをもたらします。バーテックスはバイオ医薬品業界の平均と比較してバリュエーションにプレミアムがついていることから、市場全体のボラティリティが当日の同社株価に更なる押し下げ圧力を加えることとなりました。
また、同社の資本配分や事業拡大の方向性に対する投資家の継続的な評価も市場心理に影響を与えました。Palsonifyなどの保有資産を通じて専門内分泌学分野への展開拡大を図るクリネティクス・ファーマシューティカルズの数十億ドル規模の買収が最近完了したことを受け、投資家は長期的な事業多角化の恩恵と短期的な統合プロセスの実行リスクを天秤にかけています。既存の手元資金と負債を組み合わせて賄われたこの買収取引により、資本効率や営業利益率のパフォーマンスに対する注目がさらに高まっています。
さらに、ウォール街のアナリストは嚢胞性線維症以外の治療領域における商業化の進捗と収益化のタイムラインを注視しています。バーテックスは市場を牽引する嚢胞性線維症治療薬事業から引き続き堅調なキャッシュフローを創出しているものの、中核市場の成熟に伴い、遺伝子治療、疼痛管理、腎疾患治療といった拡大中の適応症における円滑な事業遂行が求められています。足元の業績予想に対する直近の微修正や、新発売製品の販売支援コストを巡る継続的な懸念を受け、機関投資家などの市場参加者は近く予定されている四半期決算発表を前に慎重姿勢を強めています。
Vertex Pharmaceuticals Inc(VRTX)のテクニカル分析
技術的に見ると、Vertex Pharmaceuticals Inc (VRTX)はMACD(12,26,9)の数値が-2.043で、売りのシグナルを示しています。RSIは39.734で中立の状態、Williams%Rは82.722で売られ過ぎの状態を示しています。ご注意ください。
Vertex Pharmaceuticals Inc(VRTX)のファンダメンタル分析
Vertex Pharmaceuticals Inc (VRTX)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$12.00Bで、業界内で21位です。純利益は$3.95Bで、業界内では16位です。会社概要
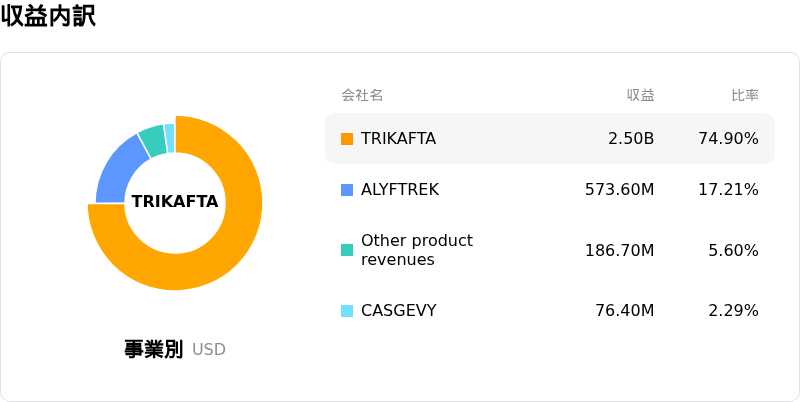
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$571.93、最高は$672.00、最低は$350.00です。
Vertex Pharmaceuticals Inc(VRTX)に関する詳細
企業固有のリスク:
- 嚢胞性線維症市場の飽和と高バリュエーションへの感応度: バーテックスの中核である嚢胞性線維症(CF)事業は、主要な対象地域における市場浸透率が75%近くに達しており、獲得可能な最大市場(TAM)の飽和が進んでいます。株価は予想PER(株価収益率)で約27〜28倍、PSR(株価売上高倍率)で11倍近くで取引されており、バイオメディカルセクター全体の平均に対して大幅なプレミアムを示しているため、CF売上高の成長率低下はバリュエーション縮小に対して株価を極めて脆弱な状態に置くことになります。
- 非CF新薬の商業的普及と執行上のハードル: ゲノム編集療法「Casgevy」や急性疼痛治療薬「Journavx」を含む非CF資産の商業展開は、物流上の複雑さ、高額な治療費、保険償還のハードルに直面しています。経営陣は通期売上高目標を達成するために、これらの製品が非CF売上高として5億ドル以上貢献することに依存しているため、保険適用や患者への普及が予想より遅れた場合、増収に向けた実行リスクとなります。
- 腎臓病領域への拡大における激しい競争と規制リスク: 49億ドル規模のアルパイン・イミューン・サイエンシズ買収を通じたバーテックスの腎臓疾患適応症への拡大は、IgA腎症(IgAN)における「povetacicept」のFDA PDUFA決定を控え、激しい競争環境に直面しています。IgAN市場にはすでに複数の確立された治療法が存在するため、規制当局の承認が遅れた場合や臨床試験データで明確な優位性を示せなかった場合、下落リスクが高まります。
- 営業費用の増加とEPS予想の下方修正: 2026年通期の研究開発費(R&D)と販売一般管理費(SG&A)の合計が63億ドルから64億5,000万ドルに達すると予測されるなど、事業運営費用の高騰を受けて、今後の四半期決算に対するアナリストのコンセンサス予想は下方修正されています。100億ドル規模のクリネティクス・ファーマシューティカルズ買収をはじめとする近年の数十億ドル規模の買収に対する巨額の資本投入は、統合コストを高め、営業利益率を圧迫し続けています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。