


9月28日のDoorDash Inc (DASH) 値動きは6.90%下落:値動きの背後にある要因



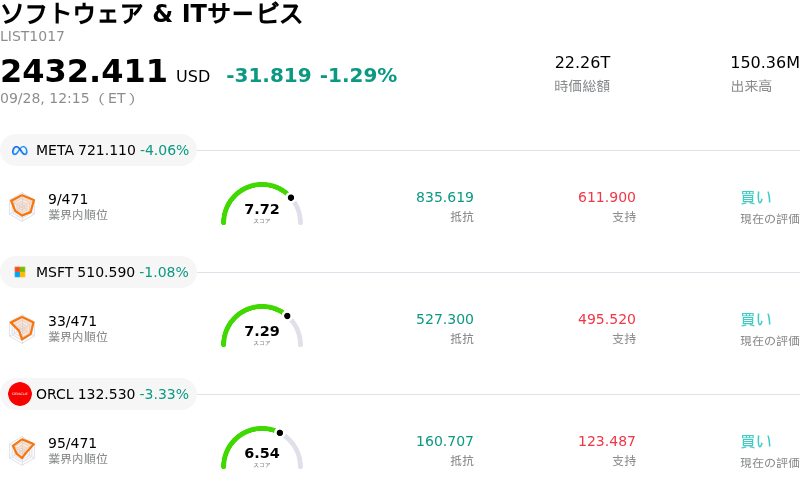
DoorDash Inc (DASH) 値動きは6.90%下落しました。ソフトウェア & ITサービスセクターは1.29%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 下落 4.21%、Microsoft Corp (MSFT) 下落 1.10%、Oracle Corp (ORCL) 下落 3.33%。
本日のDoorDash Inc(DASH)の株価下落の要因は何ですか?
ドアダッシュの株価は、規制上の法的責任の高まりや業界動向の変化、機関投資家のポジショニング調整などが重なった悪材料を市場参加者が消化するなか、大幅な下押し圧力にさらされた。売りの大きな引き金となったのは、過去の配達員への報酬支払いを巡り、同社がニューヨーク市当局と1億3,150万ドルの和解に合意したことである。投資家の間では、今回の規制対応の決着が直接的な財務的打撃を与えるだけでなく、労働関連のコンプライアンス、ドライバーの最低給与義務付け、さらには他の主要都市配送市場における営業利益率の押し下げといった、コスト負担の大きい前例になりかねないとの懸念が高まっている。
規制を巡る懸念に加え、技術革新による中間排除の可能性を背景とした市場での議論の高まりが、コンシューマー・テクノロジー・セクター全体の投資家心理を冷やし込んだ。ユーザーの注文フローを変え、アプリを中心とした従来の配送モデルを揺るがしかねない新興の人工知能(AI)ショッピングプラットフォームのリスクに対し、投資家は極めて敏感になっている。さらに、新規ユーザー獲得を目的としたドアダッシュの継続的なプロモーション割引策や、技術基盤の再構築、新たな垂直統合型フルフィルメントインフラへの大規模な再投資が重なったことで、短期的な利益率改善に対する懸念が新たに浮上した。過去の実績利益と比較して株価のバリュエーション倍率が高水準にあったことから、市場全体で成長株から資金が流出する相場展開において、こうした事業面でのボトルネックが株価の脆弱性をいっそう際立たせる結果となった。
株価の下落モメンタムは、最近のインサイダーによる株式売却や機関投資家による保有ポートフォリオ削減を示した規制当局への開示書類によって一段と強まった。ドアダッシュは主力事業および非レストラン系配送カテゴリーで売上高の伸びと堅調なフリーキャッシュフローの創出を維持しているものの、法的コンプライアンスコストの上昇、インサイダー売り、そして高水準の投資支出が重なったことで、機関投資家がポジションのリスク削減(デリスク)に動き、これが日中の大幅な株価下落を引き起こした。
DoorDash Inc(DASH)のテクニカル分析
技術的に見ると、DoorDash Inc (DASH)はMACD(12,26,9)の数値が-4.467で、売りのシグナルを示しています。RSIは30.597で中立の状態、Williams%Rは99.210で売られ過ぎの状態を示しています。ご注意ください。
DoorDash Inc(DASH)のファンダメンタル分析
DoorDash Inc (DASH)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$13.72Bで、業界内で27位です。純利益は$935.00Mで、業界内では48位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$257.22、最高は$350.00、最低は$200.00です。
DoorDash Inc(DASH)に関する詳細
企業固有のリスク:
- 規制当局との和解金および労働コンプライアンス負債: DoorDashは、配達員への不十分な報酬支払いやオンライン時間の計算方法を巡り、ニューヨーク市規制当局と1億3,150万ドルの和解に合意しました。これにより、継続的な規制コンプライアンス費用の発生、自治体による報酬ルールの厳格化、および短期的な純利益率の押し下げに対する投資家の懸念が高まっています。
- 営業費用および技術投資の増大による利益率の圧迫: 経営陣は、直近のGAAPベースEPSの予想未達に加え、季節的なDasher獲得コストの増大、年間保険負債の増加、ならびに自動配送やグローバルプラットフォーム統合への資本集中型投資に起因する、継続的な利益率の逆風を強調しました。
- 新興のエージェンティックAIツールによる脱仲介化の脅威: サードパーティ製のエージェンティックAIショッピングプラットフォームが消費者向けアグリゲーターを迂回する可能性があり、DoorDashの直接的なマーケットプレイス・トラフィックや長期的な収益化の余地を減退させかねないとして、市場アナリストや投資家の間で懸念が高まっています。
- 高水準なバリュエーション・マルチプルと役員株の売却: 実績PERが100倍を超え、高ベータな特性を持つ同社株は、ボラティリティや機関投資家の資金回収に対して非常に脆弱な状態が続いています。米証券取引委員会(SEC)の開示書類で明らかになった数百万ドル規模のインサイダー株式売却が、このリスクをさらに増幅させています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。