


9月28日のWestern Digital Corp (WDC) 値動きは3.97%下落:どのようなシグナルを示しているのか?



Western Digital Corp (WDC) 値動きは3.97%下落しました。テクノロジー機器セクターは0.95%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 2.39%、Micron Technology Inc (MU) 下落 3.77%、Advanced Micro Devices Inc (AMD) 下落 5.12%。
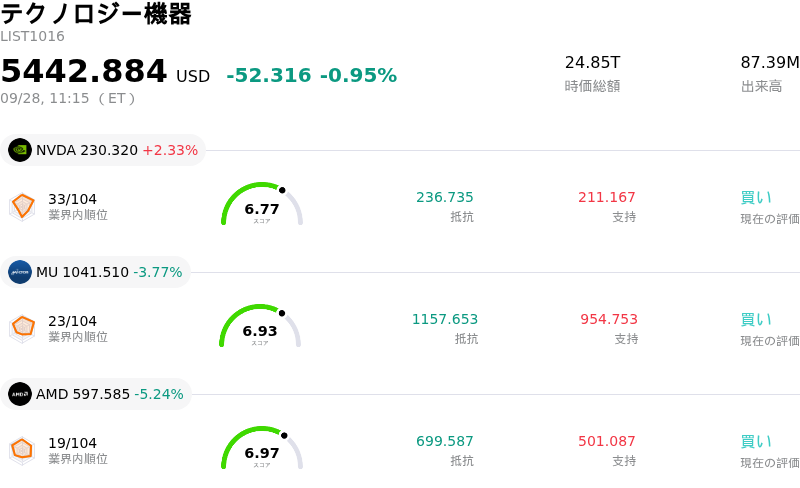
本日のWestern Digital Corp(WDC)の株価下落の要因は何ですか?
ウエスタンデジタルは、信用見通しの改善という好材料があったものの、短期的な利益確定売りやセクター全体のリスクオフ心理が上回り、下落圧力を受けた。人工知能(AI)データセンターの展開における大容量ハードディスクドライブ(HDD)への堅調なエンタープライズ需要を背景とした最近の上昇モメンタムを受け、投資家は今後の業界カタリストを前にリスクを軽減するため利益確定売りに動いた。前の取引セッションでの価格ボラティリティ上昇を受け、市場参加者が短期的なバリュエーションマルチプルを再評価したことで、半導体やデータストレージ関連株全般に戦術的な売りが広がった。
ファンダメンタルズの観点から見ると、ウエスタンデジタルは長期的な顧客コミットメントと改善傾向にあるバランスシート構造に支えられ、エンタープライズ向けクラウドストレージにおける構造的な追い風を引き続き享受している。格付会社は最近、同社の堅調なキャッシュフロー創出能力とデレバレッジの進展を強調し、資本還元施策を後押ししている。しかし、市場の関心は、次世代熱アシスト磁気記録(HAMR)技術への移行に伴う潜在的な売上総利益率の正常化や事業実行リスクへと急速に向いている。次世代製造の立ち上げに必要な設備投資の拡大と、大手クラウドプロバイダーへの売上集中の組み合わせが、中期的な収益性目標に対する投資家の警戒感をもたらしている。
機関投資家のポートフォリオ調整も、日々の取引ボラティリティを一層増幅させている。ファンドマネージャーがハードウェアの配分比率を再調整する中で、長期的な需要ファンダメンタルズが良好であっても、短期的な流動性のシフトによって大幅な株価押し目を生じさせることがある。足元のボラティリティにかかわらず、集約されたハードディスク市場における主要サプライヤーとしてのウエスタンデジタルの優位性と、業界における厳格な供給規律は、AIインフラ関連ポートフォリオにおける同社の戦略的位置付けを引き続き裏付けている。
Western Digital Corp(WDC)のテクニカル分析
技術的に見ると、Western Digital Corp (WDC)はMACD(12,26,9)の数値が5.819で、中立のシグナルを示しています。RSIは45.117で中立の状態、Williams%Rは64.852で売りの状態を示しています。ご注意ください。
Western Digital Corp(WDC)のファンダメンタル分析
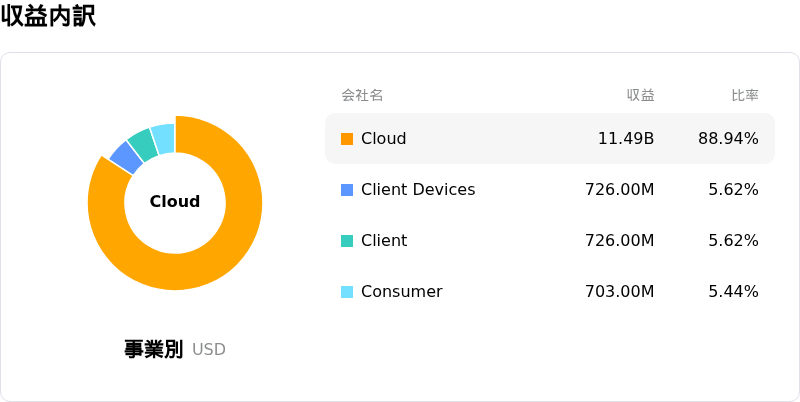
Western Digital Corp (WDC)はテクノロジー機器業界に属しています。最新の年間売上高は$12.92Bで、業界内で9位です。純利益は$9.29Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$650.78、最高は$900.00、最低は$428.40です。
Western Digital Corp(WDC)に関する詳細
企業固有のリスク:
- 株式の希薄化と社債償還に伴う売り圧力:ウエスタンデジタルが2028年満期3.00%転換シニア社債の償還通知を出したことを詳述した最近の米証券取引委員会(SEC)へのForm 8-K提出文書により、普通株式への転換権が有効化され、既存株主にとって将来的な株式の希薄化や需給面での売り圧力が生じています。
- HAMR技術への移行と利益率の執行リスク:同社が進めている熱アシスト磁気記録(HAMR)技術への移行には、記録ヘッドやメディア自動化への高水準な設備投資が必要です。稼働コストが高止まりした場合や、競合他社が次世代ドライブの量産化をより迅速に進めた場合、売上総利益率(マージン)が圧迫され、収益性が悪化するリスクがあります。
- 高い顧客集中度とAI設備投資の調整リスク:データセンター向けストレージが総売上高の約89%を占め、上位3社の顧客が売上の40%以上を占めていることから、大手ハイパースケーラーがAIインフラへの設備投資の調整期間に入った場合、ウエスタンデジタルは売上高の急激な減少に対して非常に脆弱な状況にあります。
- インサイダーによる大規模な自社株売り:ここ数か月間で経営幹部らインサイダーによる自社株売りが7,400万ドルを超えたことを提示した機関投資家向けレポートは、市場の警戒感を高めており、高水準にあるバリュエーションの維持に対する社内の懐疑的な見方を示唆しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。