


9月23日のPaychex Inc (PAYX) 値動きは7.07%下落:値動きの背後にある事実



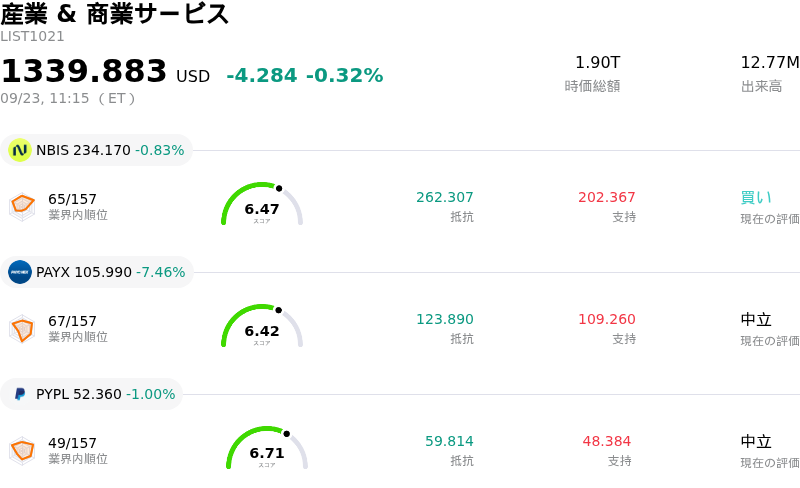
Paychex Inc (PAYX) 値動きは7.07%下落しました。産業 & 商業サービスセクターは0.32%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Nebius Group NV (NBIS) 下落 0.83%、Paychex Inc (PAYX) 下落 7.46%、PayPal Holdings Inc (PYPL) 下落 1.02%。
本日のPaychex Inc(PAYX)の株価下落の要因は何ですか?
ペイチェックスは2027年度第1四半期決算の発表後、顕著な下押し圧力に直面した。人事・労務管理(HCM)ソリューションを提供する同社は、売上高が市場予想に一致し、営業利益率の拡大に支えられて調整後利益が予想を上回ったものの、投資家の反応はネガティブなものとなった。主な失望要因は同社の主軸であるマネジメント・ソリューションズ部門に集中しており、高まっていた市場予想に対して売上高の伸びがやや鈍化した。さらに、フリーキャッシュフロー転換率の前四半期比での低下や前年同期比での営業キャッシュフロー減少が市場心理を大きく冷え込ませ、見出しの収益性の高さから関心が離れる結果となった。
経営陣が2027年度通期の業績見通しをほぼ据え置いたことも、市場の失望感を一段と強めた。専門雇用組織(PEO)および保険ソリューション部門の見通しは引き上げられたものの、全体の総売上高と調整後1株当たり利益(EPS)の成長率見通しは据え置かれた。決算発表前に株価が割高なバリュエーションで取引されていたため、市場参加者は第1四半期の堅調な進捗を背景とした通期見通しの広範な上方修正を期待していた。主要な収益動向の上方修正が見送られたことで、特に中小企業(SMB)の採用動向が落ち着いた状態にとどまるなか、中小企業顧客における自律的成長(オーガニック成長)の加速に対する懸念が高まった。
AIネイティブな新たな採用ツールの投入や、直近の統合に伴う継続的なコスト効率化策の実行など、事業面での前向きな進展があったものの、バリュエーションに対する警戒感が優勢となった。機関投資家は、ソフトウェアセクター全体のベンチマークに後れをとる長期的な売上成長トレンドを受け、保有ポジションを再調整した模様だ。その結果、市場は短期的な営業利益率の改善よりも、高水準なバリュエーション・マルチプル、主力である給与計算事業のモメンタム鈍化、そしてキャッシュフローの正常化を問題視し、日中に大幅な売り圧力が生じることとなった。
Paychex Inc(PAYX)のテクニカル分析
技術的に見ると、Paychex Inc (PAYX)はMACD(12,26,9)の数値が-2.749で、売りのシグナルを示しています。RSIは26.225で売りの状態、Williams%Rは88.552で売られ過ぎの状態を示しています。ご注意ください。
Paychex Inc(PAYX)のファンダメンタル分析
Paychex Inc (PAYX)は産業 & 商業サービス業界に属しています。最新の年間売上高は$6.51Bで、業界内で20位です。純利益は$1.76Bで、業界内では10位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$120.36、最高は$150.00、最低は$103.00です。
Paychex Inc(PAYX)に関する詳細
企業固有のリスク:
- フリーキャッシュフロー・マージンの前四半期比での縮小: ペイチェックスが発表した2027年度第1四半期決算において、フリーキャッシュフロー・マージンは前四半期の32.1%から21.9%へと急激に低下し、機関投資家の間で短期的なキャッシュコンバージョン効率に対する懸念が高まりました。
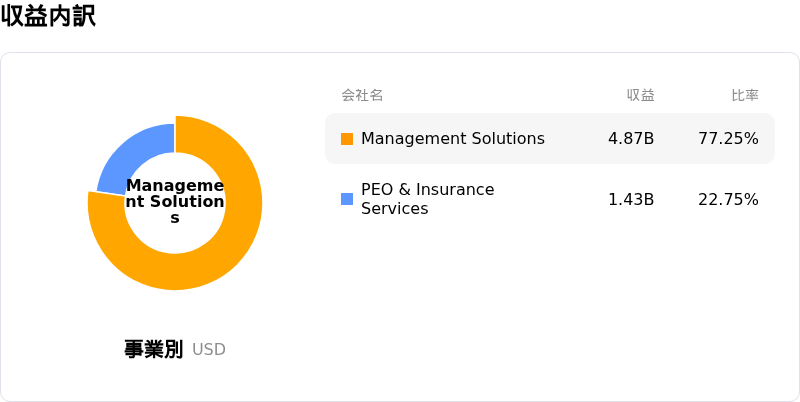
- 主力マネジメント・ソリューション事業の売上高増益率の減速: 主力のマネジメント・ソリューション部門における売上高(12億ドル)の前前年同期比伸び率は4%に減速し、オーガニックな顧客獲得の伸び悩みや、中小企業顧客における慎重な採用傾向の継続を示しています。
- ペイコア統合および利益率執行上のリスク: 決算発表後のアナリストコメントでは、ペイコア買収案件に関連する高水準の執行・統合コストが強調されており、営業利益率の重荷となるとともに、予想されるコストシナジーの実現を遅らせる恐れがあります。
- 顧客預かり金の運用益依存による収益の質: 当四半期の収益性拡大は、オーガニックな売上成長というよりも、顧客預かり金から生じた利息収入(4,980万ドル)や費用抑制に大きく支えられており、マクロ経済の利下げに対して業績が脆弱な状態となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。