


9月22日のBank of America Corp (BAC) 終値は3.04%下落:どのようなシグナルを示しているのか?



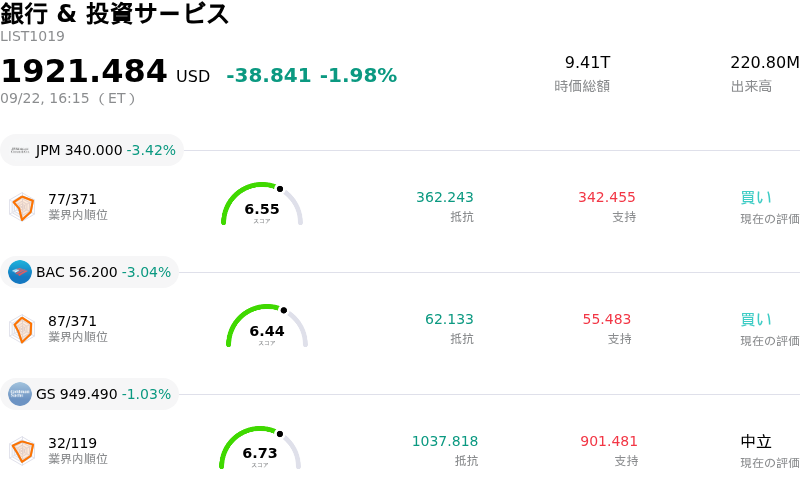
Bank of America Corp (BAC) 終値は3.04%下落しました。銀行 & 投資サービスセクターは1.98%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:JPMorgan Chase & Co (JPM) 下落 3.42%、Bank of America Corp (BAC) 下落 3.04%、Goldman Sachs Group Inc (GS) 下落 1.03%。
本日のBank of America Corp(BAC)の株価下落の要因は何ですか?
金融セクター全体の売りが主要なマネーセンターバンクの重荷となる中、バンク・オブ・アメリカは顕著な下押し圧力と日中ボラティリティの高まりに見舞われた。セクター全体で進むリスク回避の主なマクロ経済的要因は債券市場の動向であり、根強いインフレ懸念を背景に米国債利回りが高水準で推移する一方、イールドカーブは比較的フラットな状態に留まっている。こうした環境は銀行の純利ざや(NIM)見通しを圧迫し、機関投資家に金利感応度の高い金融株へのエクスポージャー縮小と他セクターへの資金シフトを促している。
セクター全体の逆風に加え、第3四半期の業績に関する経営陣の発言を受けて、バンク・オブ・アメリカに対する市場心理は慎重なままである。ブライアン・モイニハン最高経営責任者(CEO)は資本市場活動の減速を示唆し、第3四半期の投資銀行業務手数料収入が前年同期比で10%以上減少する可能性があると警告した。一方で、セールス&トレーディング収益はほぼ横ばいになると予想されている。同行はこれまで投資銀行部門とトレーディング部門で強いモメンタムを構築していたため、この控えめな見通しはアナリストによる業績予想の下方修正を引き起こし、機関投資家のポートフォリオマネージャーに足元の期待値を再評価させる要因となった。
機関投資家の戦略的観点からは、最近のポートフォリオ調整はリスク管理と資産再配分への広範な移行を反映している。同行の基盤である商業銀行フランチャイズ、預金基盤、貸出業務が根本的な下支えとなっているものの、金融引き締め環境に伴う調達コストの高騰や信用リスクが引き続きボラティリティを引き起こしている。市場参加者は、通期の純金利収入(NII)の底強さがウォール街での手数料収入の減速を相殺できるかどうかに一層注目しており、間近に迫った四半期決算発表を前に、株価はマクロニュースに対して敏感な状態が続いている。
Bank of America Corp(BAC)のテクニカル分析
技術的に見ると、Bank of America Corp (BAC)はMACD(12,26,9)の数値が-1.229で、売りのシグナルを示しています。RSIは25.730で売りの状態、Williams%Rは99.869で売られ過ぎの状態を示しています。ご注意ください。
Bank of America Corp(BAC)のメディア報道
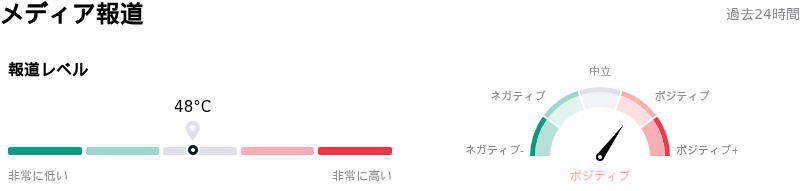
メディア報道に関して、Bank of America Corp (BAC)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Bank of America Corp(BAC)のファンダメンタル分析
Bank of America Corp (BAC)は銀行 & 投資サービス業界に属しています。最新の年間売上高は$104.06Bで、業界内で2位です。純利益は$29.05Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$67.67、最高は$76.00、最低は$48.00です。
Bank of America Corp(BAC)に関する詳細
個別企業固有のリスク:
- 投資銀行部門の見通し引き下げ:経営陣は第3四半期の投資銀行部門手数料収入の見通しを16億ドル〜18億ドルと発表しました。これは前年同期比10%を超える減収となり、コンセンサス予想の20億ドルを下回る水準です。一方で、セールス&トレーディング収益は横ばいにとどまるとの見通しを示しました。
- ポートフォリオの含み損拡大:利回り上昇に伴い、同行の低クーポン債券ポートフォリオにおける未実現損失(含み損)が900億ドルを超えて拡大し、有形普通株主資本指標を圧迫するとともに、自社株買いに向けた資本の機動性を制限しています。
- 案件セグメントにおけるポジショニングの遅れ:経営陣のコメントにより、同行は現在活発な資本市場の取引分野における市場シェアが低く、バルジブラケットの同業他社と比較して収益の落ち込みがより大きくなるリスクに直面していることが明らかになりました。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。