


9月22日のAgnico Eagle Mines Ltd (AEM) 終値は3.07%上昇:完全な分析



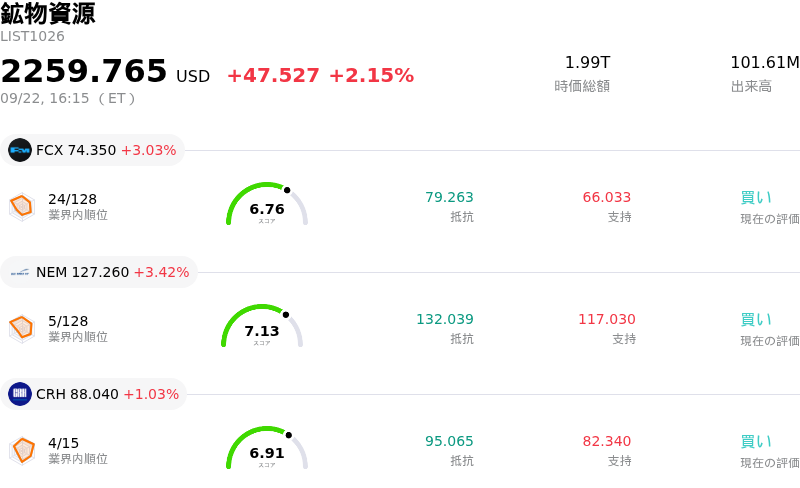
Agnico Eagle Mines Ltd (AEM) 終値は3.07%上昇しました。鉱物資源セクターは2.15%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Freeport-McMoRan Inc (FCX) 上昇 3.03%、Newmont Corporation (NEM) 上昇 3.42%、CRH PLC (CRH) 上昇 1.03%。
本日のAgnico Eagle Mines Ltd(AEM)の株価上昇の要因は何ですか?
アグニコ・イーグル・マインズ(Agnico Eagle Mines)は、金価格の堅調な推移や機関投資家からの好意的な評価を背景に、日中のボラティリティを伴いながらも顕著な上昇を記録しました。金融当局による最近のマクロ経済調整を受け、投資家の関心が根強いインフレ動向や中央銀行による現物金への構造的な需要に再び向かったことで、貴金属市場は安定を取り戻しました。大手金鉱会社であるアグニコ・イーグルは、金地金価格の上昇から直接的な恩恵を受けており、販売実現価格の押し上げ、営業利益率の拡大、そして堅調なフリーキャッシュフローの創出につながっています。
株価の好調な動きを支えた主な動意材料は、ウォール街からの前向きなアナリストレポートや戦略的な企業発表でした。RBCキャピタルをはじめとする主要金融機関のアナリストは、同社のトップクラスのアセットポートフォリオと同業他社に対する優れた実行力を評価し、目標株価を引き上げました。さらに経営陣は、単独での自律的成長軌道を維持しつつ、焦点を絞った初期段階の探鉱投資を行うことで継続的な資本規律を示し、同社の長期的な事業戦略に対する市場の信頼感を一段と強めました。
ファンダメンタルズおよび市場心理の観点から、機関投資家は素材セクターにおける中核的な保有銘柄としてアグニコ・イーグルを選好し続けています。鉱業業界は根強い投入コストの圧力や操業調整に直面しているものの、アグニコ・イーグルの健全な財務体制、高い純利益率、そして魅力的なリターン構造は、ディフェンシブ目的やインフレヘッジを目的とした資金配分における好適な投資対象となっています。日中の株価の振れ幅は積極的なポートフォリオのリバランスや押し目買いを反映したものであり、市場参加者が足元の押し目を捉えたことで株価は上昇しました。
Agnico Eagle Mines Ltd(AEM)のテクニカル分析
技術的に見ると、Agnico Eagle Mines Ltd (AEM)はMACD(12,26,9)の数値が-3.417で、中立のシグナルを示しています。RSIは57.085で中立の状態、Williams%Rは31.932で買いの状態を示しています。ご注意ください。
Agnico Eagle Mines Ltd(AEM)のファンダメンタル分析
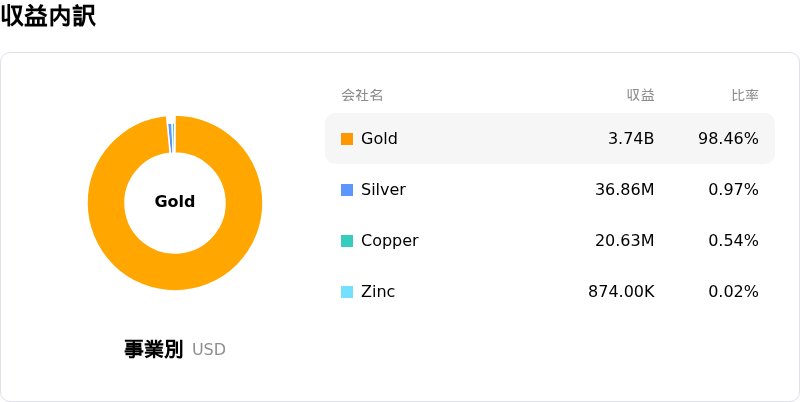
Agnico Eagle Mines Ltd (AEM)は鉱物資源業界に属しています。最新の年間売上高は$11.91Bで、業界内で19位です。純利益は$4.46Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$232.36、最高は$355.00、最低は$94.56です。
Agnico Eagle Mines Ltd(AEM)に関する詳細
企業固有のリスク:
- バリュエーションの割高感と成長ペースの鈍化:ウォール街コンセンサスによる投資判断の「Hold」への引き下げは、バリュエーション拡大への懸念を反映しています。予想Non-GAAP PEGレシオが2.34倍(鉱業セクター比で91%のプレミアム)まで上昇しているのに対し、3〜5年間の予想EPS成長率は6.93%と、セクター中央値の12.75%を大幅に下回っています。
- カナディアン・マラルティック鉱山の坑壁不安定化とガイダンス引き下げ:バーナット露天掘り坑の北壁における予期せぬ岩体移動により、坑内採掘作業の一時停止を余儀なくされました。これを受けて経営陣は2026年の生産目標を6万〜8万オンス引き下げ、2028年にかけて年間最大15万オンスの生産減少が生じる可能性を警告しました。
- パイプラインプロジェクトにおける資本支出の増大:ホープ・ベイでの高コスト開発やディツアー・レイクにおける坑内掘りインフラなど、プロジェクトコミットメントの拡大に伴い継続的な大規模再投資が必要となっており、操業コストの超過や開発の遅延が生じた場合、フリーキャッシュフロー指標が悪化しやすい構造となっています。
- サポートラインへの急接近と商品価格の変動リスク:日中の取引では金現物価格の変動に対する感応度が高まっており、値動きは重要なサポート水準付近に収縮しています。貴金属全般に調整が入った場合、設定されたボラティリティ・チャネルを下回る急激なテクニカル的下方ブレイクを引き起こす恐れがあります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。