


9月22日のVicor Corp (VICR) 終値は19.85%上昇:値動きの背後にある事実



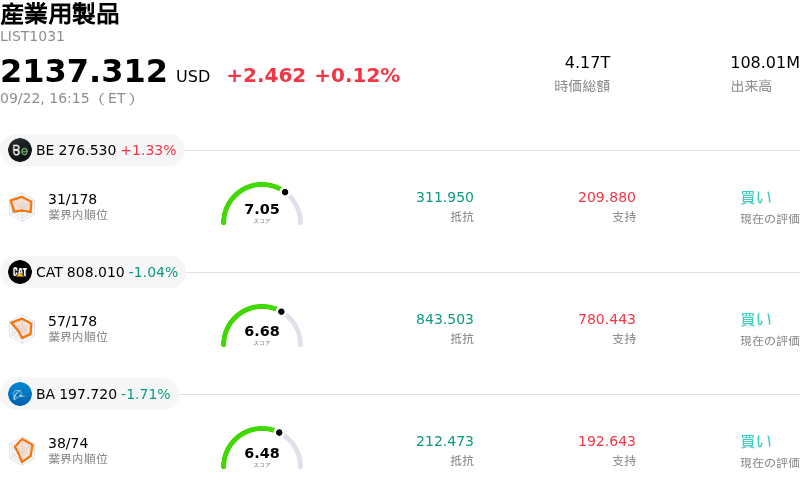
Vicor Corp (VICR) 終値は19.85%上昇しました。産業用製品セクターは0.12%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Bloom Energy Corp (BE) 上昇 1.33%、Caterpillar Inc (CAT) 下落 1.04%、Boeing Co (BA) 下落 1.71%。
本日のVicor Corp(VICR)の株価上昇の要因は何ですか?
Vicor Corporation(ヴァイコー・コーポレーション)は、第3四半期の売上高見通しを大幅に上方修正したことを受けて、株価に強い上昇弾みがついた。経営陣は前期比の売上高成長予測を大幅に引き上げ、その理由として、大手人工知能(AI)機器メーカーと独自技術である垂直電力給電(Vertical Power Delivery)に関する非独占的ライセンス契約を新たに締結したことで、利益率の高いロイヤリティ収入が見込まれるためとしている。この契約は、主要OEMやデータセンターのハイパースケーラーとの間で締結された4番目の大型技術ライセンス契約であり、先端計算アーキテクチャ向けの高密度電力供給分野における同社の知的財産ポートフォリオの有効性を裏付けるものである。
利益率の高い製品販売と継続的なロイヤリティ収入を組み合わせた二重の収益モデルへの構造的転換に対し、投資家は非常に好意的な反応を示した。このライセンス枠組みにより、サードパーティのサプライヤーはVicorへロイヤリティを支払うことでライセンス取得済みの顧客に対象電源モジュールを供給できるようになり、大手(ティア1)AIハードウェア購入者が求めるマルチソース調達要件が解消された。さらに、非準拠の電力部品に対する特許権行使や規制当局による輸入制限の動きが継続していることも、主要市場参加者による正式な技術ライセンス取得の動機付けとなっており、市場での導入加速と長期的な商業関係におけるリスク低減が進んでいる。
ライセンス事業の勢いにとどまらず、急増する人工知能(AI)インフラ需要に応えるための戦略的な生産能力増強の取り組みも、市場心理を一段と強化した。既存の主力製造プラントがフル稼働に近づく中、同社は新たな製造施設を建設するためにさらに2カ所の生産用地を取得しており、全体的な生産能力を大幅に拡大している。豊富な流動性、実質無負債、そして実施中の自社株買い枠に裏付けられた健全な貸借対照表を背景に、機関投資家は今回の設備拡張を、次世代データセンター用途において市場シェアを拡大するための不可欠な要素とみなしている。
Vicor Corp(VICR)のテクニカル分析
技術的に見ると、Vicor Corp (VICR)はMACD(12,26,9)の数値が18.463で、中立のシグナルを示しています。RSIは69.784で中立の状態、Williams%Rは0.083で買われ過ぎの状態を示しています。ご注意ください。
Vicor Corp(VICR)のファンダメンタル分析
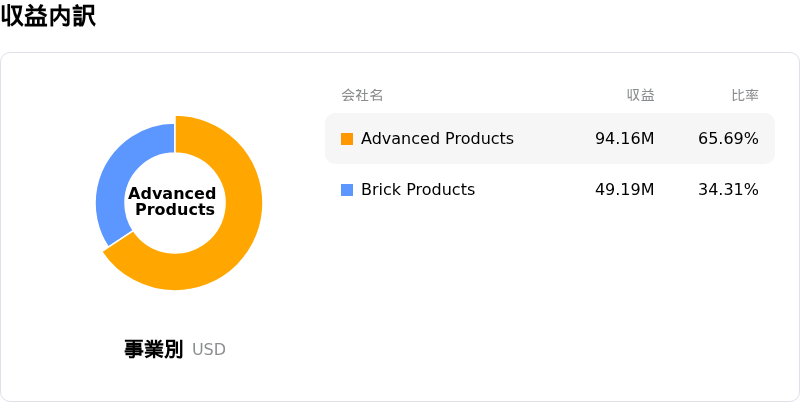
Vicor Corp (VICR)は産業用製品業界に属しています。最新の年間売上高は$407.70Mで、業界内で131位です。純利益は$118.56Mで、業界内では76位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$386.25、最高は$450.00、最低は$320.00です。
Vicor Corp(VICR)に関する詳細
企業固有のリスク:
- 割高なバリュエーション・マルチプル:最近の急激な株価上昇に伴い、Vicorの株価収益率(PER)は70倍を超え、株価売上高倍率(PSR)は20倍を超える高い水準で取引されています。売上高の伸びが鈍化した場合には、急激な株価下落ボラティリティやマルチプルの縮小に晒されるリスクがあります。
- ハードウェア直接売上の代替化リスク:新たに発表された非独占的な垂直電源供給(Vertical Power Delivery)のライセンス契約により、主要OEMはサードパーティ供給網からのモジュール調達が可能となりました。これにより、高利益率の自社ハードウェア製造から利益率の低いロイヤルティ収入へ構造的にシフトするリスクを抱えています。
- インサイダーによる継続的な自社株売却:最近の開示情報によると、過去数カ月間にインサイダーによる大規模な自社株売りが実施された一方で、公開市場でのインサイダー買いは一切行われておらず、現在の株価高値水準における経営陣の姿勢に対する懸念材料となっています。
- 大規模なファブ拡張に伴う事業実行リスク:ChiP Fab-2およびFab-3の生産能力を約3倍に拡大するためにニューハンプシャー州で大規模施設用地を取得する計画は、巨額の先行投資と固定営業費用の増加を伴い、AIデータセンター向けハードウェア需要が循環的減速に直面した場合、事業運営上のリスクを生じさせます。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。