


9月22日のNewmont Corporation (NEM) 終値は3.42%上昇:主な推進要因が明らかにされました



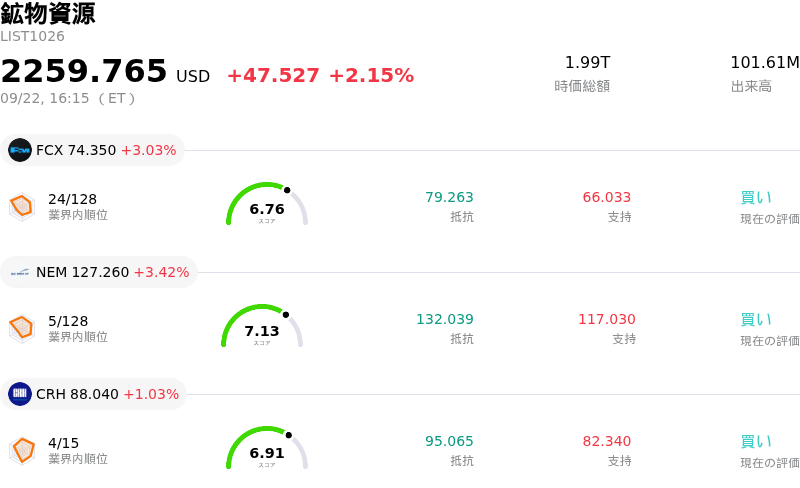
Newmont Corporation (NEM) 終値は3.42%上昇しました。鉱物資源セクターは2.15%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Freeport-McMoRan Inc (FCX) 上昇 3.03%、Newmont Corporation (NEM) 上昇 3.42%、CRH PLC (CRH) 上昇 1.03%。
本日のNewmont Corporation(NEM)の株価上昇の要因は何ですか?
日中取引におけるニューモント・コーポレーションの株価の上昇モメンタムは、マクロ経済要因、貴金属商品価格の回復、および機関投資家の強気心理が複合的に作用した結果を反映しています。米連邦準備理事会(FRB)の政策決定とそれに続く金利に関する発言を受けて、金スポット価格は日中に顕著なボラティリティを見せたものの、その後急反発に転じました。市場参加者は中央銀行の金利軌道を速やかに消化し、金融引き締めリスクは貴金属の評価額にほぼ織り込まれていると認識しました。金現物価格が安定して上昇するにつれ、大手金生産会社に対する投資家意欲が力強く回復し、ニューモントはセクター全体の商品価格上昇における主な受益者となりました。
最近の機関投資家の保有状況データでは、大手資産運用会社がニューモントへの出資比率を拡大しており、持続的な需要があることが示され、株主の信頼をさらに高めています。好調な四半期フリーキャッシュフロー、現在進行中の積極的な自社株買いプログラム、そして規律ある資本管理に支えられた同社の堅固な事業基盤は、長期的な機関投資家に引き続き安心感を与えています。定常的な配当や自社株買いを通じて株主還元を行うという経営陣のコミットメントは、市場のボラティリティが高まる局面において、同社のディフェンシブな魅力を一段と強めています。
業界の観点から見ると、ニューモントは金採掘セクターにおける良好な長期的需給ダイナミクスを活用する上で優位な立場を維持しています。世界的な中央銀行による継続的な金購入や進行中のマクロ経済の不確実性などの構造的要因は、実質金価格と採掘事業の営業利益率を下支えしています。金利の変動や為替の動向により短期的には価格変動が生じる可能性があるものの、ニューモントの高品位な生産基盤、コスト抑制策、および強固なネットキャッシュポジションが魅力的な収益構造を強固にし、株式市場全体でポジティブな投資家心理と新たな買い意欲を呼び込んでいます。
Newmont Corporation(NEM)のテクニカル分析
技術的に見ると、Newmont Corporation (NEM)はMACD(12,26,9)の数値が-2.288で、中立のシグナルを示しています。RSIは57.367で中立の状態、Williams%Rは32.213で買いの状態を示しています。ご注意ください。
Newmont Corporation(NEM)のファンダメンタル分析
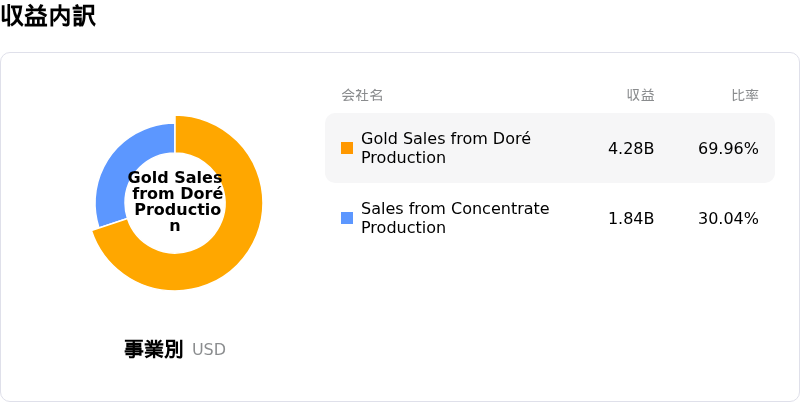
Newmont Corporation (NEM)は鉱物資源業界に属しています。最新の年間売上高は$22.67Bで、業界内で10位です。純利益は$7.08Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$139.53、最高は$205.00、最低は$79.00です。
Newmont Corporation(NEM)に関する詳細
企業固有のリスク:
- マクロ環境に伴う金価格の変動と金利圧力:最近の金融引き締めや債券利回りの高止まりは、金スポット価格の下押し圧力となっており、ニューモントの主要な収益源にとって足元の逆風リスクとなっています。
- 操業上の生産縮小と鉱山品位低下の逆風:低品位鉱石の処理や主力鉱山資産における操業上の課題が生産量の減少を引き起こしており、生産ガイダンスの安定性に対する機関投資家の懸念を高めています。
- 維持コストの増大と高水準の設備投資:総維持コスト(AISC)の上昇に加え、長期拡張プロジェクトに必要な巨額の設備投資負担は、利益率を圧迫し、足元のフリーキャッシュフロー創出を制約する恐れがあります。
- 割高なバリュエーションとアナリストによる目標株価引き下げ:予想PEGレシオは1.73倍と、金鉱業の業界平均である0.94倍を大幅に上回って取引されており、主要証券会社による最近の目標株価引き下げに伴い、バリュエーション低下のリスクにさらされています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。