


9月22日のAllstate Corp (ALL) 値動きは5.40%下落:値動きの背後にある要因



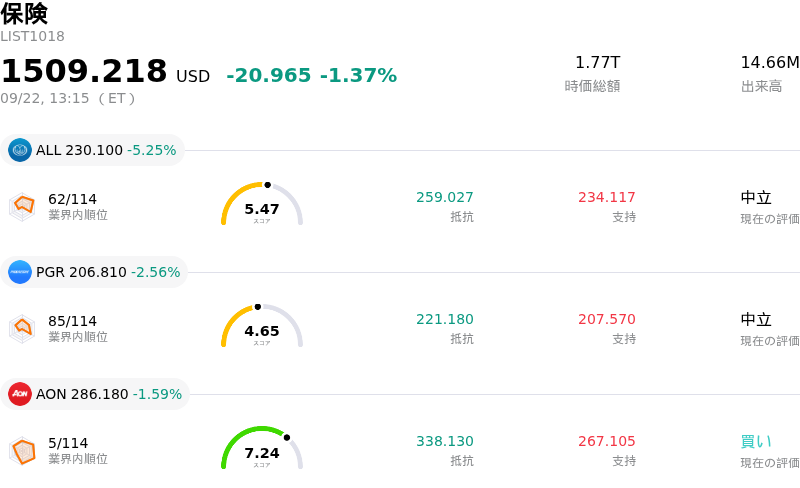
Allstate Corp (ALL) 値動きは5.40%下落しました。保険セクターは1.37%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Allstate Corp (ALL) 下落 5.25%、Progressive Corp (PGR) 下落 2.56%、Aon PLC (AON) 下落 1.59%。
本日のAllstate Corp(ALL)の株価下落の要因は何ですか?
オールステートの株価下落の主な要因は、天候に関連するカタストロフィ損失の増加に対する投資家の警戒感が高まったことにあります。同社は最近、複数の地域で発生した深刻な対流性暴風雨、強風、降雹に起因する巨額の月次税引前カタストロフィ損失を開示しました。悪天候による保険金請求の急増を受け、当年のリスク期間における累計カタストロフィ損失は高水準に達しており、地域的集中リスクへの懸念が再燃しています。悪天候やハリケーンシーズンによる不確実性が続く中、市場参加者は、保険金請求件数の増大が当四半期の損害保険の引き受けマージンを圧迫し、主力の保険料成長によるプラス効果を打ち消すのではないかと懸念を強めています。
市場全体のポジショニングやセクターローテーションも、同社株の売り圧力を一層強めました。投資家はディフェンシブでバリュー色の強い金融・保険銘柄から、高ベータのグロース株やテクノロジーセクターへと資金を振り向けました。過去数四半期にわたる価格規律と法定剰余金の回復に支えられた上昇相場を経て、オールステートには広範な利益確定売りが膨らみました。ファンドがモメンタム重視のセクターへ資本を再配分するなか、機関投資家によるディフェンシブな損害保険株の保有削減(ポートフォリオ調整)が、市場全体と比較した同社株の下落を加速させました。
テクニカル面および戦略的観点からは、同株は主要な短期移動平均線のサポートレベルを割り込み、自動売買による売り注文やシステム的なトレンド追随型の売り圧力を誘発しました。同社は健全な資本基盤、堅調なキャッシュフロー創出力、規律ある料率調整を維持しているものの、気象ボラティリティに対するセルサイド・アナリストの慎重な姿勢が、短期的なバリュエーション拡大を制限し続けています。市場参加者は、季節的に急増する保険金請求に本業の引き受け利益率が耐えられるかを見極めるため、今後発表される月次カタストロフィ損失の開示や再保険カバーの適用基準に引き続き注目しています。
Allstate Corp(ALL)のテクニカル分析
技術的に見ると、Allstate Corp (ALL)はMACD(12,26,9)の数値が-4.891で、売りのシグナルを示しています。RSIは27.375で売りの状態、Williams%Rは93.373で売られ過ぎの状態を示しています。ご注意ください。
Allstate Corp(ALL)のメディア報道
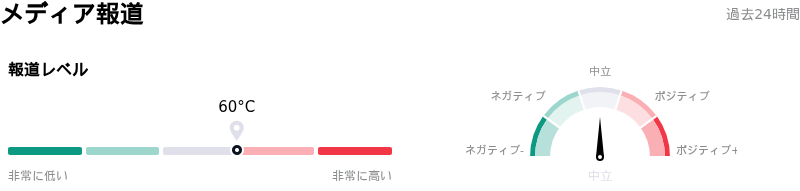
メディア報道に関して、Allstate Corp (ALL)はメディア注目度スコア60を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Allstate Corp(ALL)のファンダメンタル分析
Allstate Corp (ALL)は保険業界に属しています。最新の年間売上高は$67.69Bで、業界内で3位です。純利益は$10.16Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$271.11、最高は$334.00、最低は$131.33です。
Allstate Corp(ALL)に関する詳細
企業固有のリスク:
- カタストロフィ損害負担の増大:直近のForm 8-Kの開示によると、21件の気象事象による8月の税引前カタストロフィ損害額が7億4,800万ドルに達し、7月と8月の合計税引前損害額は14億3,000万ドル(税後11億3,000万ドル)に膨らんだことで、第3四半期の保険引き受け利益率を著しく圧迫しています。
- 日中株価の急落と資金ローテーション:9月22日の取引セッションで同社株は5.19%安の230.26ドルへ下落し、株式市場全体を大幅に下回りました。機関投資家がディフェンシブ銘柄である保険株から資金を引き揚げたことで、主要な移動平均線を下回るテクニカルな下抜けシグナルが点灯しました。
- 業績予想に対するアナリストの懸念:機関投資家向けのアナリストの分析では、近く発表される四半期決算に対する深刻なリスクが指摘されており、夏季の重いカタストロフィ損害負担により、コンセンサス予想は1株当たり利益(EPS)が前年同期比で40%を超える減益になると指し示しています。
- 保険料率引き上げに対する規制上の難航と請求深刻度の上昇:住宅修繕費や自動車買い替えコストの継続的なインフレにより1件あたりの保険金請求額の深刻化(高騰)が続いており、その一方で、州レベルで必要な保険料率引き上げに関する規制当局の手続きの遅れが、引き受け利益率の持続性を脅かしています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。