


9月22日のAmgen Inc (AMGN) 値動きは3.90%上昇:どのようなシグナルを示しているのか?



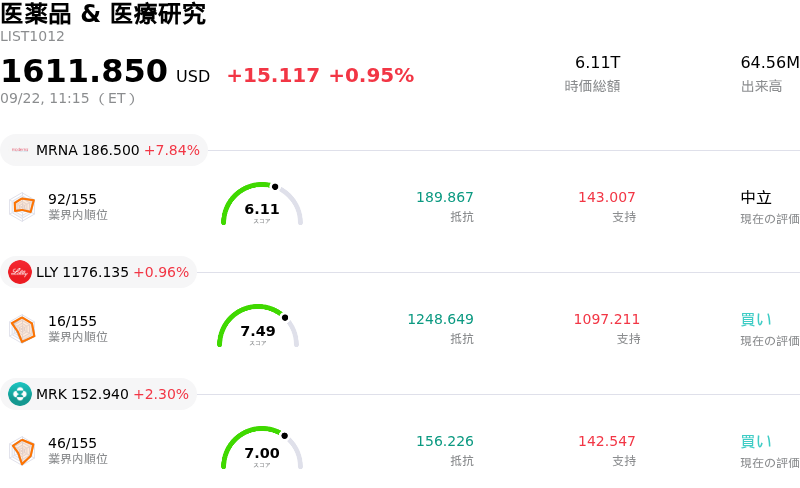
Amgen Inc (AMGN) 値動きは3.90%上昇しました。医薬品 & 医療研究セクターは0.95%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Moderna Inc (MRNA) 上昇 8.23%、Eli Lilly and Co (LLY) 上昇 0.96%、Merck & Co Inc (MRK) 上昇 2.33%。
本日のAmgen Inc(AMGN)の株価上昇の要因は何ですか?
アムジェンは、主要な第3相臨床試験「OASIZ 301」の良好なトップライン結果を発表したことを受け、株価が堅調な上昇を記録した。同試験は、中等症から重症の全身的疾患活性を伴うシェーグレン症候群の成人患者を対象にダゾダリベプを評価したものである。試験は主要評価項目を達成し、48週間の評価期間においてプラセボと比較して全身的疾患活性の統計的に有意かつ臨床的に意味のある低下を示したほか、投与開始後わずか4週間で顕著な改善が認められた。シェーグレン症候群には現在、FDA(米食品医薬品局)承認の全身性疾患修飾療法が存在しないため、この臨床終盤での好結果により、ダゾダリベプはアムジェンにとって画期的なファースト・イン・クラスの商業的機会となる可能性を秘めている。
シェーグレン症候群の治験による直接的な好材料にとどまらず、投資家がアムジェンのパイプラインやバリュエーションを再評価したことも市場心理を一段と下支えした。この好材料は、循環器分野でのセクター全体の治験結果発表に伴い9月初旬に生じたボラティリティからの回復を加速させた。投資家は、月1回投与の新規肥満症治療薬候補「MariTide」の拡大中の第3相臨床プログラム「MARITIME」や、がん治療薬「IMDELLTRA」に関する最近の好意的な規制当局の動きおよび適応追加など、アムジェンの多彩な後期開発ポートフォリオに再び注目を寄せている。
機関投資家の観点から見ると、市場の反応は、自社での臨床開発の推進を通じて複数年にわたる売上高成長を牽引するアムジェンの能力に対する信頼を反映している。高価値の自己免疫疾患治療薬が新たに加わる可能性は、既存の主力薬における今後の特許切れの圧力を緩和するのに役立つ。堅調な営業キャッシュフロー、主力製品群全体での確実な商業化の推進、大手に位置する他のバイオ医薬品競合他社と比較して依然魅力的な予想バリュエーション・マルチプルと相まって、アムジェンは機関投資家のポートフォリオに引き続き好ましいリスク・リターン・バランスを提供している。
Amgen Inc(AMGN)のテクニカル分析
技術的に見ると、Amgen Inc (AMGN)はMACD(12,26,9)の数値が-4.077で、売りのシグナルを示しています。RSIは53.932で中立の状態、Williams%Rは51.482で中立の状態を示しています。ご注意ください。
Amgen Inc(AMGN)のメディア報道
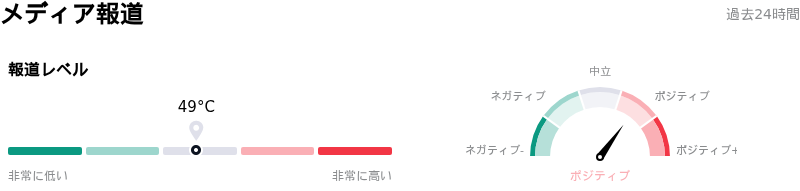
メディア報道に関して、Amgen Inc (AMGN)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Amgen Inc(AMGN)のファンダメンタル分析
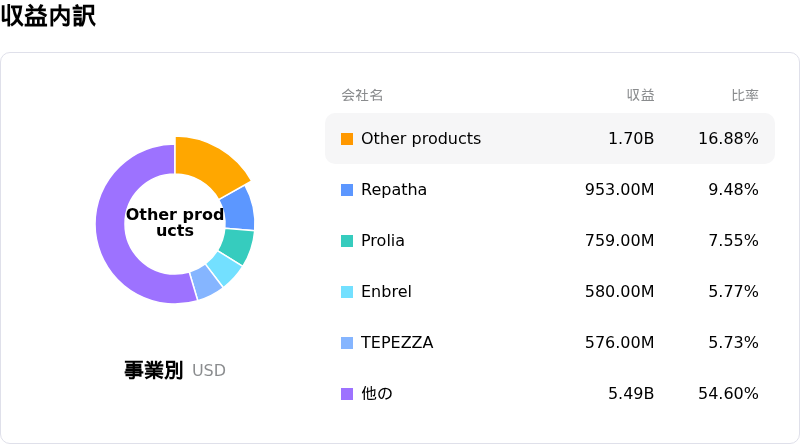
Amgen Inc (AMGN)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$36.75Bで、業界内で14位です。純利益は$7.71Bで、業界内では10位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$389.14、最高は$457.00、最低は$225.00です。
Amgen Inc(AMGN)に関する詳細
企業固有のリスク:
- オルパシランのパイプライン有効性に対する懸念: 競合するLp(a)低下薬の第3相臨床試験の失敗を受け、アムジェンの心血管疾患向け第3相開発候補薬「オルパシラン」に対する懸念が強まっています。Lp(a)を標的とすることで期待される心血管リスク低減効果が得られない可能性があるとの懸念から、機関投資家による投資判断の引き下げを招いています。
- 主力既存薬の減収とバイオシミラーの圧力: プラリア、エンブレル、オテズラなどの主要な成熟製品は、活発化するバイオシミラーとの競合や米公的医療保険(メディケア)による薬価交渉から売上高の減速圧力が強まっており、トップラインの成長率は1桁台前半に抑えられています。
- 肥満症領域における単一パイプラインへの集中: AMG 513などの初期段階の減量薬候補の戦略的中止を受け、競争の激しい肥満症市場におけるアムジェンの成長シナリオはほぼ全面的にMariTideに依存しており、第3相試験における耐容性や投与プロファイルを巡る実行リスクが高まっています。
- 高水準のレバレッジと規制・税務訴訟の不確実性: アムジェンは大規模買収に起因する570億ドルを超える長期債務に加え、進行中の米内国歳入庁(IRS)との税務訴訟問題が重荷となっており、製品発売前の研究開発費が拡大する中でバランスシートの柔軟性が制限されています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。