


9月22日のShopify Inc (SHOP) 始値は7.05%上昇:投資家が知っておくべき情報



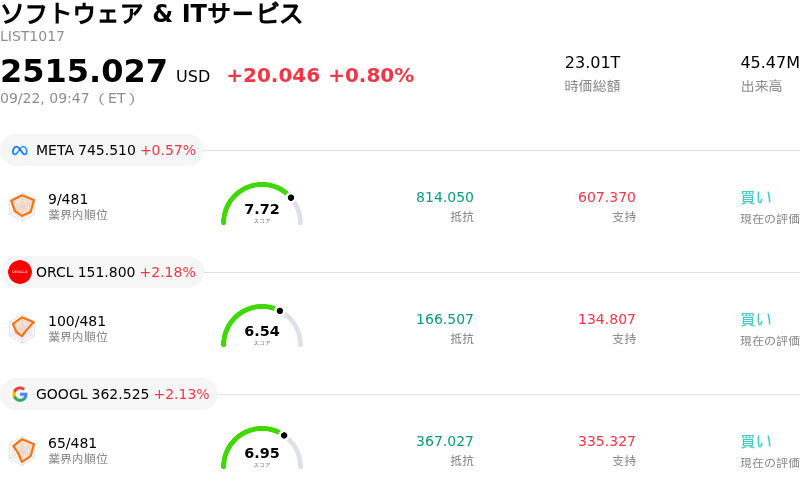
Shopify Inc (SHOP) 始値は7.05%上昇しました。ソフトウェア & ITサービスセクターは0.80%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 上昇 0.69%、Oracle Corp (ORCL) 上昇 2.06%、Alphabet Inc Class A (GOOGL) 上昇 1.77%。
本日のShopify Inc(SHOP)の株価上昇の要因は何ですか?
ショッピファイは、メタ・プラットフォームズとの戦略的提携の発表が大きな注目を集めたことを受けて、強い上昇モメンタムを見せた。この提携により、メタが新たに導入したAIアシスタント「Muse」にショッピファイの決済エンジンが直接統合され、消費者は数百万にのぼる加盟店のストア全体で、商品を発見し、Shop Payを通じてスムーズに購入を完了できるようになる。この戦略的取り組みは、サードパーティ製AIエージェントの利用を制限することを選択した主要なマーケットプレイス競合他社とは対照的に、エージェント型コマースに向けたオープンで開発者に親和性の高いエコシステムとしてのショッピファイの位置付けを際立たせている。投資家は、自律型AIによるショッピング体験の実現が加盟店の流通取引総額(GMV)や取引収益の新たなチャネルを開拓すると認識し、この提携を歓迎した。
この株価上昇は、ハイテクセクター全般の力強い値動きや、高成長なソフトウェアおよびデジタルコマースの主力銘柄に対する市場全体の好調な投資意欲によって一段と加速した。市場参加者の間でショッピファイが人工知能(AI)革命における主要なインフラ受益企業とみなされるようになるにつれ、機関投資家による買い集めが急増した。メタとの提携にとどまらず、ショッピファイ独自のAIツール群、ワークフローの自動化機能、対話型商品発見の統合を含む戦略的な配信パートナーシップなどを巡る期待感も高まっている。マクロ経済における利回りの低下と好意的な金融政策見通しは高マルチプル成長株にとって更なる追い風となり、デジタルリテールインフラへの資金流入を後押ししている。
こうした株価の動きを支えているのは、流通取引総額(GMV)の強力な拡大、海外売上高成長の加速、営業利益率の改善に象徴されるショッピファイの堅固な事業基盤である。同社が示した営業レバレッジに基づき、複数のセルサイド機関が投資判断「買い」を再確認し目標株価を引き上げており、ウォール街の見方は引き続き強気である。従来のソフトウェア同業他社と比較してバリュエーション指標がプレミアム水準で取引されているため短期的にはボラティリティが残るものの、積極的なプラットフォームの革新、規律ある費用統制、エージェント型コマースにおけるリーダーシップの組み合わせは、長期機関投資家にとって強力な構造的成長の根拠を提供し続けている。
Shopify Inc(SHOP)のテクニカル分析
技術的に見ると、Shopify Inc (SHOP)はMACD(12,26,9)の数値が0.522で、中立のシグナルを示しています。RSIは60.303で中立の状態、Williams%Rは2.505で買われ過ぎの状態を示しています。ご注意ください。
Shopify Inc(SHOP)のファンダメンタル分析
Shopify Inc (SHOP)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$11.56Bで、業界内で32位です。純利益は$1.23Bで、業界内では40位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$172.92、最高は$220.00、最低は$120.00です。
Shopify Inc(SHOP)に関する詳細
企業固有のリスク:
- 高バリュエーションとマルチプル縮小に対する脆弱性:予想PERが70倍超、PSR(株価売上高倍率)が9.4倍近辺と、ソフトウェアやEC業界全体の平均を大幅に上回る水準で取引されているShopifyの割高な株価水準は、業績面でのミスを許容する余地をほとんど残しておらず、マクロ環境や決算の逆風に直面した際、日中にマルチプル縮小のリスクに晒される可能性があります。
- 売上構成の変化に伴う売上総利益率の低下:粗利益率の低いマーチャント・ソリューションの急速な拡大が、粗利益率の高いサブスクリプション・ソリューションの伸びを引き続き上回っており、決済処理費用の増加を招いています。その結果、第3四半期の売上総利益成長率のガイダンス(20%台半ばから後半)は、全体の売上高成長予想を下回る見通しとなっています。
- AI計算費用の増加と未実証の直接マネタイズ:プラットフォーム全体でのエージェント型AIツールの導入や最近のエコシステム買収により、LLM(大規模言語モデル)のインフラコストが急増しており、第3四半期の営業費用ガイダンスは売上高の33%〜34%に上昇しています。一方で、AI機能は利益率の高い専用手数料ではなく、通常の取引手数料構造を通じて収益化されている段階にとどまっています。
- ビッグテックおよび競合EC事業者とのエコシステム競合:機関投資家のリサーチでは、Meta Platformsが中小企業向けAIコマースツールを標準機能として統合することによる構造的リスクや、Amazonからの継続的な競争圧力が指摘されており、加盟店の維持率や長期的な既存店売上高の成長に対する潜在的な脅威となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。